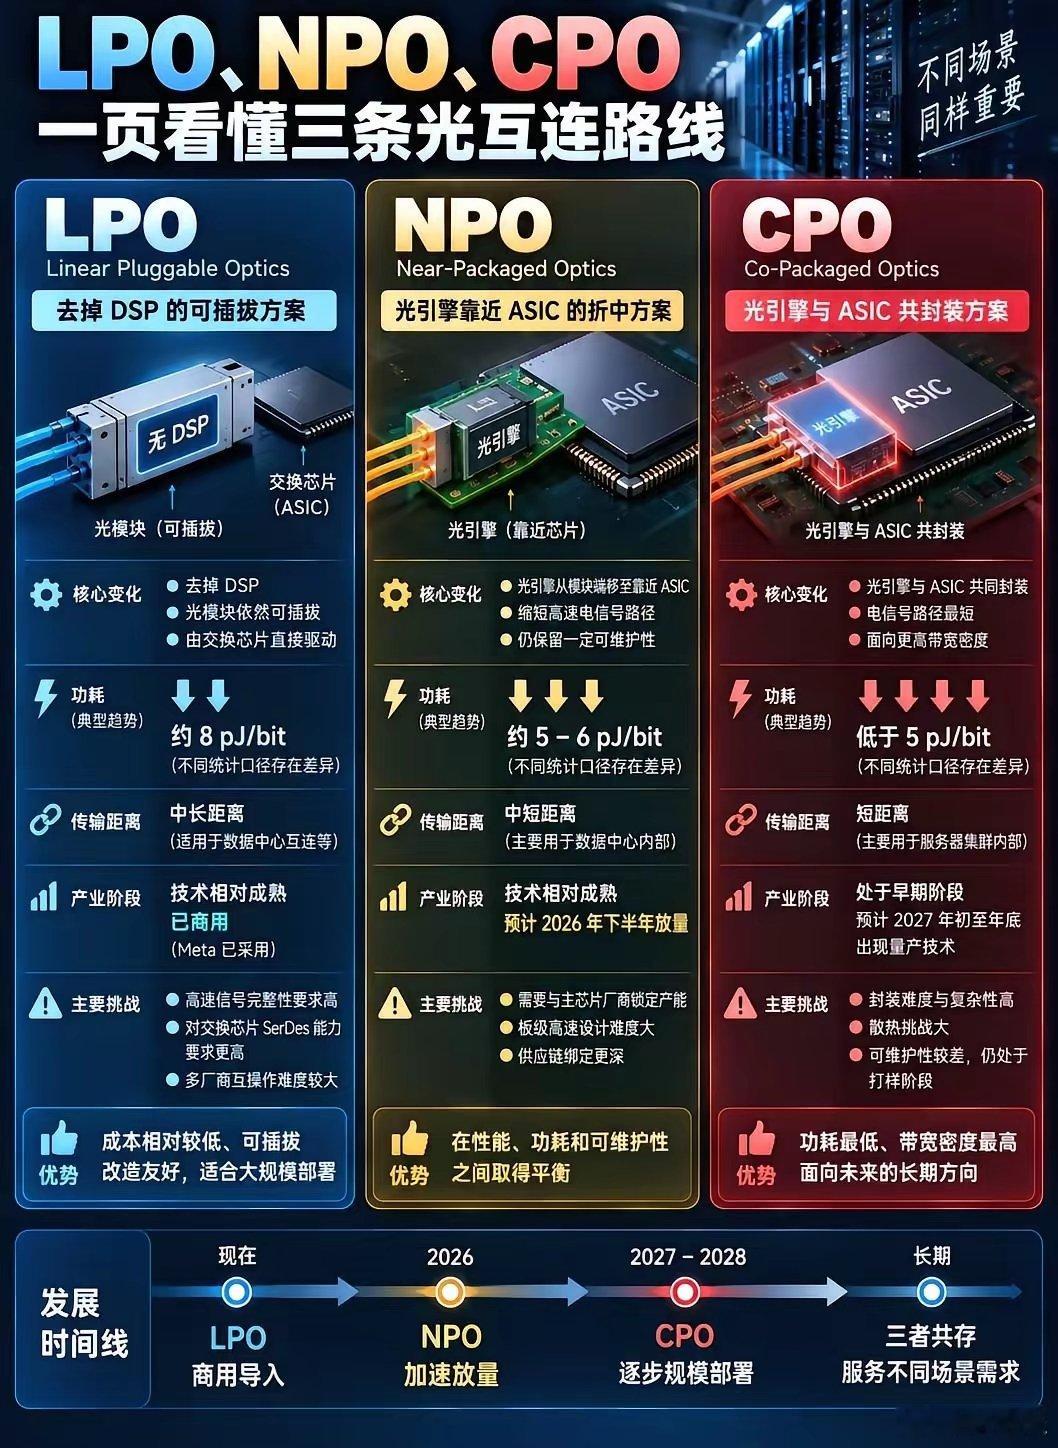
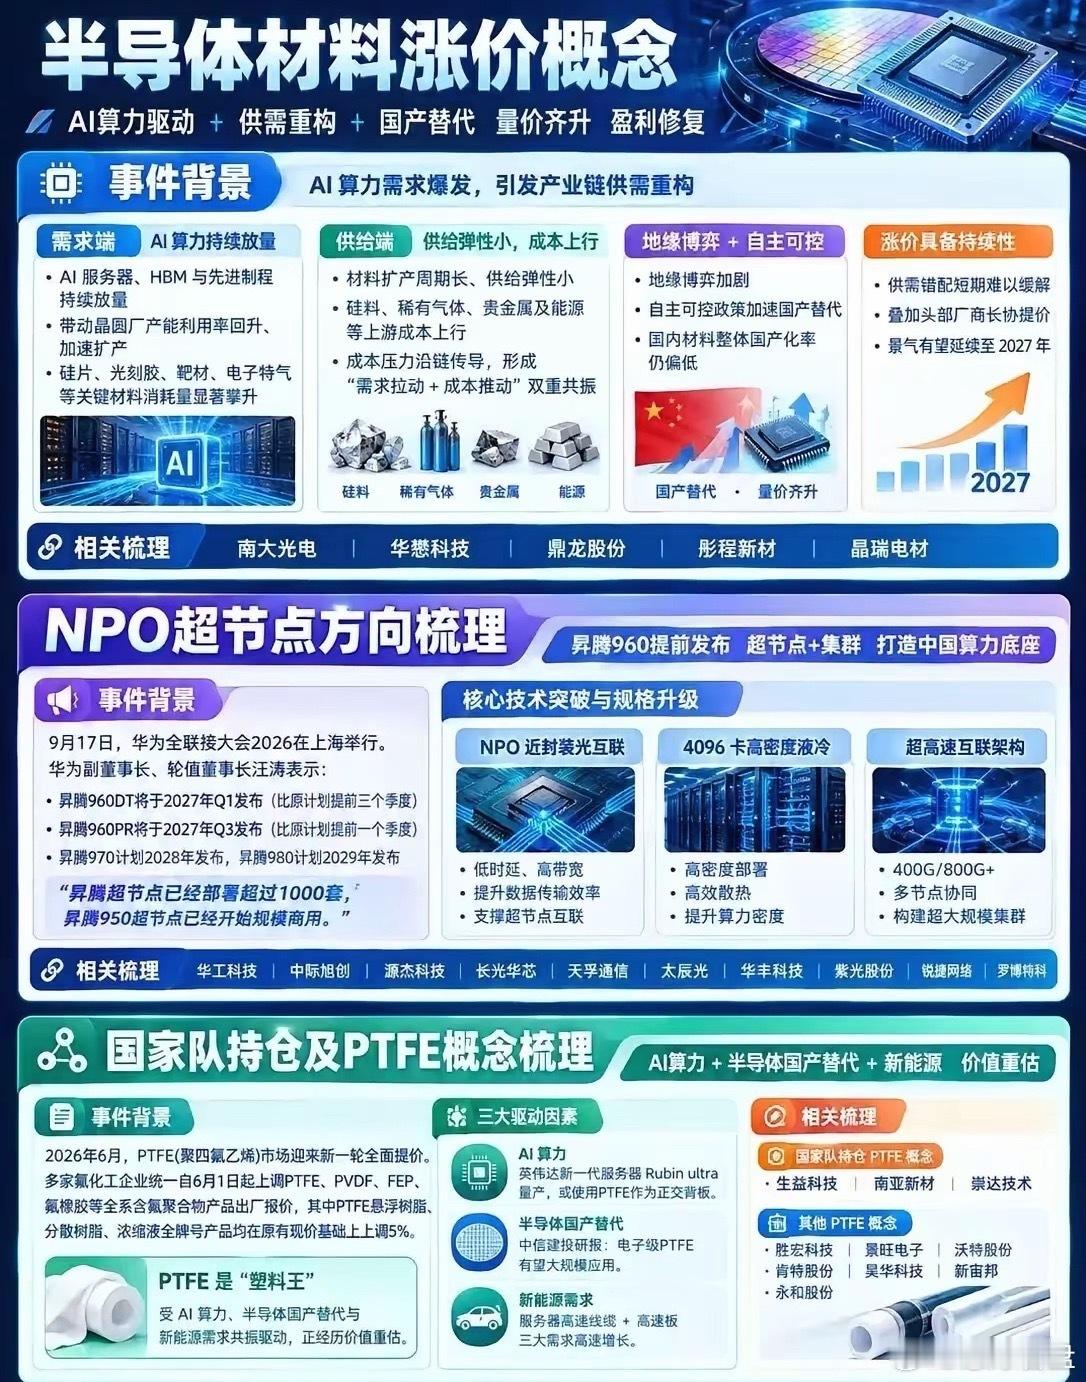
NPO和CPO谁才是光模块之王!NPO是过渡折中,CPO是终极形态!商业化过程中节奏:NPO先行,CPO蓄势2026-2027年:NPO为产业落地的绝对主流,预计出货量约50-60万台,是CPO的6倍2028年后:CPO进入更广泛量产阶段,但全面商用预计延至2028年之后2030年前:NPO预计仍将占据60%以上高端光互联市场未来应用场景分层:各管一段,长期共存未来数据中心将形成三级架构:传统可插拔光模块:继续主导柜间/Scale-out长距互联(几百米至几十公里),高盛预测即使到2028年仍将占据70%以上市场份额NPO:主要应用于机柜内/Scale-out过渡场景,解决AI超节点高密度带宽与功耗瓶颈CPO:聚焦超节点内/Scale-up极致带宽密度场景,如百万卡级AI工厂为什么NPO不会取代CPO?1,性能上限不同:CPO在带宽密度、功耗、延迟上理论优势明显,是光电深度集成的终极形态,NPO的集成度存在上限,远期性能不及CPO2,场景需求分化:Scale-up(机架内GPU互联)需要极致密度,CPO更适配;Scale-out(机架间互联)需要兼容性和可维护性,NPO更优3,产业博弈格局:CSP云厂商担心采用CPO后被英伟达、博通等芯片厂商强绑定,NPO保留了产业链解耦特征,供应链生态更开放最终结论:NPO不是CPO的替代者,而是从可插拔向CPO演进的过渡方案及中长期主流技术路线。两者在客户采购清单中并行叠加,共享硅光器件等底层能力,未来3-5年将形成“可插拔光模块(基本盘)+ NPO(升级主力)+ CPO(前沿探索)”的分层演进格局。