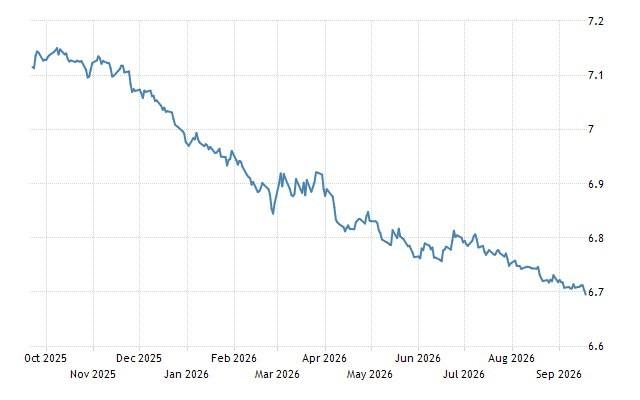
美联储加息后人民币走强,汇率为何没有按过去的逻辑波动?
这一次人民币真正“不按常理出牌”的地方,不是简单涨了多少,而是它上涨的时候,美元并不弱。当地时间9月16日,美联储把联邦基金利率目标区间提高25个基点至3.75%—4.00%,这是2023年以来第一次加息。
消息出来以后,美元指数一度上涨约0.3%,接近五周高位,美国国债收益率也明显上行。按照过去很多投资者熟悉的经验,美元利率上升、美元走强,人民币通常会面临一定贬值压力。
可到了9月18日,市场给出的答案完全不同。在岸人民币对美元开盘便突破6.70,盘中一度升到6.6853附近,16时30分官方即期收盘价报6.6973。
这就不能再用一句“美元跌了,所以人民币涨了”来解释。国家外汇管理局9月15日公布的数据显示,2026年8月,企业、个人等非银行部门跨境资金净流入624亿美元,比上月继续增加;同期银行结售汇顺差达到485亿美元。
这两个数字为什么重要?因为汇率最终不是只靠观点推动的,它背后必须有真实的买卖。
出口企业收到美元货款以后,如果选择把更多美元换成人民币,就会形成结汇需求。美元卖得多、人民币买得多,市场上的供求关系自然会发生变化。
而且现在企业手里的外汇并不是小数目,8月份企业外汇收入结汇率为61.5%,虽然比今年前7个月平均水平略低,但整体结汇和持汇意愿仍然稳定。再往后看,就会发现外贸是其中很重要的一块支撑。
海关公布的最新数据显示,今年前8个月,我国货物贸易进出口总值达到34.78万亿元,同比增长17.6%;其中出口20.17万亿元,增长14.6%,进口14.61万亿元,增长22%。8月份单月进出口达到4.65万亿元,同比增长19.8%。
对汇率而言,出口增长最直接的意义之一,就是能够持续形成外汇收入。而且目前中国出口结构已经不是过去单纯依靠低价商品。
前8个月机电产品出口达到12.91万亿元,占出口总值64%,汽车、工业机器人、船舶等产品保持较快增长。出口产品结构变化,也会影响企业获得外汇的能力和稳定性。
与此同时,人民币中间价也在连续释放偏稳偏强的信号。9月18日,人民币对美元中间价报6.7521,前一交易日为6.7580,再向升值方向调整59个基点。
9月16日中间价还是6.7628。几天时间里,中间价不断向较强方向移动,这会影响市场对人民币短期运行区间的判断。
于是这轮人民币行情的逻辑就比较清楚了:外面虽然有美元加息和高利率压力,里面却同时存在外贸增长、跨境资金净流入、企业结汇以及中间价偏强等多股力量。当内部形成的人民币需求足够强时,美元一次加息并不一定能够立刻扭转人民币原有方向。
这也是为什么这次不能简单照搬过去那套“美国一加息,人民币就要贬”的经验。利率差确实重要,但汇率从来不是只由利率差决定,贸易收支怎么样、企业手里有多少美元愿意结汇、境内资产有没有吸引力、市场对未来人民币的预期如何,同样会直接影响价格。
不过,也不能由此推导出“美元高利率马上就要结束”,这一点需要特别分开看,美联储9月16日不但进行了三年来首次加息,而且会议声明仍然认为美国通胀偏高。最新利率预测也显示,美联储内部不少官员认为2026年仍存在进一步收紧货币政策的可能。
也就是说,未来中美利差仍可能对人民币构成外部压力。因此,人民币目前表现出来的更准确说法不是“外部压力已经消失”,而是面对美元偏强和美国利率上升,国内资金因素暂时占据了更明显的位置。
这种区别很重要,因为前一种判断容易让人误以为人民币已经进入没有阻力的单边上涨,后一种判断则更符合真实市场。汇率变化对A股也会产生影响,但这种关系同样不能简单化。
人民币升值以后,境外投资者持有人民币资产时面临的汇兑风险会下降;对于需要进口原油、矿产、设备和部分原材料的企业来说,人民币购买力增强,也可能降低一部分进口成本。9月18日A股市场确实出现明显回暖,上证指数上涨0.94%,收于3911.87点;深证成指上涨1.72%,创业板指上涨2.25%,沪深两市成交额约2.08万亿元,当天上涨股票超过4200只。
但这一天股市上涨,不能全部算到人民币头上,股票最终看的是企业盈利、估值、资金成本、产业景气和投资者风险偏好。汇率升值可以改善部分资金预期,却不能自动制造牛市,尤其当美国利率处于高位时,海外资金是否持续增加人民币资产配置,还需要看中国资产自身的回报率。