刘纪鹏这次戳中了A股最深的痛!8亿落袋只需“打印”,散户中一个号如登天。
上周广东一场董事会上,公司老总轻描淡写地说,长鑫科技打新一口气中了30个号。在座的人听完,大概都沉默了几秒。对普通散户来说,中一个号已经是祖坟冒青烟的事了。
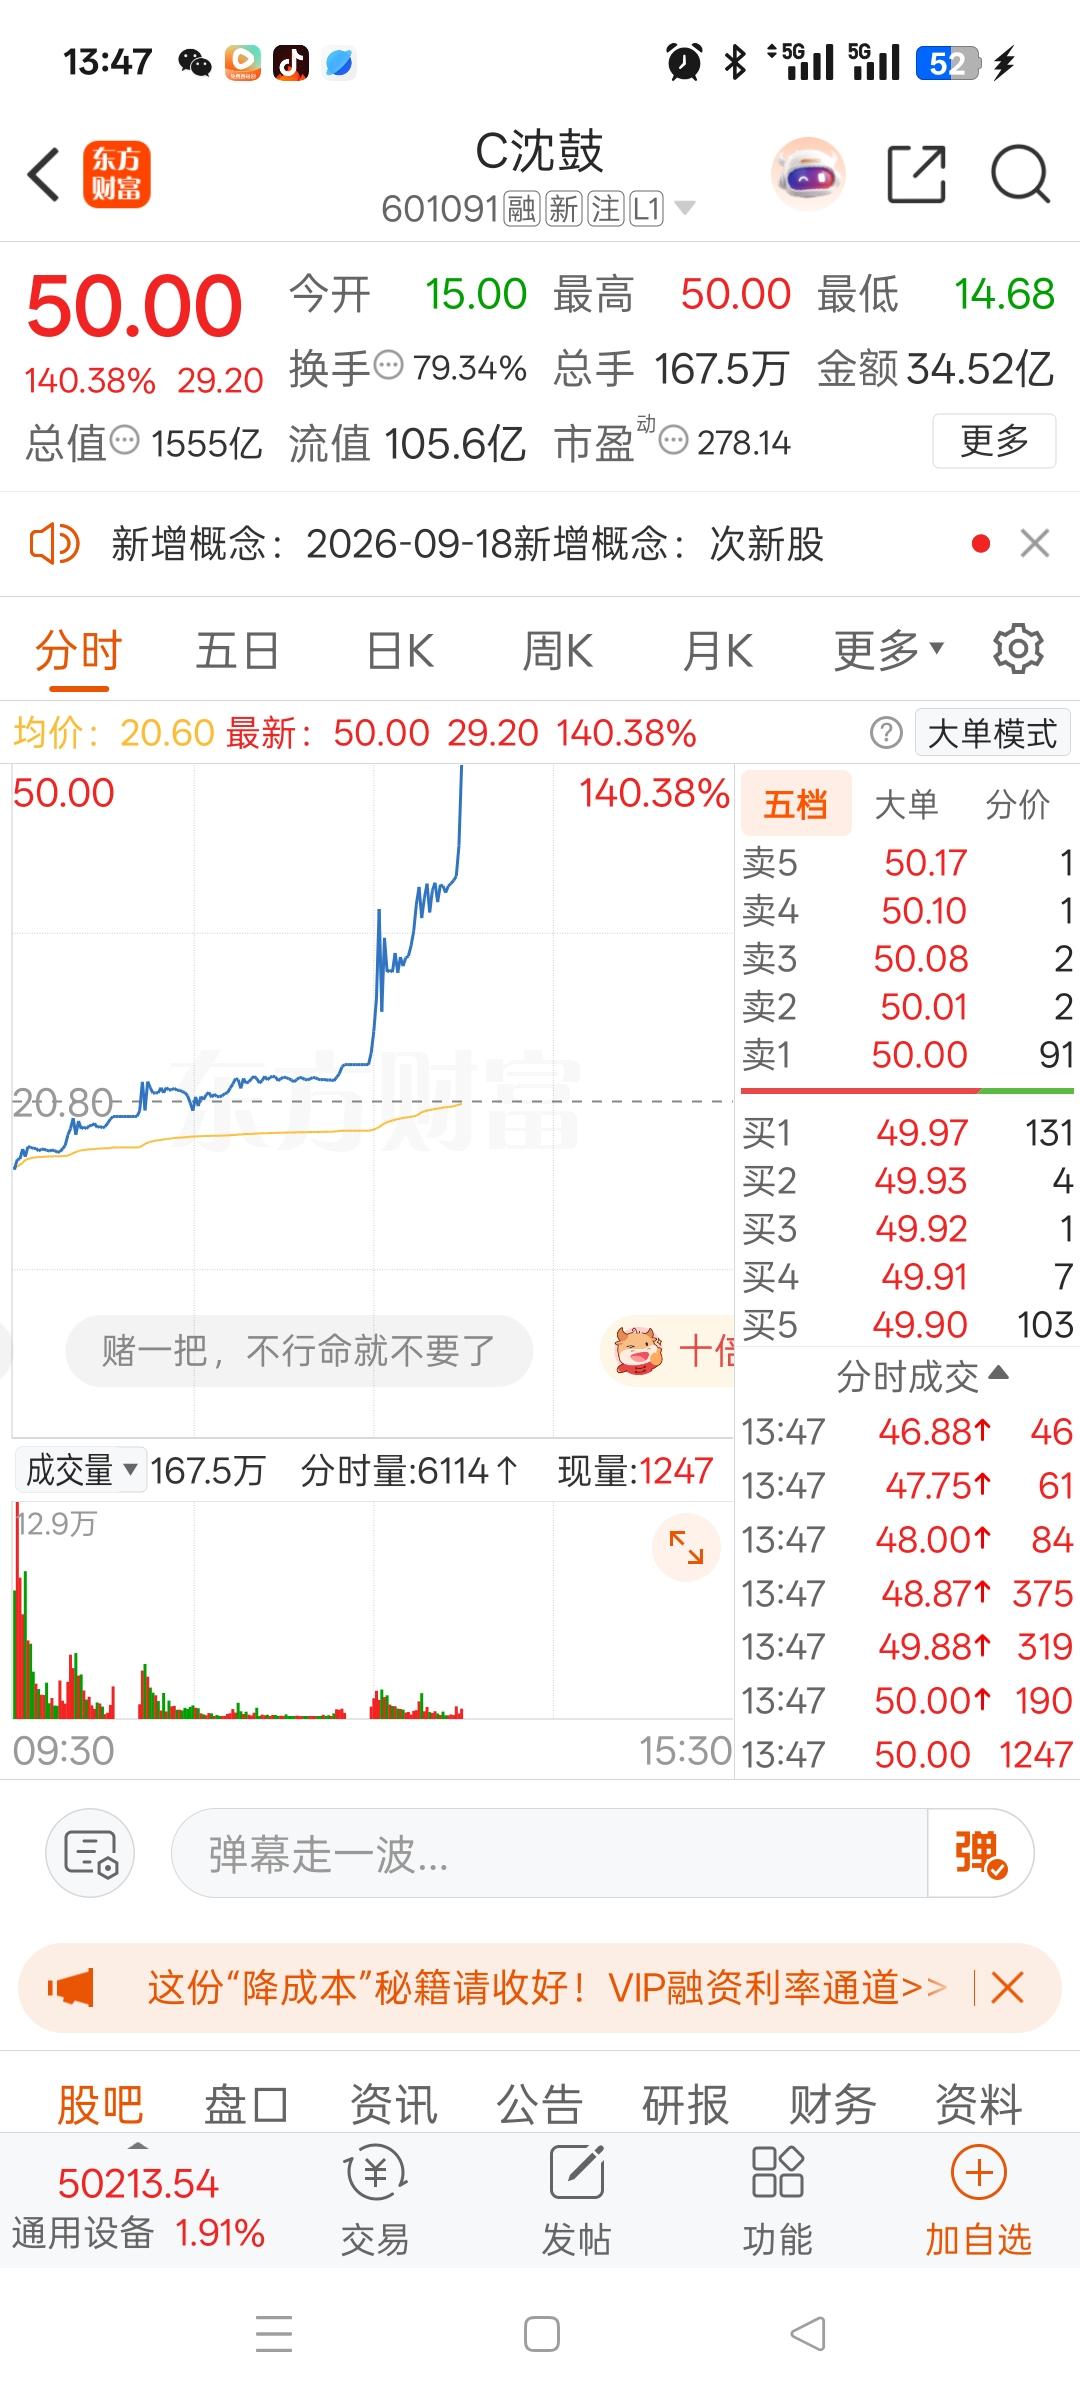
刘纪鹏把这层窗户纸捅破了。他说,梁文锋旗下的幻方量化和浙江九章,合计194只产品,在长鑫科技上拿下2015万股。发行价8.66元,上市首日收盘49元。不用炒、不用赌,光是“中签”这一下,账面浮盈就是8.27亿。散户几十万人抢一个号,机构动动手指就是八个亿。这不是投资能力的差距,这是制度设计上的起跑线差距。
有人会说,机构资金体量大,多拿份额不是天经地义吗?问题在于,A股打新的底层逻辑是“资金优先”。网上配售靠市值摇号,市值越高配号越多;网下配售直接面向机构,散户连门都进不去。宇树科技IPO,网上发行971万股,978万户申购,中签率只有0.0181%,创下科创板历史最低。平均算下来,5500个配号才能中一签。散户守着小资金,中签全靠老天爷开眼;机构靠体量走网下通道,不抽签,直接配售。
港股的做法恰好相反。红鞋制度的核心是“按户分配”,而不是“按钱分配”。公开发售份额被切成甲组和乙组,甲组面向500万港元以下的散户,乙组面向大资金。分配的时候,优先保证每个有效账户至少拿到一手。只有一手实在分不完,才按比例抽签。农夫山泉当年上市,70.7万户散户申购,绝大多数只申购一手,甲组一手中签率12%。乙组大户只有2.7万户,单手中签率不足0.22%。散户几万块就能搏一手,大户砸几百万,中签率反而低得可怜。甲组给每个小账户留了抽奖的资格,乙组才按资金体量竞争。这个设计思路,才是真正的“保护中小投资者”。
刘纪鹏的呼吁有道理,不是因为他站在散户一边说话,而是因为A股打新机制确实存在结构性的不公平。一个散户一年到头打新,可能一签都中不了;一家量化机构用几百只产品同时申购,一次就能锁定巨额收益。这种反差积累下去,消耗的不是某一只新股的红利,而是普通人对这个市场最基本的信任。
当然,把港股红鞋制度原封不动搬到A股,也确实有现实困难。A股单只新股申购户数动辄近千万,宇树科技978万户,长鑫科技超过940万户。港股红鞋面对的是几十万户的申购规模,A股是它的十倍以上。在现有发行量下强行“一人一手”,每户分到的股数会被摊到极薄,普惠的初衷反而会落空。网下机构配售也有既有的利益格局,公募、社保等长期资金的优先配售安排,不是说动就能动的。
但这不意味着A股只能原地不动。可以做的改良很多:给每个账户设置固定的基础配号,让小额账户至少有一个保底的中签机会,而不是市值越小、配号越少、越没戏;优化回拨机制,网上申购越火爆,就多拨一些份额给散户池;把网上申购单位从500股拆细到100股,降低高价新股的单签门槛,让更多小账户够得着。这些都不需要推翻现有框架,但每一步都在往“公平”的方向挪。
刘纪鹏说的道理,归根结底就一句话:打新这件事,不能变成机构的提款机,散户的彩票站。市场可以允许资金体量决定收益规模,但不应该让资金体量决定有没有参与的资格。一个让95%的人长期陪跑、5%的人闷声发财的制度,撑不起“投融资功能并重”这句话。
红鞋制度不是万能药,但它至少证明了一件事:新股分配的起点,可以是“人人有机会”,而不是“钱多者通吃”。
评论列表