美国经济开始进入高速增长阶段,8%以上了,快的不可思议。有说法认为 AI 启动后,特别是 AGI/ASI (全面人工智能,超级人工智能)开始,美国GDP今后可以到达13-15%的年度增长率。
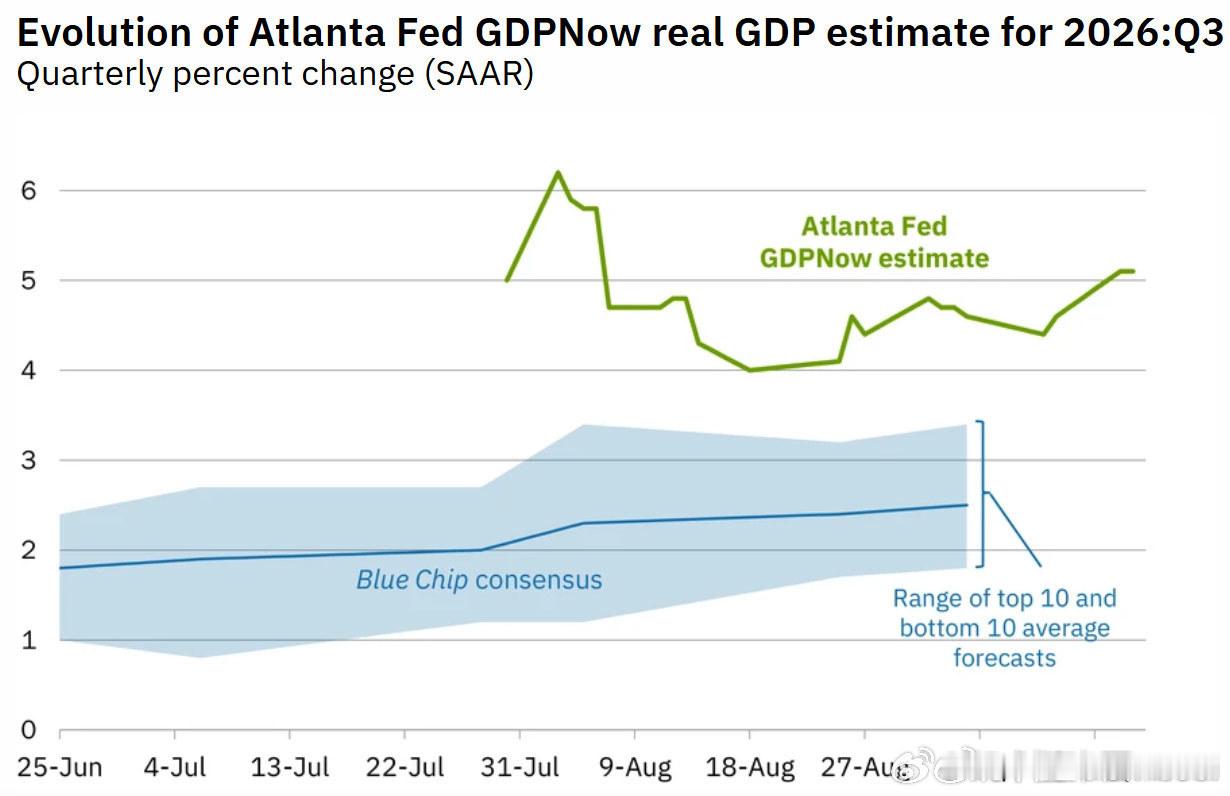
GDPNow(亚特兰大联储)刚刚更新的:
* 2026年第3季度实际GDP增长预测:5.1%* 这是按年化季度增长率计算的。* GDPNow 是亚特兰大联储对当季美国GDP的实时估算(nowcast),不是最终官方GDP数据。* 官方GDP数据由美国经济分析局(BEA)发布。
简单说:目前GDPNow认为,美国2026年第三季度经济实际增长速度约为5.1%(年化)。
美国名义GDP(Nominal GDP / Current-dollar GDP)增长率,最新的 BEA 数据是:
* 2026年Q2:+8.0% 年化* 因此,名义增长和实际增长之间的差额主要来自价格上涨(GDP价格指标),Q2 GDP price index 为 +5.8% 年化。8月份的美国 CPI 为 3.4%,作为GDP 平减因子。
按照现在的每年一万亿美元以上的 AI 投资,今后3-5年11万亿美元的 AI 投资,美国经济总量将会增长到不可思议的规模美联储这点利率上调的影响基本上可以忽略不计。
美国美联储数据凯丰基本面
对这段宏观观点的拆解:区分【名义/实际GDP】、AI增长的乐观假设与现实约束
先把核心概念厘清,再谈“AI推高GDP到13%-15%”这个乐观预判的前提、漏洞与边界
关键提醒:GDPNow只是高频实时模型预估,不是最终公布值,历史上经常出现较大修正,不能等同于确定的经济结果。
一、先把教授贴的数据翻译清楚
1. 2026 Q2 美国名义GDP年化 +8.0%
◦ 实际GDP(剔除通胀) ≈2.2%(名义8.0% - GDP平减指数5.8%)
◦ 很多人容易混淆: 8%是名义增速,不是剔除物价的实际经济增长, 不是真实产出增长,里面一大半是涨价。
2. GDPNow: Q3实际GDP预估年化5.1%(实际,扣通胀)这是亚特兰大联储的高频跟踪模型,优势是更新快;缺点:季度初/中期波动极大,到BEA正式发布经常大幅下修
👉重点:5.1%是年化季环比,不等于全年同比增长。比如Q3单季年化5.1%,不代表全年实际GDP增长5.1%。
3. CPI 3.4% vs GDP平减指数5.8%两者口径不一样:CPI只看居民消费品;GDP平减指数覆盖居民消费、企业投资、政府支出、净出口全部经济活动,包含资本品、基建、数据中心设备涨价,所以数值通常高于CPI。
二、观点:AI巨量投资(3-5年11万亿),把美国GDP推到13~15%年化增长,美联储加息影响可以忽略
✅乐观逻辑(支持者的理由)
1. 巨额资本开支:AI算力、数据中心、芯片、服务器持续大规模投资,属于固定资本形成,直接计入GDP。短期大量资本投入,直接拉动投资项,快速抬升GDP。
2. 长期生产力假设:AGI/ASI假设下,全要素生产率TFP跳升。不再只是自动化单一岗位,而是全面提升科研、生产、服务业效率,突破过去几十年美国TFP低迷的困局。
3. 资本回报提升:AI带来企业盈利上行,吸引全球资本持续流入美国,抵消高利率对地产、消费的压制,所以美联储高利率的拖累被覆盖。
⚠️这个预判有3个巨大的前提假设(也是最大争议点)
1. 区分:资本投入 ≠ 生产力永久提升短期盖机房、买芯片,花钱本身会拉动GDP(投资拉动),属于资本开支的一次性脉冲。真正能持续推高长期实际GDP增速,靠的是全要素生产率TFP提升。
风险:大量AI投资如果只是算力军备竞赛、重复建设,产出效益不及预期,就会变成资本浪费,只会短期推GDP,不会带来长期10%+级别的持续增长。历史上互联网泡沫时期,也有巨额IT投资,但后期大量资本沉没。
2. 13%-15%是名义GDP还是实际GDP?两者天差地别
◦ 如果是名义GDP:在高通胀环境下,靠涨价+投资,短期阶段性摸到高数字理论上有可能,但不是财富真实增长;
◦ 如果是实际GDP(剔除通胀)13~15%:现代发达经济体几乎没有先例。美国二战战后黄金年代长期实际增速也就3%-4%。发达经济体潜在增长天花板很低(劳动力增速接近0,资本边际回报递减),哪怕AI,很难把长期潜在实际GDP拉到两位数。很多自媒体在这里偷换概念,把名义高增长当成真实产出大增。
3. 美联储利率不是可以忽略的高利率会持续压制:企业长期资本成本、居民房贷、消费信贷、商业地产。AI行业本身可以扛高利率,但美国经济是多元经济体:中小企业、房地产、消费行业依然会承受高利率压力。AI是局部亮点,很难完全抵消整个经济体高利率的收缩效应。AI算力投资本身,也高度依赖低融资成本,如果长期维持高利率,巨额AI资本开支计划本身就会收缩。
三、两种情景预判
1. 乐观情景(帖子的假设)AI落地持续超预期,全要素生产率大幅抬升,企业盈利大增,资本持续涌入。未来几年,名义GDP阶段性冲到8%~10%是有可能;但实际GDP持续13~15%,属于非常激进的强假设,主流宏观经济学家基本不认可。
2. 基准情景(主流机构)AI资本开支带来阶段性拉动,小幅抬升潜在增速,美国实际GDP长期中枢从1.5%抬到2.5%~3.5%,不会出现爆发式两位数增长。AI投资的红利会是渐进释放,不是瞬间爆发。
四、一句话总结
• 当前Q2的8%是名义增速,里面通胀占大头,不是真实产出;GDPNow的5.1%(Q3实际年化)只是预估,存在修正风险。
• “未来美国GDP达到13%-15%”属于AI乐观派的极端预测,建立在AGI快速落地、生产率爆发、AI投资全部转化为有效产出的强假设上,不是主流宏观基准预测。
• AI会提升美国经济韧性,但发达经济体劳动力约束、资本边际收益递减、高利率成本,都会限制GDP爆发式增长。
把名义GDP、实际GDP、GDPNow、全要素生产率TFP浓缩成一段精简解读,或者整理一个正反两方的论点对比表格。
🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸精简解读🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸亚特兰大联储GDPNow预估美国2026年Q3实际GDP年化增长5.1%,仅为实时模型估算,后续存在修正风险。2026年Q2美国名义GDP年化增8%,但其中大部分来自通胀,剔除物价后的实际产出增速并不高。
市场乐观观点认为:未来3-5年超11万亿美元AI资本投入,叠加AGI/ASI落地,美国GDP有望冲到13%-15%,美联储高利率影响可忽略。
但主流宏观视角保持谨慎:大规模算力投资短期拉动GDP,只是资本开支脉冲;想要实现持续两位数实际GDP增长,需要全要素生产率爆发式跃升,这属于非常激进的假设。发达经济体受劳动力、资本边际收益递减约束,AI红利大概率渐进释放,很难直接带来长期两位数实际增长,高利率对地产、消费、中小企业的压制也无法完全被AI抵消。
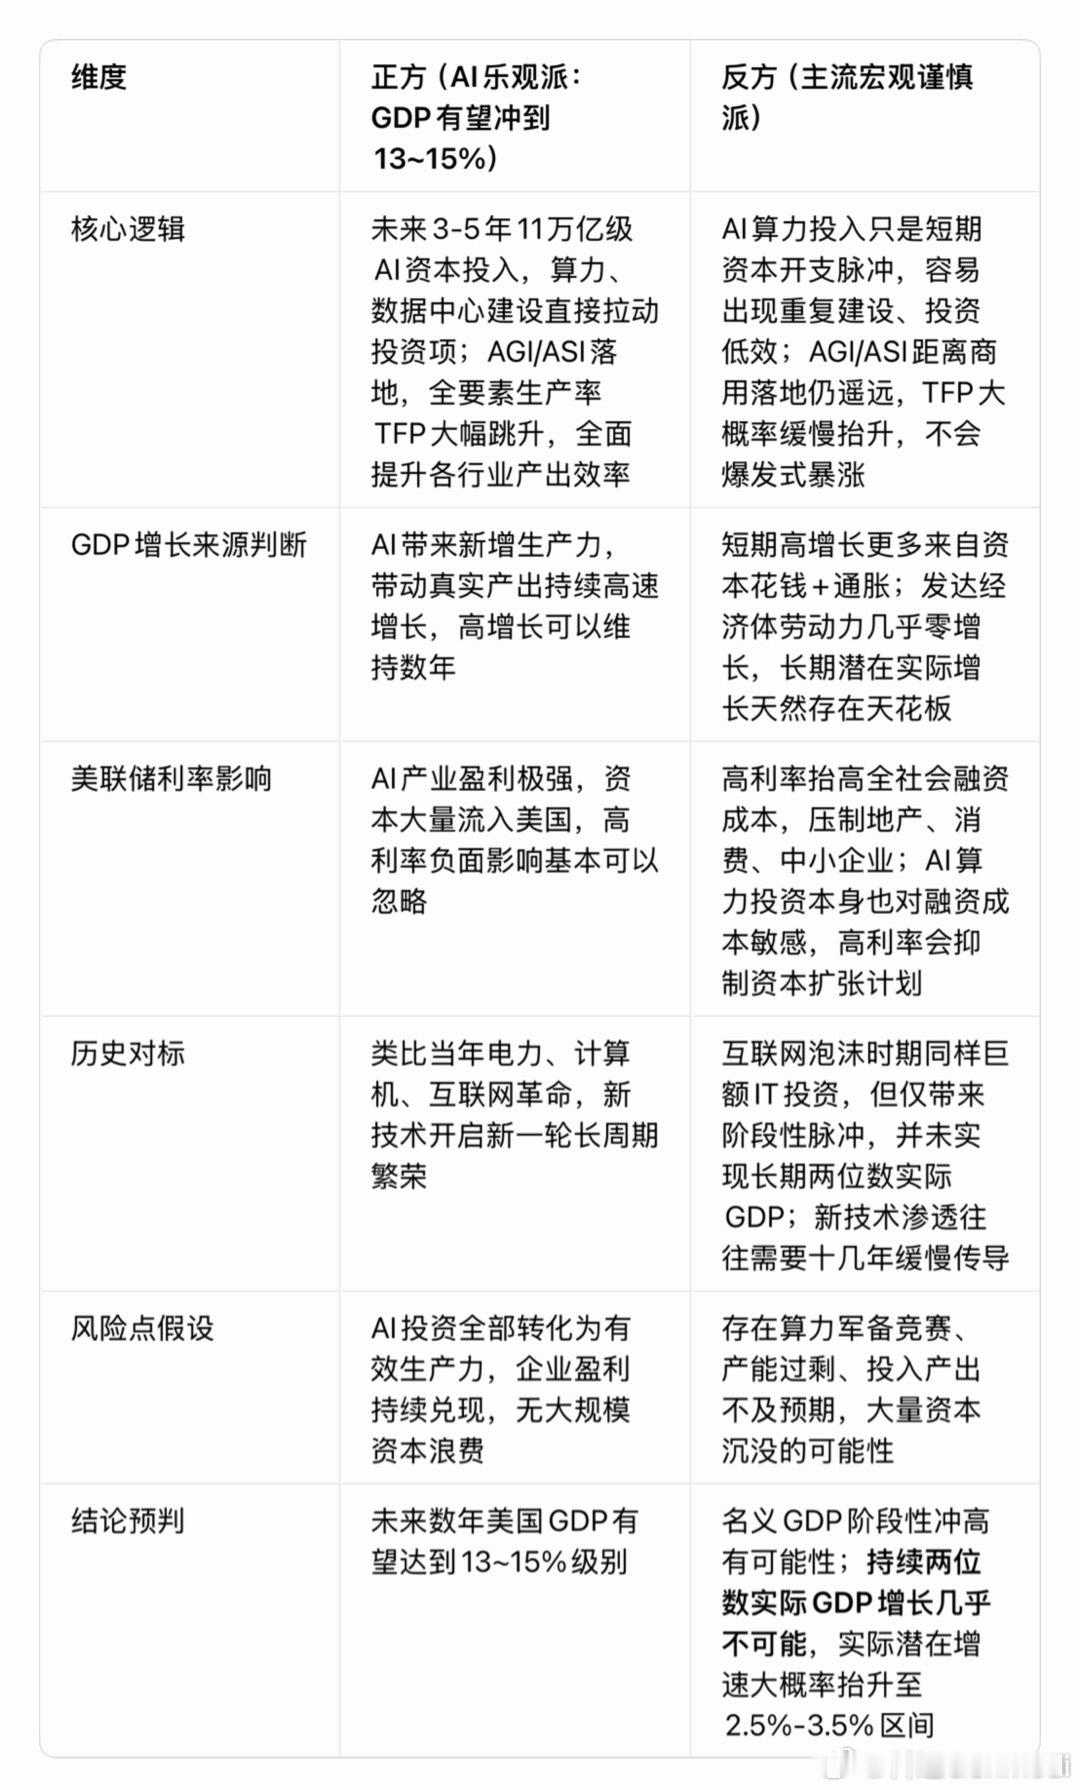
正反论点对比表维度 正方(AI乐观派:GDP有望冲到13~15%) 反方(主流宏观谨慎派)
核心逻辑 未来3-5年11万亿级AI资本投入,算力、数据中心建设直接拉动投资项;AGI/ASI落地,全要素生产率TFP大幅跳升,全面提升各行业产出效率 AI算力投入只是短期资本开支脉冲,容易出现重复建设、投资低效;AGI/ASI距离商用落地仍遥远,TFP大概率缓慢抬升,不会爆发式暴涨
GDP增长来源判断 AI带来新增生产力,带动真实产出持续高速增长,高增长可以维持数年 短期高增长更多来自资本花钱+通胀;发达经济体劳动力几乎零增长,长期潜在实际增长天然存在天花板
美联储利率影响 AI产业盈利极强,资本大量流入美国,高利率负面影响基本可以忽略 高利率抬高全社会融资成本,压制地产、消费、中小企业;AI算力投资本身也对融资成本敏感,高利率会抑制资本扩张计划
历史对标 类比当年电力、计算机、互联网革命,新技术开启新一轮长周期繁荣 互联网泡沫时期同样巨额IT投资,但仅带来阶段性脉冲,并未实现长期两位数实际GDP;新技术渗透往往需要十几年缓慢传导 风险点假设 AI投资全部转化为有效生产力,企业盈利持续兑现,无大规模资本浪费 存在算力军备竞赛、产能过剩、投入产出不及预期,大量资本沉没的可能性 结论预判 未来数年美国GDP有望达到13~15%级别 名义GDP阶段性冲高有可能性;持续两位数实际GDP增长几乎不可能,实际潜在增速大概率抬升至2.5%-3.5%区间
补充备注:双方讨论容易混淆概念——名义GDP包含通胀,实际GDP剔除通胀,乐观说法很多时候没有明确区分二者,是最常见的误区。 池州·池州市贵池区唐田镇凤凰小学