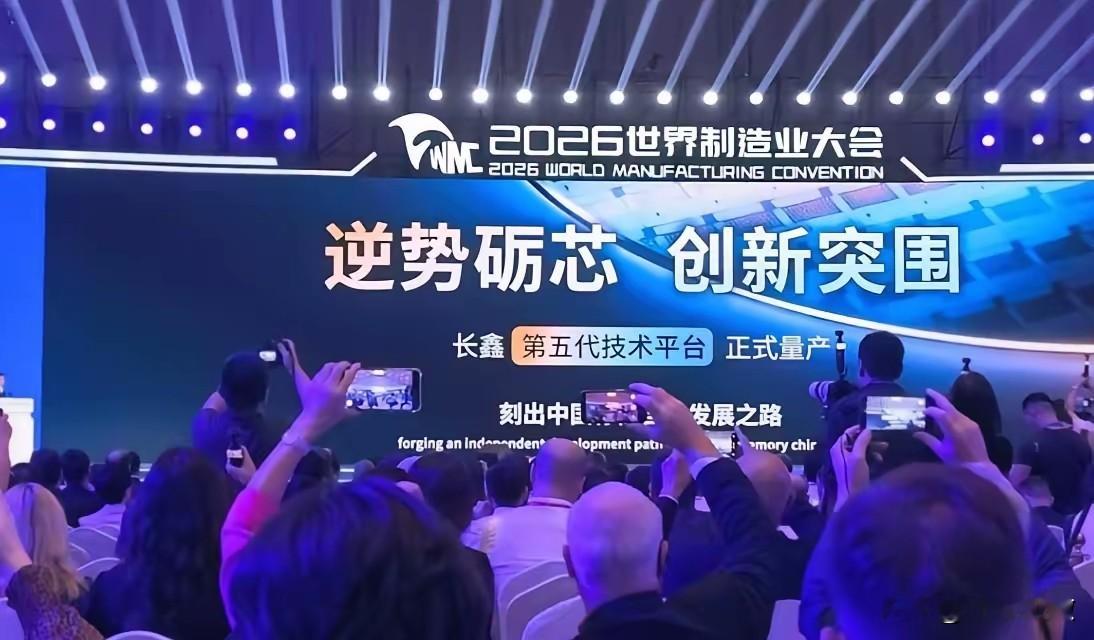
正式量产了!这还真是应了咱们那句老话:功夫不负有心人。
长鑫在2026世界制造业大会上宣布第五代DRAM技术平台量产。参数很硬:有源区半间距11.95纳米,电容深宽比45:1,每张晶圆产出比上一代提升50%以上。
11.95纳米,是一把尺子。
这把尺子量出来的,不只是DRAM存储阵列的密度,更是一个国家在半导体最核心赛道上,到底站在什么位置。长期以来,全球DRAM市场被三星、SK海力士、美光三家垄断,合计份额超过90%,国内各领域DRAM芯片几乎全部依赖进口,每年进口成本超千亿美元。而长鑫G5平台把有源区半间距微缩到11.95纳米,靠的是四重曝光(Quadruple Patterning)的ArF浸没式DUV工艺,全程零EUV。
不用EUV,怎么做到的?
行业里长期有一个共识——15纳米以下DRAM必须依赖EUV光刻机。EUV波长13.5纳米,DUV波长193纳米,差了一个数量级。用DUV来做11.95纳米的半间距,相当于拿一把粗刻刀在米粒上雕花。长鑫用四重曝光把线条一遍一遍地叠,硬是把精度推到了EUV才能触及的区间。第三方拆解机构TechInsights实测确认,G5代DDR5特征尺寸F为16.0纳米,全程无EUV参与。这等于告诉所有人——EUV禁运锁不死中国先进存储。
45:1的深宽比,是另一道坎。
DRAM靠电容存储电荷,单元越小,电容越难做。45:1意味着在极窄的空间里竖立极高的电容柱,工艺难度呈指数级上升。长鑫通过界面工程、鞍形鳍式结构、低k间隔层位线等核心工艺突破,把电容深宽比推到了这个水平。这不是买一台设备就能解决的问题,是材料、工艺、设计三端协同的硬功夫。
产出提升50%,意味着什么?
同样一片晶圆,能切出更多裸片,单bit成本直接下降。在存储涨价周期里,这意味着更高的毛利率弹性。在下行周期里,这意味着更强的价格战能力。三巨头一直靠供给收缩吃涨价红利,长鑫放量加成本下降,中期会稀释部分涨价红利,对下游手机厂、服务器厂是利好,对三巨头涨价联盟是压力。
而这次量产的产品本身,就是最硬的证明。
同步展出的两款LPDDR5X产品,单颗容量均为24Gb,较上一代同类型产品提升50%,分别采用496Ball和245Ball封装规格,适配中高端智能手机和便携式AI终端,目前已进入规模量产阶段。去年的24GB方案是用12颗低密度颗粒拼出来的,这次只需8颗颗粒就能支撑,颗粒数量减少三分之一,带来占板面积、功耗、封装测试成本的系统性优势。
但最值得说的,不是技术,是节奏。
2023年LPDDR5量产,2024年DDR5量产,2025年LPDDR5X量产,2026年LPDDR6全球首发量产。每年一代,一步没落下。2026年8月29日,长鑫自主研发的LPDDR6实现量产,全球首发搭载于小米折叠旗舰,这是中国存储企业首次在高端内存标准上打破三星、SK海力士长期垄断产品先发的局面。SK海力士和三星均规划在2026年下半年实现LPDDR6量产出货,长鑫的量产节奏与国际巨头站在了同一起跑线上。国产DRAM第一次做到“首发不落后”。
市场用数字投了票。
2026年第二季度,长鑫在全球DRAM营收中的市场份额已从去年同期的4% 提升至10%,稳居全球第四位。三星份额为38%,SK海力士25%,美光24%。Counterpoint Research数据显示,长鑫是全球增长最快的DRAM厂商,营收同比增长716%。高盛8月首次覆盖长鑫存储,给予“买入”评级,预测其到2028年将满足中国DRAM需求的50%。
十一年前,合肥市政府拿出百亿资金押注DRAM项目时,质疑声铺天盖地。 那时候国内DRAM产业几乎是一片空白,没有技术积累,没有人才储备,连一台像样的光刻机都买不到。十一年后,长鑫站在世界制造业大会的讲台上,宣布第五代技术平台量产,工艺水平比肩行业顶尖。那句“功夫不负有心人”,从来不是一句安慰,是有人真的一步一步走到了那里。
参考信息来源: 央广网(2026年9月20日)、中国新闻网(2026年9月20日)、华尔街见闻(2026年9月20日)、搜狐新闻(2026年9月20日)、证券时报(2026年8月4日)、钛媒体(2026年9月18日)、TechInsights拆解报告等多家媒体对长鑫存储G5平台量产的公开报道。