有人问,A家庭只有400万现金存款,没有房产和汽车,也没有负债,能排进国内前30%吗?
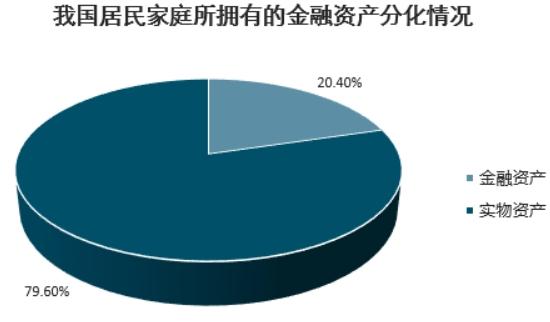
国内统计家庭资产,大多数口径把房子算进去。家庭资产大头是房产,占了接近七成。
很多普通家庭,手里现金不多,可能就十几万存款,但名下有一套自住的房子,估值两三百万。
哪怕这套房背着房贷,扣掉负债之后的净资产,也轻轻松松超过大几十万。
统计口径不一样,排名结果天差地别。不看清口径,单纯对比数字,很容易得出完全错误的判断。
按总资产算排第几。大量家庭靠一套自住房,净资产轻松破百万。
全国大概七成家庭名下有住房。不少家庭房子估值两三百万,扣掉房贷,净资产也很高。
按总资产算,A家庭400万现金,肯定不止前30%,位次会靠前很多。
因为大量家庭的资产是房子,房子估值高,但现金少。
很多家庭,存款也就十几万,但房子值两三百万。总资产加起来,可能超过400万。
但他们的现金,没有A多。A的400万,全是现金。现金是资产,房子也是资产。
按总资产算,A排得靠前。
按净资产算排第几。净资产是总资产减去负债。
很多家庭房子估值400万,房贷300万,净资产只剩100万。
A家庭没有负债,400万就是实打实的净资产。
按净资产算,A家庭400万,肯定远远超过前30%这个门槛。
前30%的意思,是全国所有家庭排队,100户里面排到30名以内。
70%的家庭,净资产都低于这个水平。
国内大量普通家庭,净资产可能就在十几万、几十万。不少农村家庭,资产主要是老家自建房,估值不高,存款很少。
很多工薪家庭,辛辛苦苦一辈子,净资产也就几十万。A家庭400万净资产,排进前30%没问题,位次还靠前。
按现金存款算排第几。国内大多数家庭存款并不多,存款中位数也就几万块。能拿出50万以上现金的家庭,占比都不算高。
能手握400万纯现金、没有房产兜底的家庭,数量非常少。
只比现金,A家庭的位次,会比算上房产的排名还要高一大截。
因为很多家庭资产在房子里,手里活钱不多。
你身边可能有人房子值500万,但存款就几万块。
A家庭没有房子,但有400万现金。按现金排名,A家庭的位置,比按总资产排名还靠前。
为什么无房产会改变体感。资产排名是冷冰冰的数字,过日子是另一回事。
有房家庭不用付房租,房产本身相当于省下一笔巨大的居住成本。
A家庭每个月要持续付房租,长期下来,房租就是一笔持续的支出。
同样400万,别人是一套自住房子加几十万存款,A是纯现金。
A账面数字更高,生活上的保障,却不一定更强。你有一套房,不用付房租,每月工资可以存下来。
A没有房,每月要付房租,400万现金在慢慢减少。账面数字高,但生活压力不小。这就是体感差异。
有房家庭和纯现金家庭的真实差异。房产绑定居住、落户、学区这些民生功能。
现金绑定流动性,抗失业、疾病这类突发风险很强。
但现金会被房租、通胀慢慢侵蚀。房子是实物资产,有居住功能。
现金是流动性资产,应急能力很强。两种资产,各有优劣,不能简单拿数字直接对比高低。
A家庭400万现金,遇到大病、失业,缓冲空间很大。这是巨大优势。
但长期租房,房租持续支出,通胀慢慢稀释现金购买力。
这笔钱,如果一直单纯放存款,每年购买力会慢慢缩水。
如果拿去买房,现金就变成房产,流动性直接下降。这就是A家庭要面对的取舍。