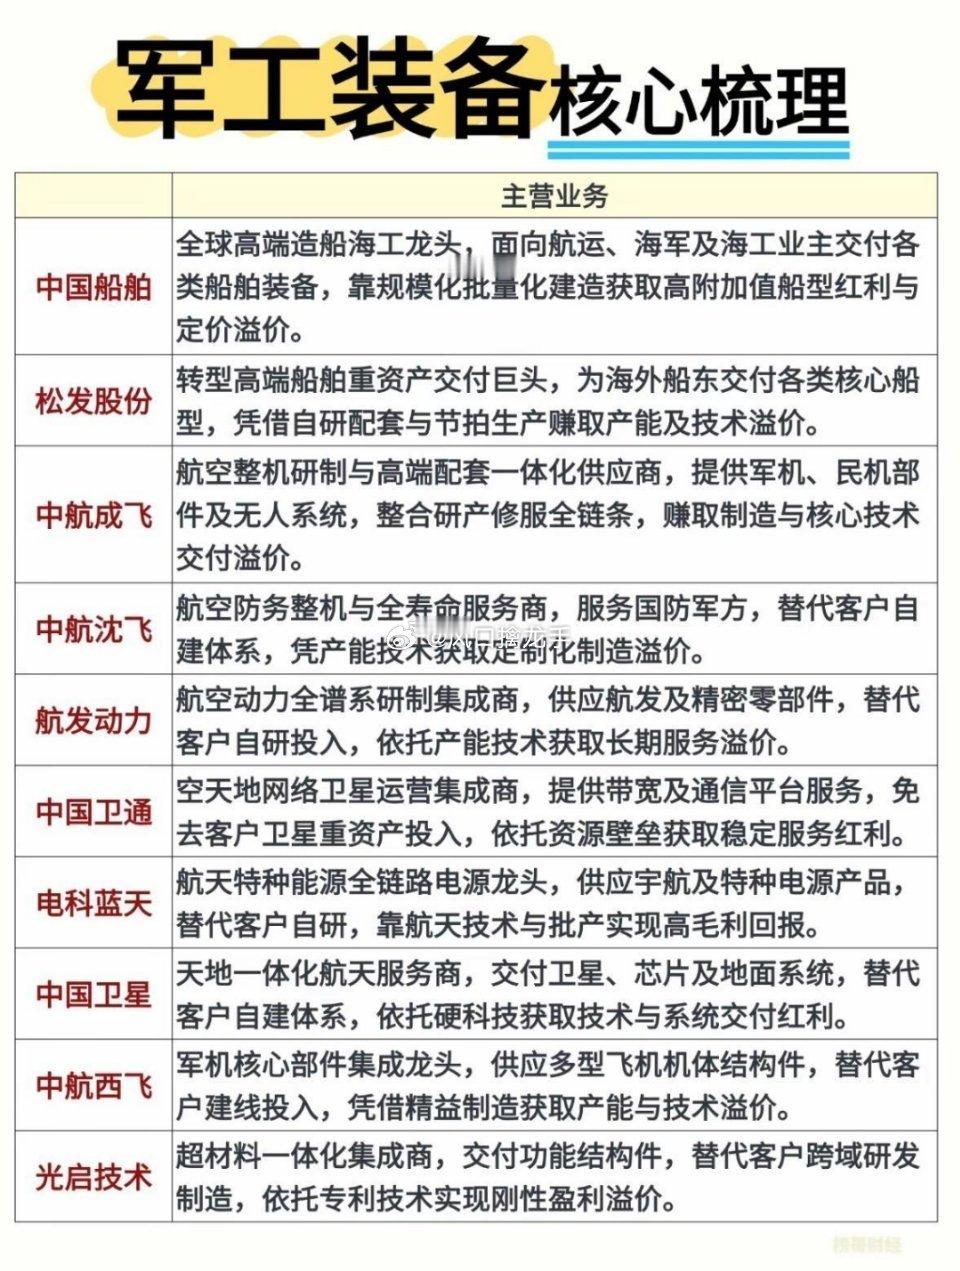
军工装备公司核心业务梳理!近期地缘冲突持续发酵,军工装备行业景气逻辑越来越清晰,早已不是单纯炒概念。行业存在双重确定性支撑:一方面,实战检验凸显国产装备高性价比,中东、南亚订单持续落地,军贸成为第二增长曲线;另一方面,建军百年目标临近,供应链自主可控持续深化,叠加2026年是“十五五”开局之年,装备更新、新质战斗力建设全面提速。地面装备重点标的:✅内蒙一机:国内唯一主战坦克研制基地,军贸出口占比超70%。VT-4坦克对标韩K2坦克,巴基斯坦、泰国订单持续落地,2025年Q1净利润上涨11%,关联销售预期45亿,同比增长64%。✅建设工业:完成轻武器资产注入,量产武装机器狼“战狼-X”,年产能2万台。国内唯一拥有武器集成机器狗牌照企业,已经拿下中东巷战订单,毛利率从25%提升至35%以上。⚠️提醒:以上内容仅为行业业务梳理交流,不构成任何投资建议,股市有风险,入市需谨慎版本2|图文长文案(小红书/公众号)军工装备公司核心业务梳理|地缘催化+十五五,军工逻辑解析地缘冲突持续发酵,军工装备行业的景气逻辑已经发生变化,不再是短期题材炒作,成长逻辑有双向支撑。行业两大核心逻辑1. 军贸出海,打造第二增长曲线实战场景验证国产装备的性价比优势,中东、南亚地区订单持续落地,海外市场打开增量空间,军贸业务成为板块新增看点。2. 国内装备加速迭代建军百年目标稳步推进,产业链自主可控持续深化;2026年作为“十五五”开局年份,新质战斗力建设提速,国内装备更新换代节奏加快,行业内循环确定性增强。地面装备核心标的业务拆解🔹内蒙一机国内唯一主战坦克研制基地,军贸业务占出口比例超70%。拳头产品VT-4主战坦克对标韩国K2坦克,巴基斯坦、泰国等海外订单持续交付。2025年Q1净利润同比增长11%,关联销售预期45亿元,同比大增64%,是地面军贸核心平台。🔹建设工业完成轻武器资产注入,量产武装机器狼“战狼-X”,年产能可达2万台。企业是国内唯一具备武器集成机器狗资质的厂商,已经斩获中东巷战相关订单,产品放量带动毛利率由25%提升至35%以上,新质无人装备增量看点突出。💡盘面解读军工板块兼具国内装备更新+海外军贸双重逻辑,但板块波动受地缘消息、订单交付节奏影响较大,业绩兑现周期偏长。⚠️本文仅行业业务梳理交流,不构成任何投资建议,个股受估值、订单落地进度影响,存在不确定性。版本3|朋友圈精简文案📌军工装备公司核心业务梳理▪️行业逻辑:地缘冲突催化,军贸订单落地成第二增长曲线;十五五开局,新质战斗力建设提速,不再是单纯题材炒作▪️内蒙一机:国内唯一主战坦克基地,军贸占比超70%,VT-4坦克出口巴铁、泰国,25年Q1净利+11%,关联销售预期45亿同比+64%▪️建设工业:轻武器资产注入,量产武装机器狼战狼-X,年产能2万台;国内唯一武器集成机器狗牌照,拿到中东巷战订单,毛利率25%提升至35%+👉提示:仅行业业务交流,军工板块波动大,订单兑现存在不确定性。⚠️不构成投资建议要不要继续写军工板块的资金流向&人气个股版本,放进你的复盘合集?