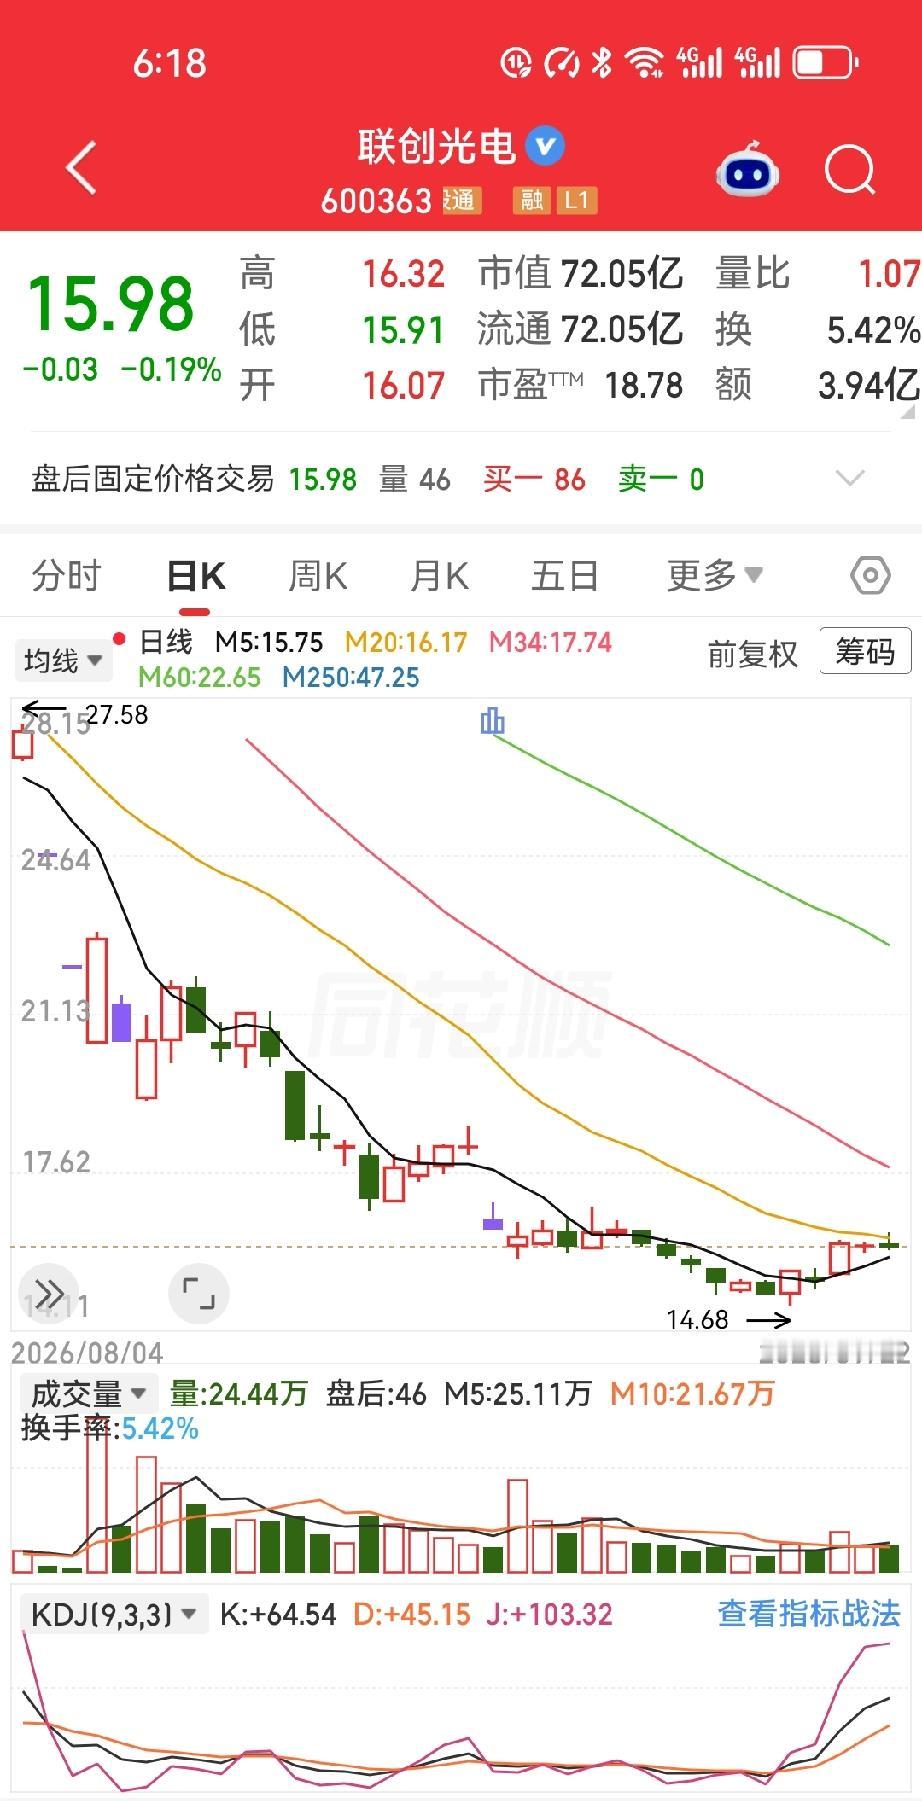
78块买入联创光电,一万股,78万本金。现在16块附近,账户剩16万,62万没了。这不是段子,是真实发生的账户截图。
更扎心的是,这票2026年1月12日盘中确实摸到过78.76元,到8月28日收在18.19元,跌幅接近77%。高位不是编的,是实打实走出来的。
很多人到现在还想不通:公司不是还有利润吗?市盈率才20多倍,怎么就能跌成这样?
问题就出在这——你把PE当体检报告了。
21.6倍市盈率,哪天的?静态、动态还是滚动?利润口径一变,这个数字立马换脸。更关键的是,PE只告诉你“价格是利润的多少倍”,它从来没承诺这家公司治理干净、现金流安全、大股东不伸手。
联创光电的问题,恰恰不在利润表上。
2026年上半年营收13.24亿,降了19.64%;净利润1.67亿,降了36.70%。业绩已经不是“平稳”两个字能糊弄过去的了。
但真正要命的在表外:公司及实控人伍锐被证监会立案,涉及未按规定披露非经营性资金往来。半年报披露,子公司通过贸易和预付款向控股股东关联方付款,截至报告期末还有16.92亿预付款没退回,公司自己定性为“非经营性资金占用”,并提示可能被实施其他风险警示。
你打开行情软件看20多倍PE,看不到这16.92亿的窟窿。
再看股权:控股股东江西省电子集团持股19.25%,其中81.99%被冻结,轮候冻结还在加。债务那边,公司及子公司新增逾期借款5.31亿,累计逾期约14.39亿,占最近一期经审计净资产的32.26%。
到这一步,你再问“PE才20多倍凭什么跌”,问题就问反了。市场定价的从来不是一张利润表,而是现金流、治理、债务、控制权稳定性的总和。
我不主张机械止损,跌5%就跑那是韭菜干的事。但风险控制必须存在——仓位、基本面变化、自己能承受的最大亏损,总得占一样。
这个案例最值钱的地方就一句话:PE是数字,不是体检报告。利润之外,经营现金流、预付款、关联交易、股东冻结、债务逾期、立案调查,一个都不能少看。
你手里有没有那种“看PE便宜就抄底,结果越抄越深”的票?评论区聊聊,我看看谁的故事最疼。