银行上调存款利率,口头承诺高息有效吗?存款理财踩坑,法律怎么看?
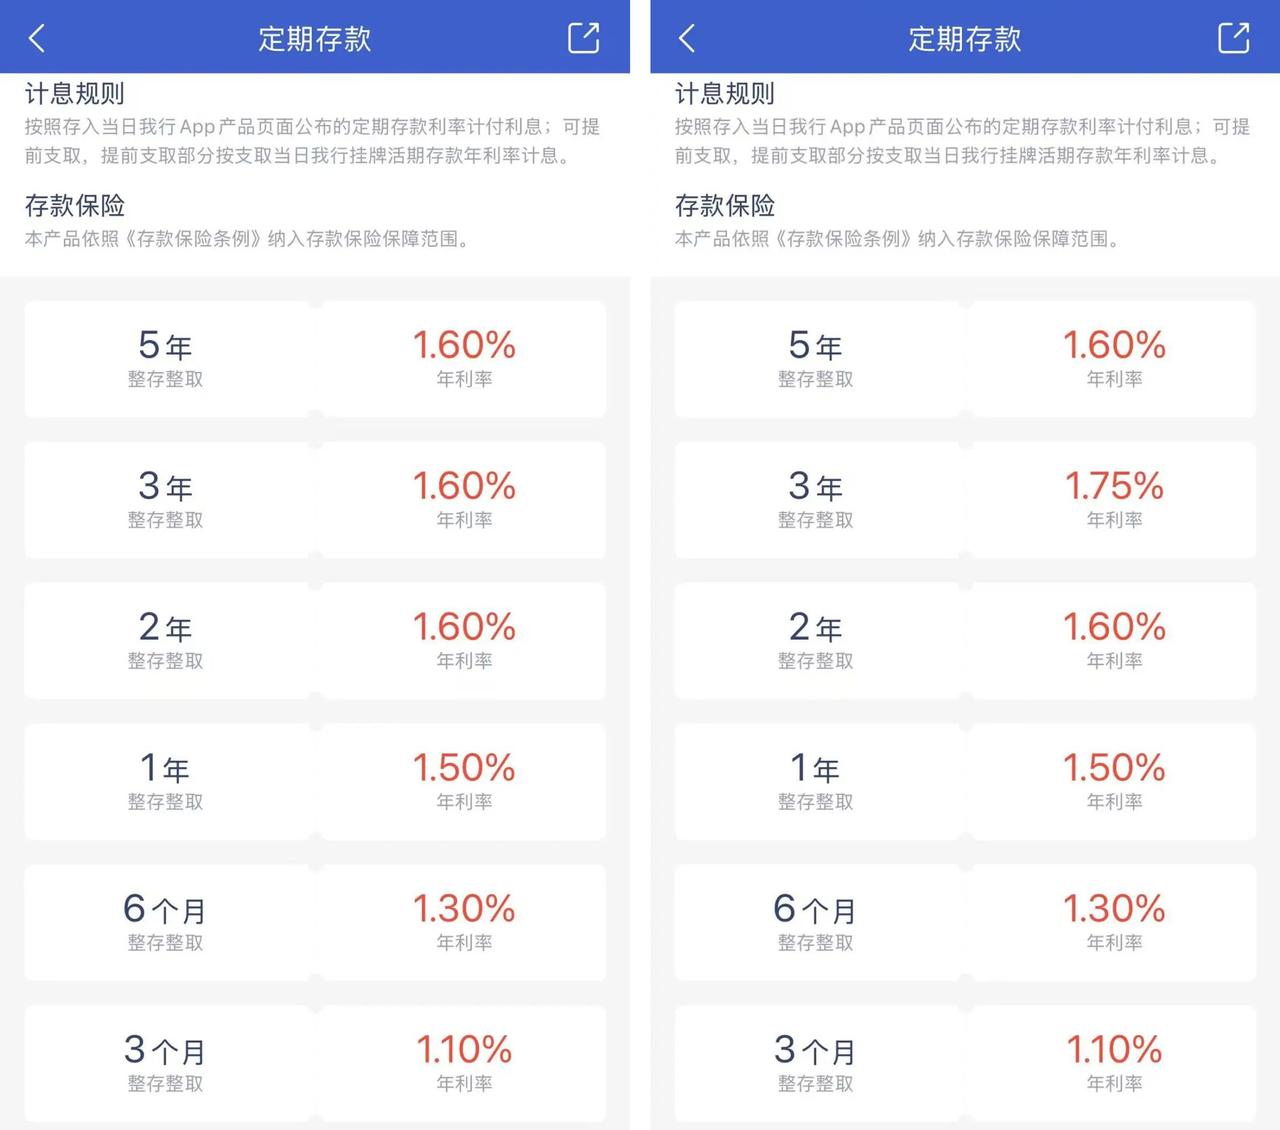
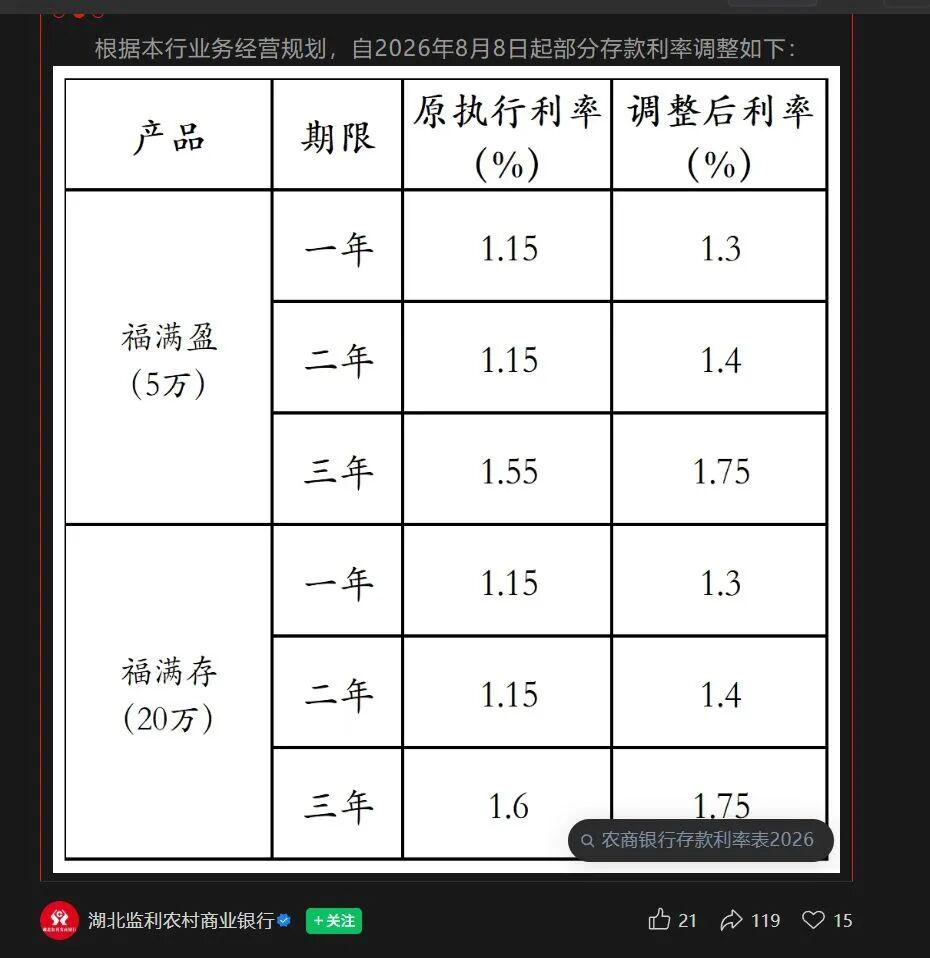
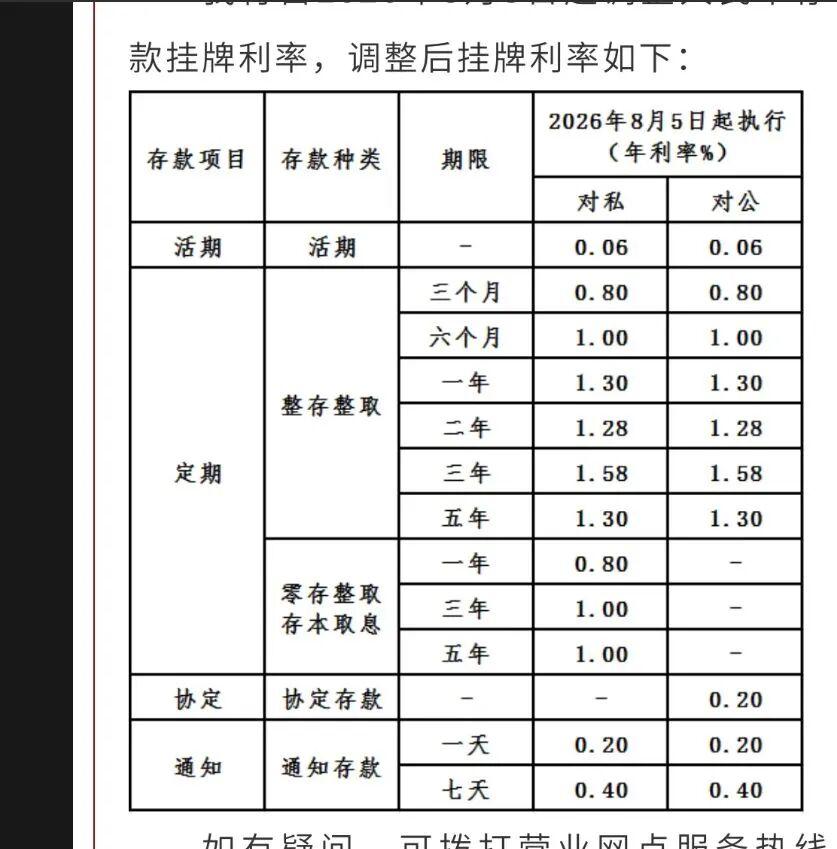
大家好,我是周兆成律师。最近一个热点,多家中小银行逆势上调存款利率,部分五年期定存年利率甚至超过2%,今年还有超50万亿居民定期存款集中到期,很多老百姓开始纠结,要不要去存高息存款。今天从法律角度,给大家讲几个关键风险点。
首先第一点:银行工作人员口头承诺的高利息,法律上不一定算数。
根据储蓄管理条例,银行存款利率必须挂牌公示,储蓄合同以书面存单、APP页面公示利率为准。业务员口头跟你许诺更高利息,如果没有写进存单,没有留存录音、聊天记录等证据,后续银行不认账,法院很难支持口头承诺的高息收益 。千万不要只听口头说好,一定要核对存单、APP页面上的挂牌利率。
第二点,一定要分清:存款不等于理财,二者法律责任天差地别。
定期存款,受《存款保险条例》保护,单家银行本息50万以内,是可以存款保险兜底赔付的 。但是理财、基金、保险,它不是存款!资管新规之后,理财产品不能保本保收益,本金是有可能亏损的。生活中大量纠纷,就是被工作人员误导,本想存钱,结果买成理财保险,等到期才发现收益大打折扣。签字之前,务必看清产品类型,不要稀里糊涂签字。
第三点,银行宣传的法律边界。银行不可以虚假宣传、误导消费者。如果银行广告、APP宣传的利率,和实际办理业务不一致;或者故意混淆存款和理财,隐瞒风险,这就属于金融消费领域的违规宣传,违反金融消费者权益保护相关规定,监管部门可以对银行进行处罚 。
那普通老百姓遇到踩坑,该怎么依法维权?记住三步维权路径:
第一步,完整固定证据:存单、APP截图、宣传海报、业务员聊天记录、录音录像全部保存;
第二步,优先向银行官方客服投诉;协商不成,向国家金融监督管理部门投诉举报;
第三步,如果仍然解决不了,可以提起民事诉讼,通过法院维权。
这里也要提醒大家,中小银行上调利率属于揽储手段,高息产品有可能随时下架调整,不要盲目追求高利率。单家银行存款尽量不要超过50万,用好存款保险制度,守住自己的本金安全。
最后总结一句话:高利率诱惑面前,不听口头许诺,只认书面凭证;分清存款与理财,守住证据,才是保护自己钱袋子最好的法律武器。