“玩不起!”四川成都,一男子母亲在他18岁时,给他买了份终身重疾险。保险缴费期20年,每年保费2000元,保额86320元。15年后,男子被确诊结肠恶性肿瘤、家族性息肉病。他向保险公司申请86320元的重疾理赔,竟然被拒赔。保险公司一口咬定,男子的父亲早年也查出癌症,以此推断男子的肿瘤,属于遗传性疾病,属于合同免责里的遗传性疾病,因此不予赔付。
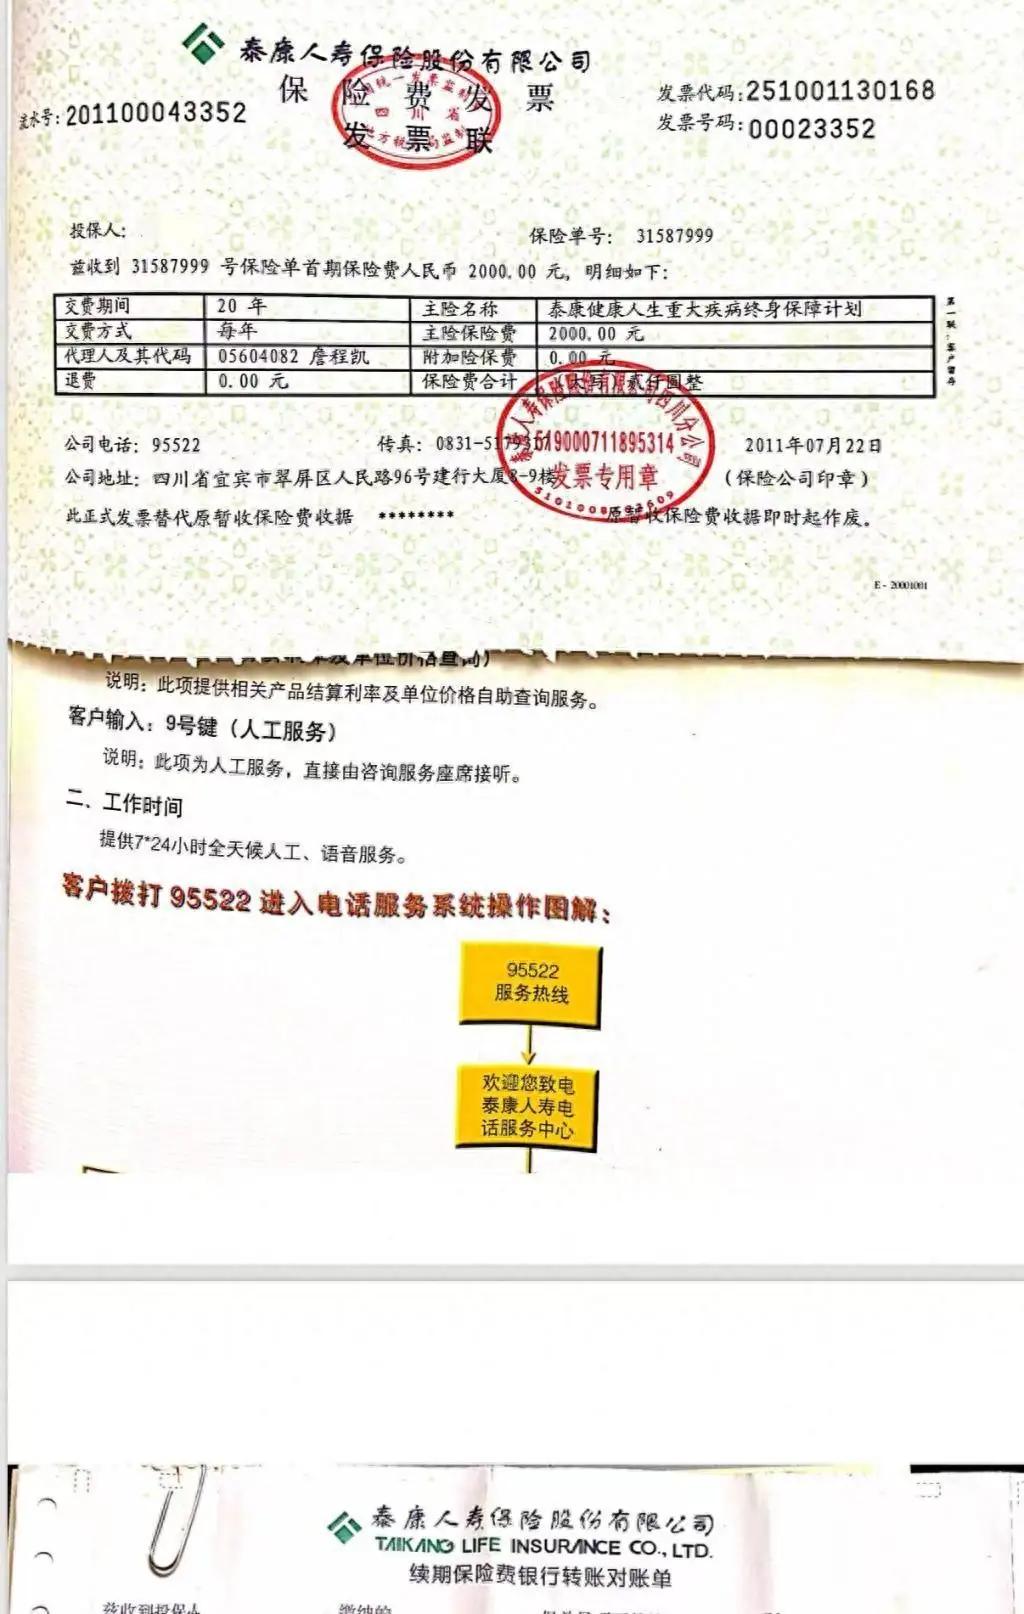
2011年7月,肖先生的母亲在他刚满18岁时,就给他买了一份终身重疾险。
这份保险的缴费周期是20年,每年固定交2000元,对应的重疾保额是86320元,保的是一辈子的重大疾病保障。
之后的15年里,家里每年都按时把保费交上,保单从头到尾都没有断过,一直处于有效状态。
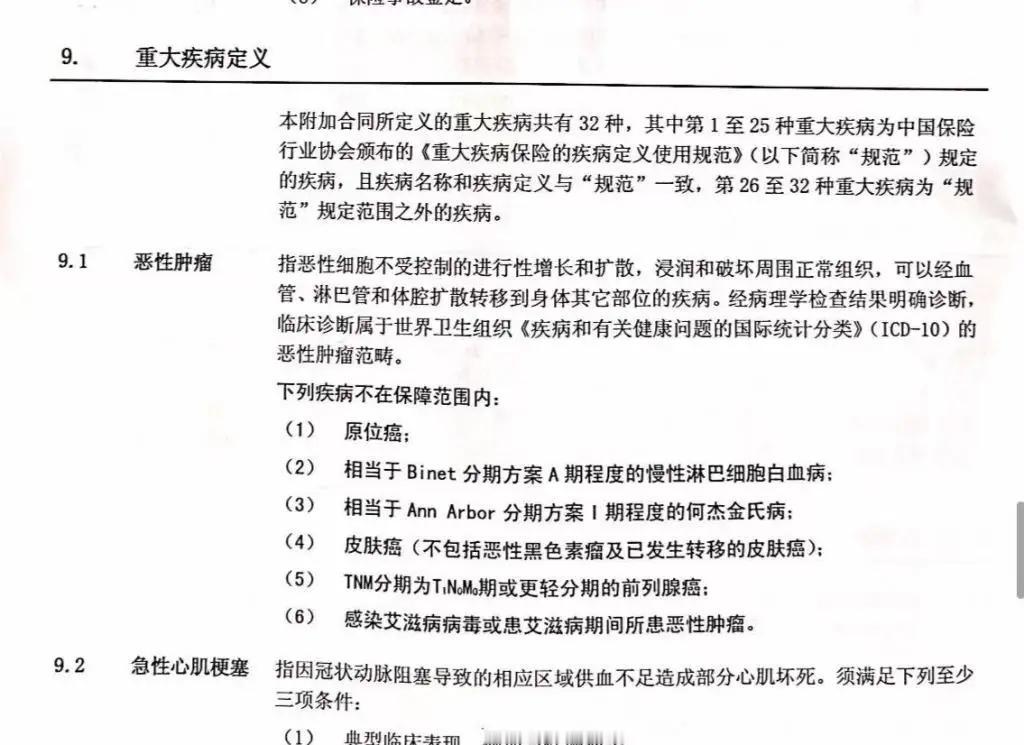
到了2026年8月,不幸发生,肖某身体出了问题,最后被医院确诊是降结肠恶性肿瘤,同时查出伴随家族性息肉病。
按照他买了15年的保险,恶性肿瘤在赔付范围里,他就整理好材料,向保险公司申请全额赔付86320元的重疾保险金。
让肖先生没想到的是,保险公司直接拒赔。
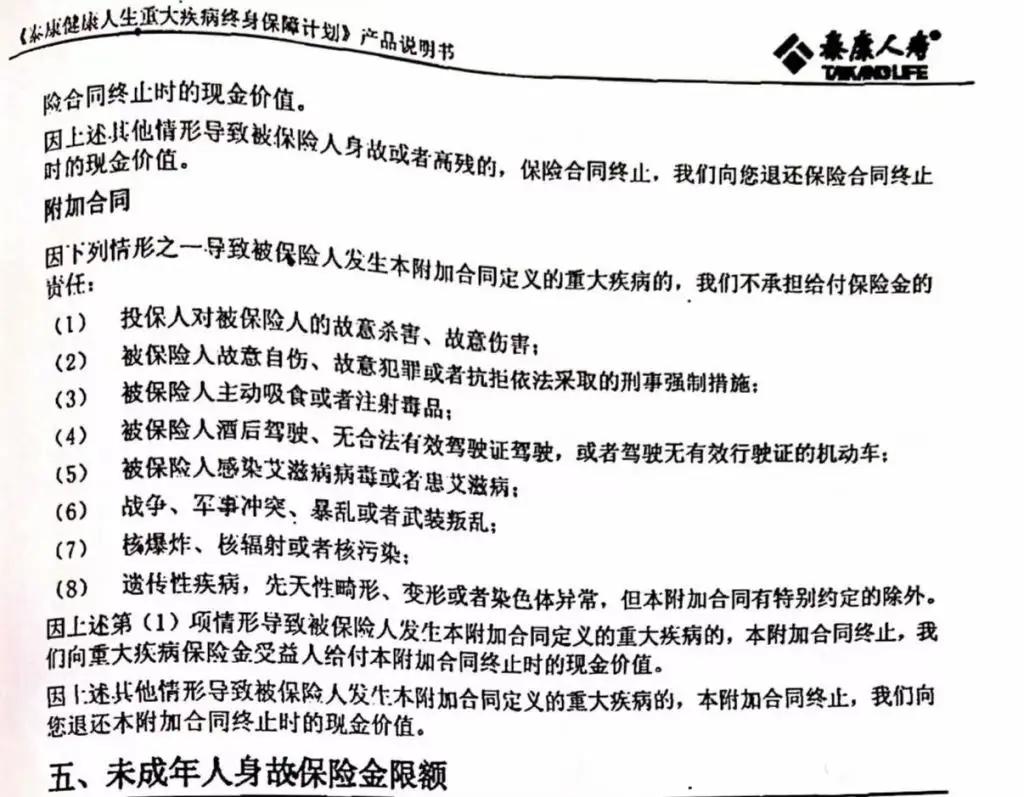
对方给出的理由是,肖先生的病症是家族性息肉病,属于保险合同免责条款里写明的遗传性疾病,不在赔付范围内。
在保险公司看来,肖某的父亲早些年,也查出过癌症,他们仅凭这一点,就直接推定肖先生的肿瘤是遗传性疾病。
肖先生怒了,他认为保险公司玩不起,这份重疾险,白纸黑字把恶性肿瘤纳入了承保范围。
合同里,压根没有单独写由家族性息肉病引发的结肠癌,属于免责情形。
保险公司只靠家里长辈有过患病记录,就直接推定他的病是遗传病,完全站不住脚,连医学检测依据都没有,就在那里胡说八道,妄下断言。
肿瘤医生都说了,这类结肠癌分2种情况,有遗传导致的类型,也有非遗传的散发类型。
绝对不能只靠主观猜测下结论,必须通过专业的基因检测,才能最终确认。
双方来回协商了好几次,始终没能达成一致。
9月15日,肖先生正式向法院提起诉讼,要求保险公司按照合同约定,全额支付重疾保险金。
国内也曾有一起重疾险理赔纠纷,投保人投保多年后确诊甲状腺癌,保险公司以患者有甲状腺结节既往史、没如实告知为由拒赔。
保险公司同样没有拿出证据证明,该结节和确诊癌症存在直接因果关系。
最终法院审理认为,保险公司仅凭既往就诊记录就直接拒赔,没完成举证责任,判决保险公司按照合同约定全额支付保险金,同时承担案件全部诉讼费用。
在我看来,这就是一个很典型的“买的时候啥都好,赔的时候啥都不行”的情况。
肖先生老老实实交了15年保费,真到生病要理赔了,保险公司连检测都不肯做,只靠家里长辈有过病史就往遗传病上推,简直是胡闹。
买重疾险,本来就是图生病的时候有保障,要是随便找个理由就能拒赔,那这么多年交的保费,就相当于打了水漂,对所有按时缴费的投保人都不公平。
《保险法》第17条规定,对保险合同中免除保险人责任的条款,保险人在订立合同时,应当履行提示和明确说明义务,未作提示或者明确说明的,该条款不产生效力。
同时。民事诉讼遵循“谁主张谁举证”原则,保险公司主张病症属于免责范围,就必须拿出充分的医学证据支撑结论,不能仅凭主观推定就拒绝履行赔付责任。
对此,你怎么看?
案例来源:内蒙古晨报2026-9-23
评论列表