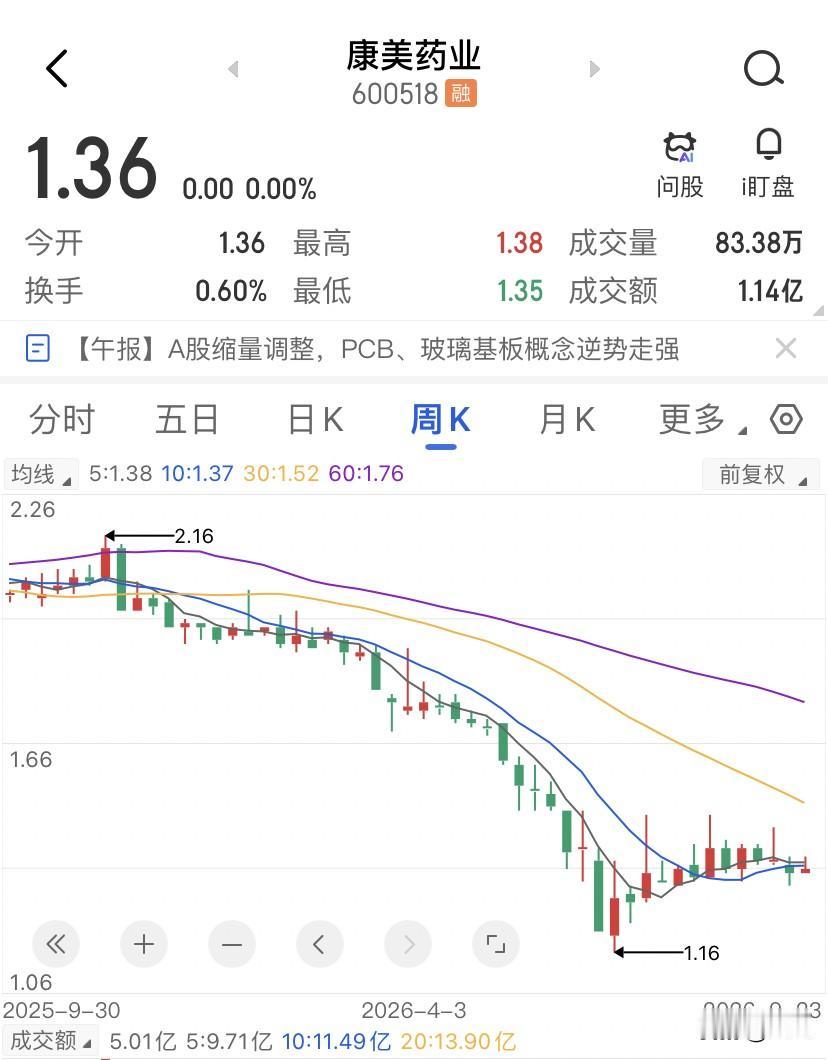
4元重仓60万,如今股价只剩1.35元,浮亏66%。很多人第一反应:涨回去不就完了?太天真。1.35元回4元,需要涨196%,跌下去是腰斩再腰斩,爬回来却要翻近两倍。这就是深度套牢的真相——下跌和回本,从来不是对称的。
我认为,深套真正可怕的地方还不是这个数字,而是人很容易被“4元成本”困住。
不少人买股票时研究公司,亏到一定程度以后,研究对象慢慢变成了自己的成本价:什么时候解套、什么时候回本、能不能再补一点摊低成本。
问题是,公司不知道你多少钱买的,市场也不会照顾你的持仓成本。
再看康美药业2021年的公开信息,就更能看出这个问题。
公司2021年半年报显示,上半年营业收入20.69亿元,归母净利润亏损9.30亿元,扣非归母净利润亏损11.59亿元。
公司股票从2021年4月29日起已经被实施退市风险警示,简称也由“ST康美”变成“*ST康美”;到了6月4日,揭阳中院裁定受理公司重整。
也就是说,到了2021年年中,这已经不是一只只需要判断“中药行业景气不景气”的普通股票了,债务、重整、退市风险都属于必须摆上桌面的变量。
我的看法是,低股价最容易让人误把“价格低”当成“风险已经释放”。
4元看着比40元便宜,1元多看着更便宜,可股票价格本身并不告诉你企业值多少钱。
股本有多少、资产负债表什么样、主营业务能不能挣钱、现金流能不能撑住,这些东西比一个个位数股价有用得多。
康美还有一个不能绕开的历史背景,2021年11月12日,广州中院对康美药业证券虚假陈述特别代表人诉讼作出一审判决,52037名投资者获赔合计24.59亿元。
最高人民法院后来明确介绍,该案是我国首起特别代表人诉讼案件。
这个数字不是网络传言,而是已经生效司法判决所对应的公开事实。
我觉得,这类经历给普通投资者最重要的提醒,不是以后看见问题公司就一定会跌,也不是出现重整就一定没有机会,而是“跌很多”本身不能构成买入逻辑。
价格从20元掉到4元,只能说明过去跌了很多,不能证明4元以下不存在新的风险。
这里还有一笔账,一些文章写得并不严谨。
康美药业2021年重整中确实实施了资本公积转增,公司以约49.39亿股为基数,按每10股转增18股,共转增约88.90亿股。
可这绝不等于每一个老股东都简单获得“10送18”。
公告写得很清楚,这批转增股份里,12.66亿股用于解决资金占用问题,11.13亿股用于向中小股东分配,28.79亿股由重整投资人受让,还有36.31亿股用于以股抵债。
真正分给相关中小股东的11.13亿股,是按2021年12月14日股权登记日、剔除前五十名股东等条件后,再按持股相对比例分配。
这就意味着,如果有人真是在2021年4元附近买入,一直拿到今天,直接拿“4元减1.35元”算真实亏损,很可能并不准确。
他的真实成本要看交易流水、是否持有到股权登记日、是否属于当时分配范围、实际拿到了多少转增股份,中间有没有增减仓。
这也是我认为这件事最有知识含量的一点:看多年持仓,不能只看两端股价,还得看复权、送转、分红、重整权益调整。
再把时间拉到2026年半年报,问题又变成了另一种。
康美药业2026年上半年实现营业收入22.90亿元,同比下降11.13%;归母净利润3603.48万元,同比增长113.21%。
光看“净利润翻倍”,确实很容易觉得经营已经明显改善。
可扣非归母净利润仍然亏损5958.74万元,报告期非经常性损益合计9562.22万元,其中非流动性资产处置损益达到8137.99万元。
在我看来,看这种财报不能只问“赚没赚钱”,还得继续问一句:这笔利润是怎么来的。
公司半年报还显示,投资收益达到8161.24万元,变动原因主要是本期处置子公司产生投资收益。
利润表里的“资产处置收益”这一单独科目则只有373.51万元。
把这些一次性、非经常性的收益和主营经营能力分开看,得出的感觉会完全不同。
这不代表企业没有改善,经营活动现金流净额从上年同期的负8211.68万元变成正3605.28万元,本身就是值得继续观察的变化。
可营收还在下降,扣非利润仍亏损,说明判断经营质量时,不能只盯着一个同比增长113%的归母净利润数字。
我更愿意把重仓深套理解成一个资产配置问题,而不是一道“等它涨回来”的题。
几十万元压在一只股票上,真正被占用的不只有账面资金,还有几年时间里的选择权。
市场里别的企业在增长,行业在变化,你却一直拿过去的成本价要求今天的资产给你一个交代,这往往才是沉没成本最难处理的地方。
投资需要敬畏公开信息,也要尊重市场规律,成本价可以用来复盘,却不该成为判断一家企业未来价值的唯一标准。
理性看财报、控制仓位、保护家庭流动性,比执着于一次“回本”更重要。
评论列表