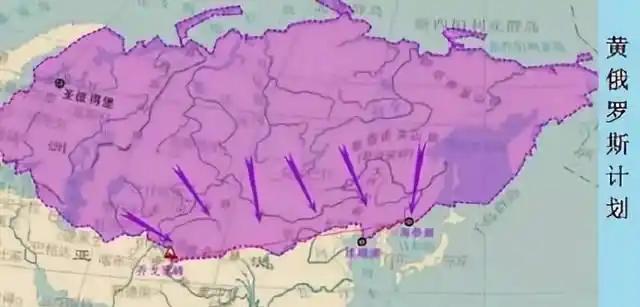
俄罗斯的国运,其实从失去最后一次对华红利开始,就注定要被打回原形。19世纪疯狂扩张,20世纪凭借抢来的庞大版图和资源,与美国平起平坐。但这种依靠“吃地缘红利”维持下去的模式,和当年的日本如出一辙。
如今红利耗尽,所有优势都在不断收缩。缺少可持续的内生动力,仅凭掠夺撑起来的庞然大物,终究扛不住时间的消磨。等超级大国的光环彻底褪去,俄罗斯还能拿什么稳住自己的阵脚?
真正把这个问题摆到台面上的,是“西伯利亚力量2号”。5月普京访华后,双方只确认线路和建设方式已有总体共识,价格、最终合同与开工时间仍未敲定,这条管道还不能正式动工。
这不是一条普通管线,它规划经蒙古国每年向中国输送500亿立方米天然气,气源来自亚马尔。那里原本面向欧洲,俄罗斯如今急着把西向出口改道东方,中国却没有同样紧迫的时间表。
现有“西伯利亚力量”年输气能力已经超过380亿立方米,但它连接的是东西伯利亚气田,替代不了西西伯利亚曾经服务欧洲的整套产能。新管道迟迟落不了笔,真正卡住的是旧市场无法平移。
欧洲这扇门缩得有多快?2025年俄罗斯对欧管道天然气出口再降44%,跌到上世纪70年代中期以来最低水平。曾经稳定、高价、距离相对合适的客户,已经很难靠一次政治转圜完全找回。
再看石油,2025年俄罗斯出口约2.38亿吨,其中约八成流向中国和印度,对欧洲出口则从制裁前的1.75亿吨降到2500万吨。货并非卖不出去,问题是买家越集中,卖方的议价空间就越窄。
中国也没有拒绝俄罗斯能源,而是按自己的需求算账。中国既有中亚管道、海运液化天然气和国内产量,也在快速增加新能源装机,没必要为了替俄罗斯消化闲置产能,提前锁定任何价格和数量。
所以所谓“丢掉对华红利”,并不是中俄突然翻脸,而是莫斯科发现,战略伙伴关系不等于商业兜底。俄罗斯越急着找出口,中国越能耐心谈价格、融资和风险分担,这就是供需位置的变化。
贸易数字同样说明问题,2024年中俄贸易额创下2448亿美元纪录,2025年回落到2279亿美元,是五年来首次下降。规模依然很大,却提醒俄罗斯,对华转向不是一条只涨不跌的自动扶梯。
更深的麻烦在国内,俄罗斯央行确认,经济增速从2024年的4.9%降到2025年的1.0%。到2026年9月,基准利率仍是14%,通胀为6.3%,高利率正压着民间投资、住房和消费信贷。
军工订单可以把钢铁、化工和机械生产拉起来,却不能自动变成更高的民用生产率。资金、劳动力和设备长期向战争体系集中,眼下的产值可能好看,未来更新工厂、发展服务业的空间却会被挤掉。
财政也绕不开能源,俄罗斯2025年油气收入下降24%,只剩8.48万亿卢布,创2020年以来最低。2026年预算原想把赤字压在国内生产总值的1.6%,如今预计可能接近3%。
疆域大不等于成本低,跨越11个时区的铁路、管网、港口都要持续维护,人口却在收紧这根绳。俄罗斯2025年初人口约1.461亿,生育低迷与用工紧张并存,广袤土地反而更难转成稳定产出。
制裁带来的影响也不只是少卖几桶油,结算、保险、航运、精密设备和零部件都被重新定价。中国商品能填补不少消费品和机械缺口,却无法原样复制俄罗斯过去从欧洲获得的市场、技术与资本组合。
不过,把俄罗斯与当年的日本完全画等号,或者断言它必然崩塌,同样不准确。它仍有核力量、粮食、油气、矿产、军工和教育体系,也是安理会常任理事国,不会因一条管道没签就突然倒下。
真正决定国运的,是能否把存量家底变成新的生产能力。如果资源收入继续主要填进战争和低效率部门,优势只会被一点点折旧;如果能转向科研、民用工业、基础设施和人口,缓冲期仍可能变成转型期。
俄罗斯要稳住阵脚,靠的不会是再等一轮油价暴涨,也不是指望中国无限接盘,而是降低冲突成本、恢复投资预期、提高劳动生产率,并让远东开发从资源外运变成产业和人口真正留下来。
说到底,大国真正能传下去的,从来不是地图有多大,而是每一代人能不能创造比上一代更多的价值。俄罗斯尚未被命运判决,但可供选择的时间正在缩短,这才是“红利吃尽”之后最危险的地方。