FT报道,Anthropic 拟议的 1 万亿美元 IPO 估值正面临投资者日益严格的审视:Anthropic 的年化收入在 7 月激增至 650 亿美元,预计到年底将超过 1200 亿美元;然而,投资者质疑这种增长中有多少能够真正持续下去。这种不确定性体现在巨大的估值区间上:投资者预计 Anthropic IPO 后的估值可能在 1.5 万亿至 4 万亿美元之间,而目前的估值预估为 9650 亿美元。
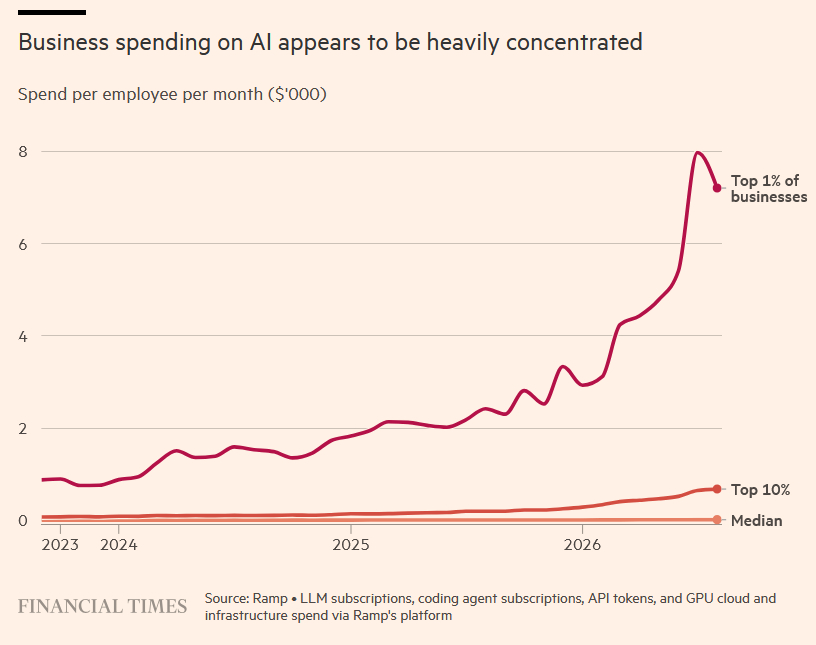
与此同时,市场竞争正日趋激烈:OpenAI 在周度客户支出方面已超越 Anthropic(这是两年半多以来的首次),而来自中国公司及 Meta 的低成本开源模型,其性能也正日益逼近顶尖的闭源模型。此外,AI 支出呈现高度集中态势,排名前 1% 的企业在 AI 上的投入远超其他企业。
价格竞争也影响到了客户群体,例如 Ramp 及其客户会根据具体任务在不同模型间切换,从而将 AI 支出削减了 40%。与此同时,自 2025 年初以来,AI Token(标记)的使用量激增了 250 倍,显示出需求正在扩张;但关键问题在于,随着模型成本降低且可替代性增强,这种增长能否转化为持续的利润。核心问题在于,Anthropic 能否将使用量的爆发式增长转化为一种持久的商业模式。