迎来历史拐点!国内商业航天告别试验时代,冲刺规模化产业爆发
当下国内商业航天正站在历史性转折点。行业已经告别反复试错的技术验证阶段,大步迈向大规模量产与商业化运营。政策体系完善、关键技术闯关、市场资本协同发力,多重因素叠加,推动产业驶入高速成长通道 。
政策监管体系不断完善,彻底告别过去多头分散管理的局面。2025年国家航天局设立商业航天司,统筹发射审批、频率轨道等关键资源。2026年正式出台《商业航天标准体系1.0版》,覆盖火箭、卫星、发射场、应用治理完整链条,为工业化批产、低成本交付搭建清晰规则框架,行业发展拥有顶层制度保障。
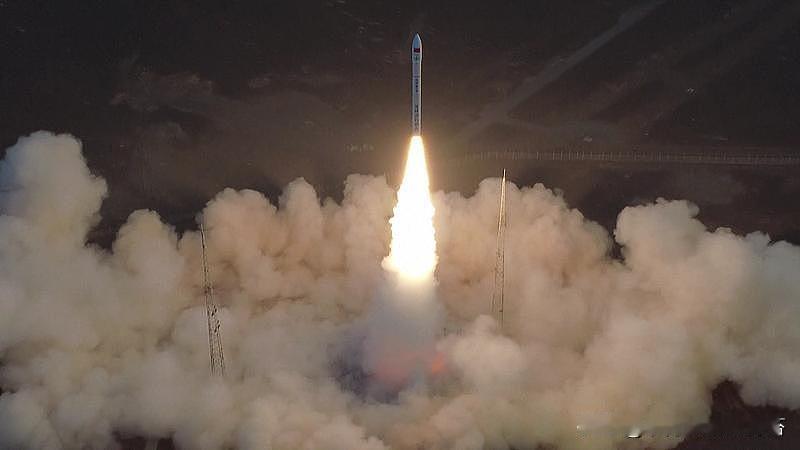
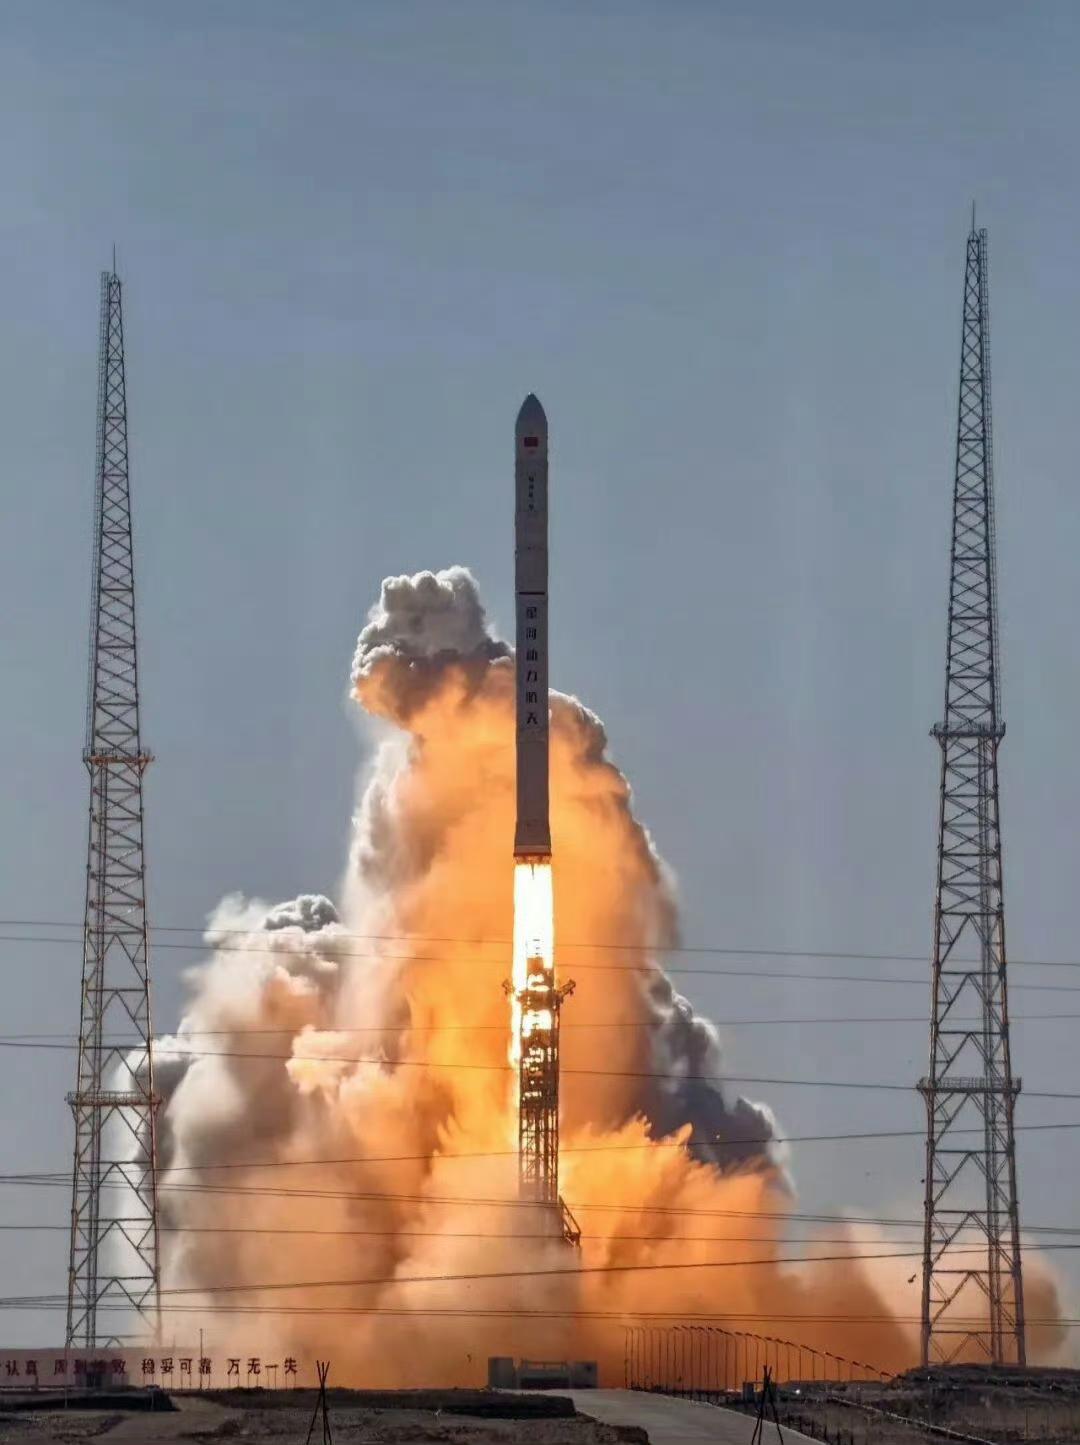
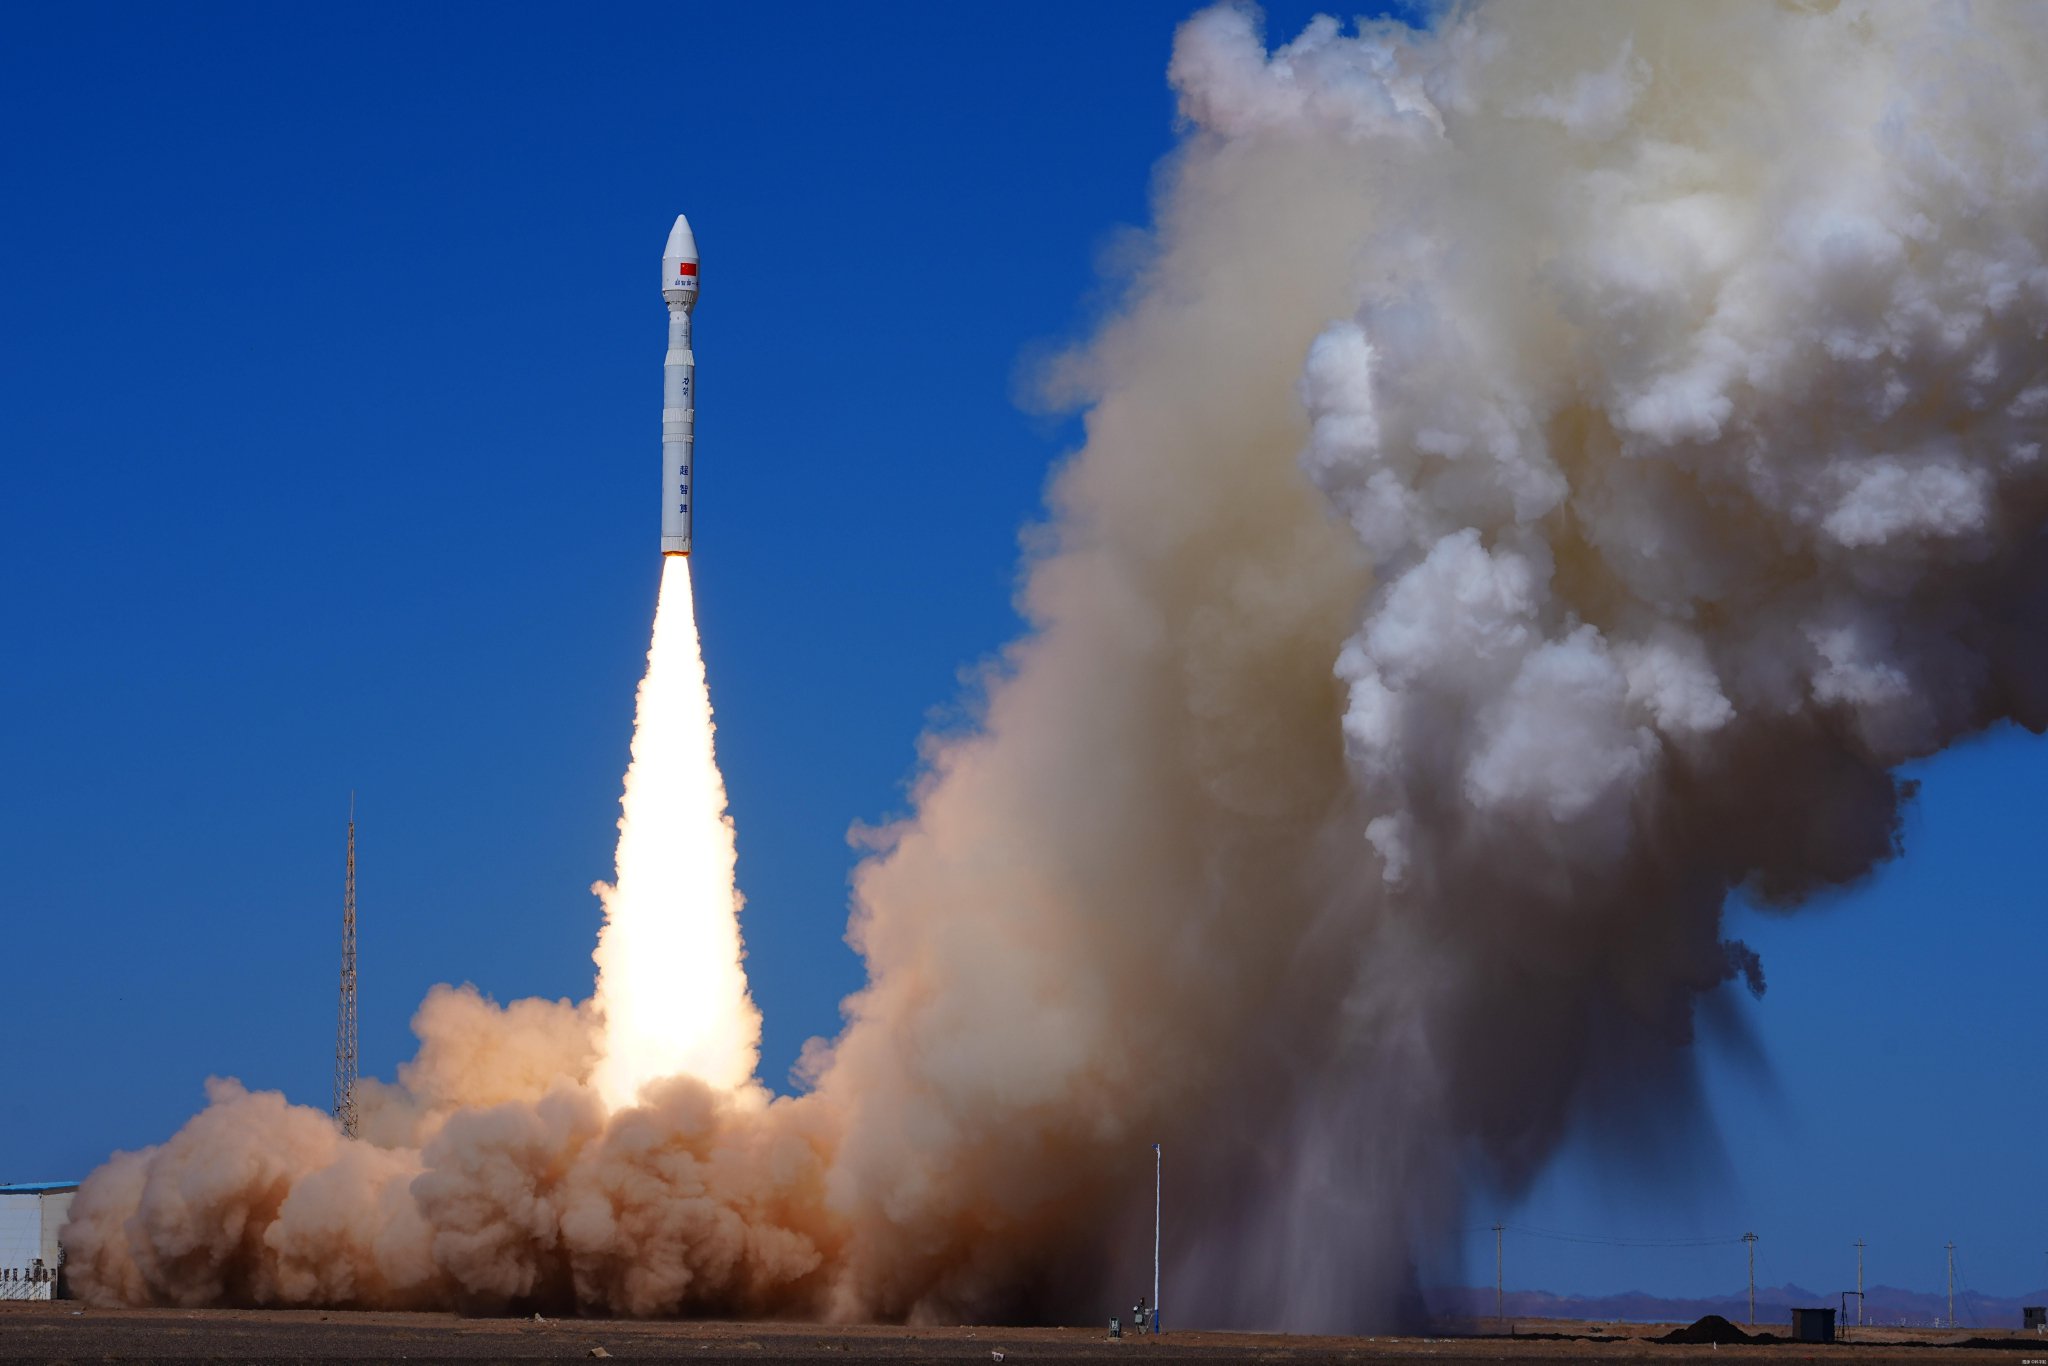
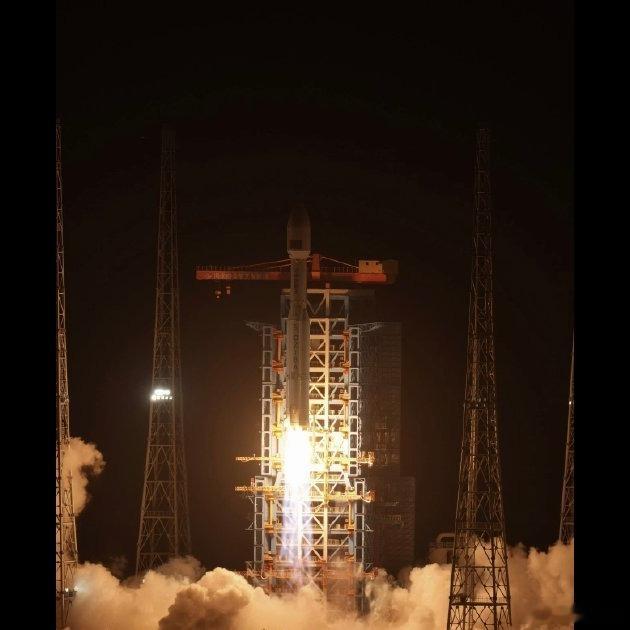
可回收火箭,是打开低成本航天时代的金钥匙。朱雀三号、长征十二号甲已经顺利完成入轨,并且开展回收试验。2026年被业内公认为验证攻坚关键年,智神星一号、双曲线三号、引力二号多款可复用火箭计划开展首飞回收测试。一旦完成回收、检修、重复飞行完整闭环,发射成本有望直接下降50%‑70%,破解长期以来高造价的痛点 。
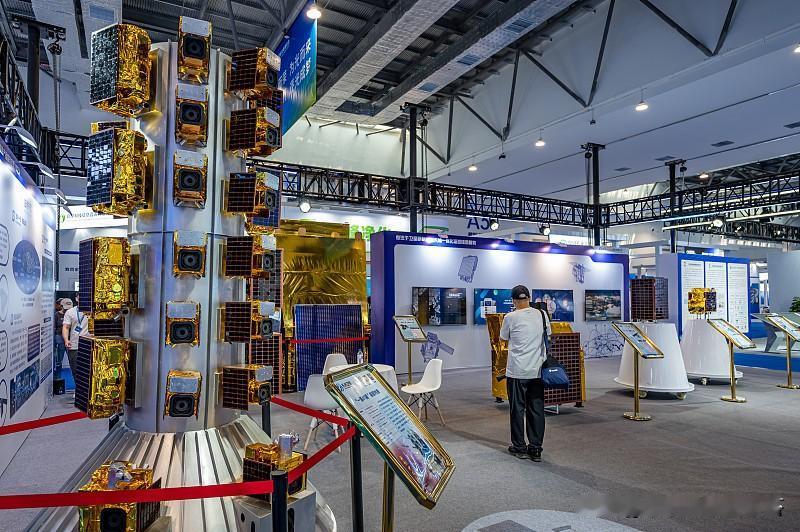
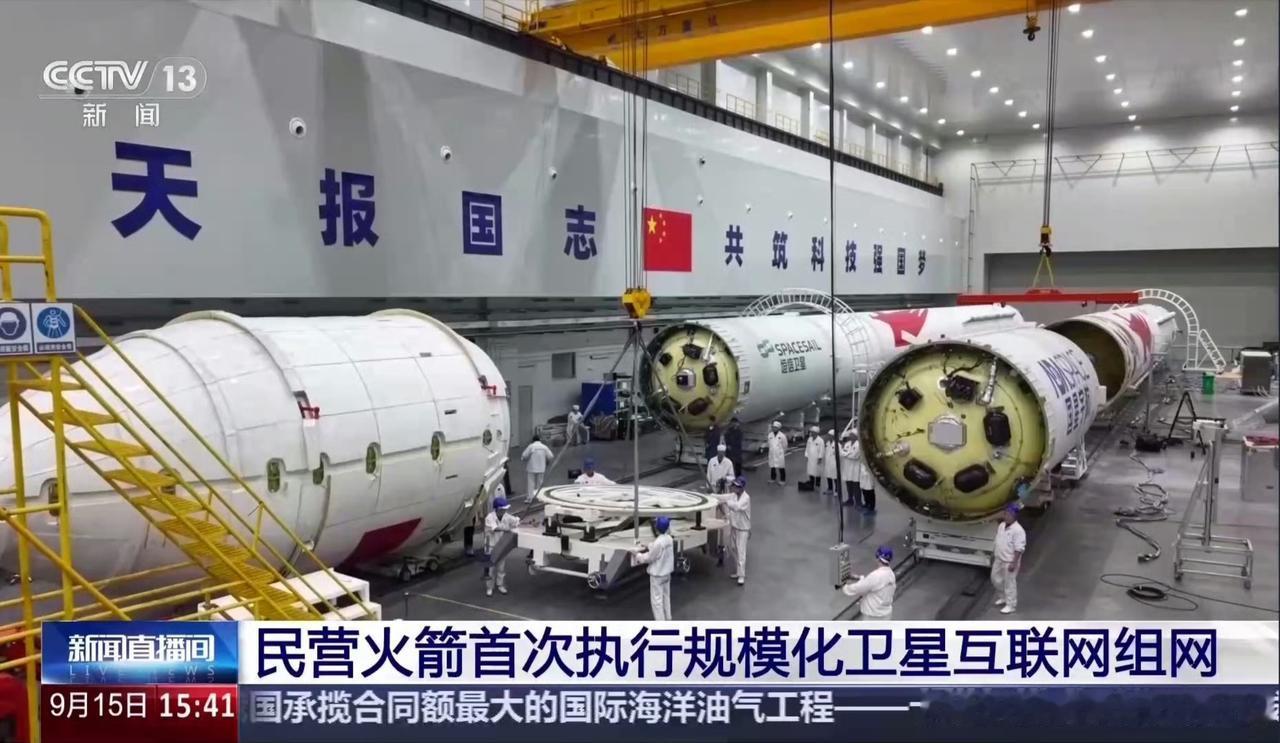
低轨卫星互联网带来确定性极强的市场需求。千帆、国网两大星座规划卫星总数接近2.8万颗,当前入轨大约400颗,2026年正式进入高频组网建设周期。值得关注的是,民营火箭朱雀二号已经承接大型星座批量发射任务,国家队与商业企业协同配合的全新格局已经落地。
资本市场的投资逻辑也发生巨大改变,彻底脱离单纯概念炒作,转向看真实订单落地兑现。2025年行业融资规模约186亿元,同比上涨32%。科创板开辟商业火箭企业上市通道,蓝箭航天等头部企业推进IPO进程,为长期技术攻关提供稳定资金来源。产业链内部出现明显分化,上游零部件配套企业率先受益订单增长;而火箭、卫星总装集成企业依旧面临不小经营压力 。
客观看待全球赛道竞争,我们和海外顶尖水平依旧存在差距。国内商业发射报价,相当于猎鹰9复用模式的3‑10倍,整体运载能力差距明显。但是我们拥有全球完备工业体系、充足工程技术人才,集中攻关路径清晰。2026年国内商业发射占比有望突破60%,迎来行业量产元年。
商业航天比拼,早已不是简单能不能把航天器送上太空。真正的大考,在于可回收火箭工程化落地速度,能不能赶上国际频轨资源争夺的时间窗口。
只有突破运力成本瓶颈,航天才会从宏大的科研事业,转变为能够自我造血、良性循环的现代化产业,未来卫星通信也会一步步走进大众日常生活。
对于商业航天从试验走向大规模量产,你怎么看待这条赛道未来发展?欢迎理性留言探讨。