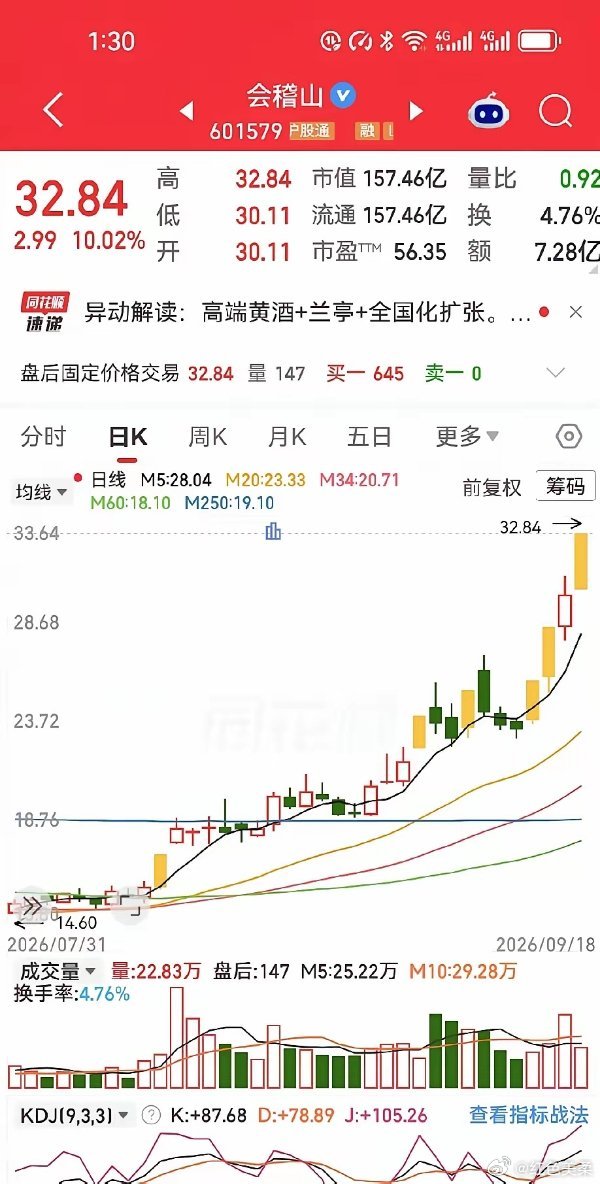
15块买入会稽山,19万变40万?别急着羡慕,先看清这三点。我认为,这个故事真正值得看的,不是“19万变40万”有多刺激,而是业绩、估值、情绪往往跑的不是一个速度。只盯着盈利截图,很容易学到最表面的东西;把账怎么算、钱靠什么赚、风险藏在哪儿拆开,才更有价值。9月18日,会稽山股价创上市以来新高,9月内涨幅接近70%;到9月21日上午,证券时报数据宝记录到公司5个交易日拿下4个涨停,累计涨幅54.29%。这种走势最容易制造一种错觉,好像只要找到“冷门股”,耐心拿住就行。我的看法是,把这种行情简单说成“学巴菲特买冷门”,其实把最难的部分省掉了。真正难的不是买一只关注度没那么高的股票,而是买的时候能不能讲清楚利润从哪来、增长能不能持续、估值到什么位置还愿意拿。只讲“熬”,不讲判断标准,那不是完整的方法。会稽山的基本面确实有改善。2026年上半年,公司实现营收8.53亿元,同比增长4.43%;归母净利润1.29亿元,同比增长37.04%;扣非净利润1.04亿元,同比增长16.77%。中高端黄酒收入5.95亿元,同比增长14.17%,经营现金流也转正,这里能看出的,是产品结构和盈利质量在变好,不是凭空讲故事。可股价涨得快,和利润涨得快,不能直接画等号。净利润同比增长37.04%,说的是企业和去年同期相比赚了多少钱;股价涨幅说的是市场愿意给这家公司什么价格。股价里还装着增长预期、资金偏好、板块热度和估值变化,拿“利润涨37%”直接推导“股价还能涨多少”,逻辑上少了好几步。更值得留意的是公司自己的风险提示,截至9月16日收盘,会稽山滚动市盈率48.61倍,静态市盈率55.52倍;对应行业滚动市盈率19.60倍、静态市盈率18.96倍。公司还表示生产经营正常,没有应披露而未披露的重大信息,并提示投资者注意二级市场交易风险。我更愿意把这理解成一句大白话:公司可以变好,股票也可以变贵。好公司不是任何价格都便宜,业绩改善也不是股价永远上涨的保证。涨得越快,买入的人越该问自己,后面靠的是利润继续兑现,还是估值继续抬高。黄酒板块一起动,也不代表三家公司经营一样,会稽山上半年营收、利润双增。古越龙山营收7.87亿元,同比下降11.89%,净利润9155.64万元,同比增长1.38%。金枫酒业营收1.89亿元,同比下降12.46%,归母净利润亏损576.20万元,股票能一起涨,财报却是三套答案。在我看来,这也是追热点最容易漏掉的一层:行业逻辑只能帮你缩小范围,不能替你完成个股研究。黄酒可以一起讲年轻化、高端化、全国化,可渠道效率、产品结构、现金流、利润率,落到每家公司身上都不一样。板块上涨是一张合影,财报才是各家的体检单。会稽山的高端化也有公开依据,2025年年报明确提到坚持高端化、年轻化战略,2026年上半年中高端黄酒收入继续增长。可要把这一轮上涨全部归到某一款酒、某一次直播或某一个爆款上,目前没有权威信息支持这种单一因果,公司异常波动公告也表示未发现影响股价的市场传闻或热点概念。赚钱案例能看,方法能学,可最不该学的是截图里的兴奋。你看到的是买对之后留下来的结果,看不到买早了、拿不住、判断错了、追高后回撤的样本。把幸存者路径当成人人都能复刻的公式,往往才是风险开始的地方。我觉得真正能留下来的经验就三件事:看业绩要看质量,不只看一个利润增速;看股价要看估值,不只看涨了多少;看行业要看分化,不要把板块热度当成每家公司都一样优秀。理性投资、尊重规则、独立判断,比追一张盈利截图更重要。市场有机会,也有波动,把事实看清、把风险想明白、对自己的资金负责,才是更长期的做法。