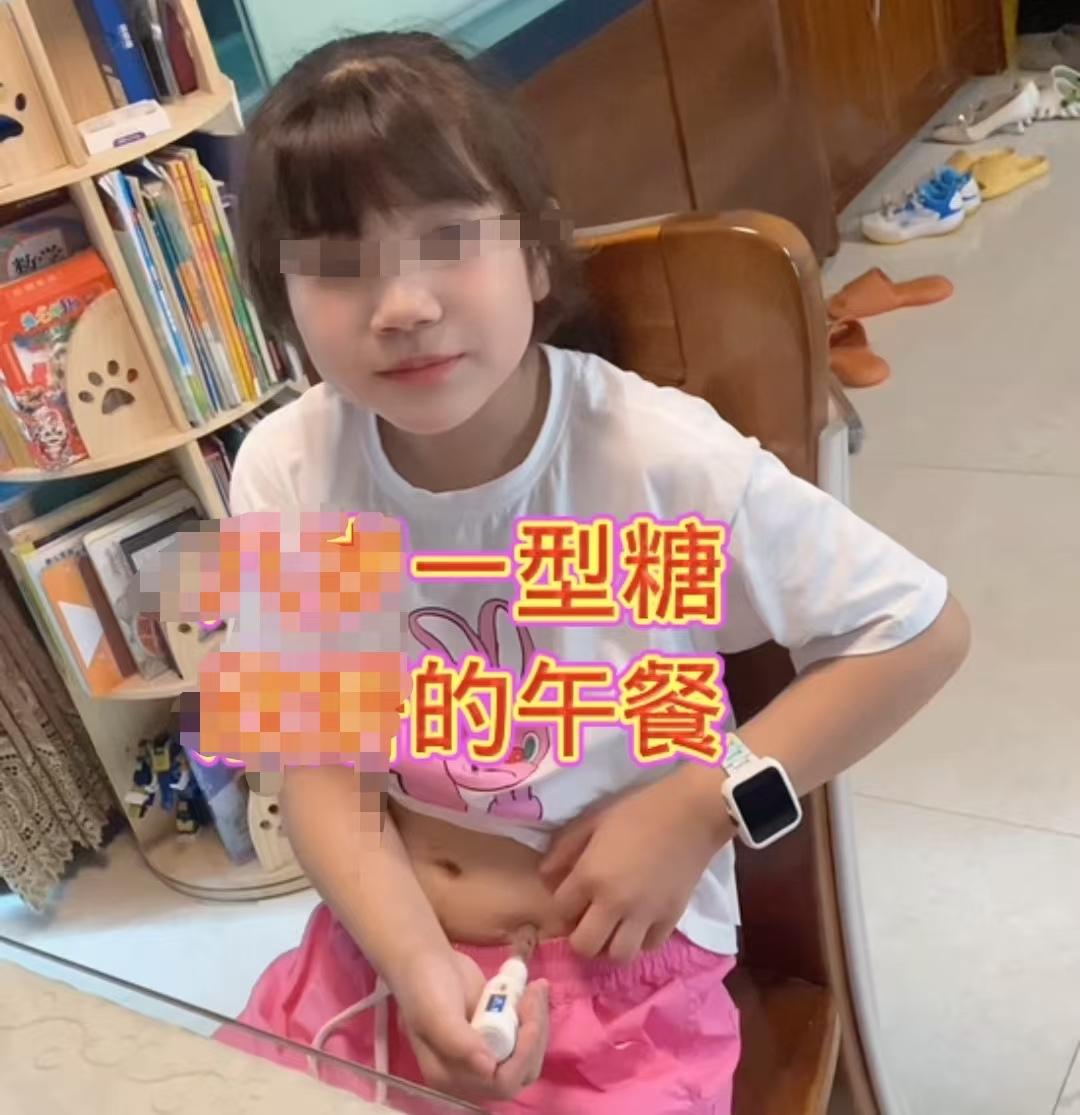
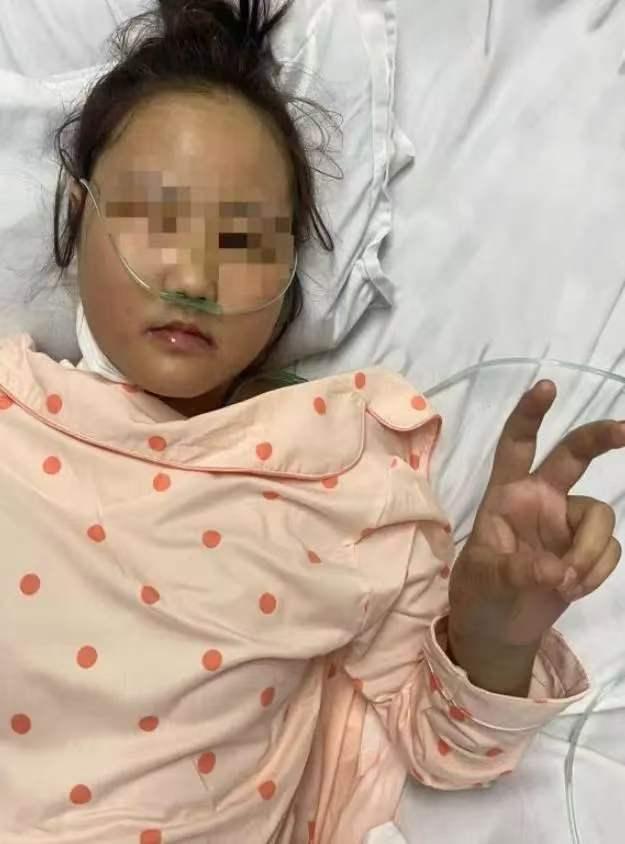
“太恶心人了!”湖北武汉一位宝妈,在女儿刚出生时,就给孩子买了 50 万终身重疾险,每年交 3950 元、连交 20 年。可孩子 9 岁不幸确诊 1 型糖尿病,并发酮症酸中毒,终身需要打胰岛素维持生命。宝妈申请理赔却惨遭拒赔!保险公司耍无赖表示:保是保 1 型糖尿病,但必须熬到失明、肾病、截肢三大并发症之一才赔钱。孩子病情轻、没后遗症,就不给赔!宝妈彻底气懵,直接起诉维权!
武汉这位妈妈当年的想法,估计很多为人父母的都能共情。女儿刚出生,她就给孩子安排了一份终身重疾险,保额50万,每年交3950块,连续交20年。
想着提前把保障备好,万一以后孩子遇上大病,这笔钱能扛住医药费,不至于让整个家陷入绝境。之后这么多年,她一直按时缴费,从来没有断过。
变故发生在孩子9岁那年,小姑娘突发不适,送到医院检查,确诊1型糖尿病还伴有酮症酸中毒。
医生直接跟家属说,这个病根治不了,孩子这辈子都得靠打胰岛素维持生命,日常监测血糖、买药、复诊,长年累月都是不小的开销。妈妈心里又疼又慌,想起手里这份重疾保单,赶紧整理好全套病历材料,向保险公司申请理赔。
可等来的结果,直接把她打蒙了。保险公司明确拒绝赔付,理由藏在厚厚合同里的小字上。
合同确实写了1型糖尿病属于保障疾病,但额外加了苛刻门槛,想要拿到赔款,必须出现增殖性视网膜病变、糖尿病肾病或者下肢截肢这三类并发症里任意一项。
孩子刚确诊,靠着规范治疗,暂时没有出现这些严重并发症,按照他们的条款,就达不到赔付标准。
这话听着真的让人火大。说白了,保险公司的逻辑就是,确诊这个病不算数,得等到孩子眼睛受损、肾脏坏掉,甚至要截肢,才愿意掏钱。可但凡懂点医学常识的人都清楚,现在规范控糖,恰恰就是为了躲开这些可怕的并发症。
好好治疗保住身体,反而拿不到保险赔偿,难道要放任病情恶化,等到落下残疾才能理赔?这个道理怎么都说不通。
妈妈实在无法接受这个结果,一纸诉状把保险公司告到武汉市江汉区人民法院。庭审的时候,法院仔细捋清楚整件事,也翻完了整整44页的保险合同。
法官给出的判断特别关键,保险公司在疾病后面捆绑的这三项并发症要求,本质上属于免责类格式条款。
1型糖尿病患者病情走向因人而异,不是所有人最后都会发展成失明、肾衰、截肢,保险公司用这种方式抬高理赔门槛,变相减轻自己要承担的保险责任。
按照保险法的规定,这类会直接影响投保人权益的免责条款,保险公司在卖保险的时候,必须单独拿出来重点提示,清清楚楚给投保人讲明白里面的限制。
可这份合同,投保签字页只有4页,那几条苛刻的理赔限制,既没有加粗标红,业务员当初也没有专门告知这位妈妈。
保险公司拿不出任何证据证明,销售阶段把这个隐藏门槛讲清楚了。法律上,没有尽到提示说明义务的这类条款,压根就不产生效力。
最后法院宣判,保险公司需要全额赔付50万重疾保险金。
这个判决结果,看着就让人觉得解气。
很多人买保险的时候,都是冲着业务员口头介绍的保障项目去的,几十页密密麻麻的合同,很少有人会逐字逐句啃完。
保险销售的时候总说得很简单,什么大病都保。可真正出事申请理赔,才发现一堆藏在不起眼角落的附加条件。
这个案子最戳人的地方,就是重疾险本来的意义,是在人患上重病、家庭经济承压的时候托一把。
1型糖尿病,本身就是终身性疾病,孩子小小年纪就要一辈子和胰岛素为伴,生活、饮食处处受限,医疗负担是持续性的。
它本身就属于重大疾病范畴,不该再额外叠加近乎残酷的并发症要求。
保险公司拿着自己拟定的合同文字抠字眼,把理赔门槛拉到这么极端的程度,实在很难让人信服。
当然也不是说所有保险条款都无效,关键要看那些限制责任的内容,有没有提前明确告知消费者。如果只是埋在长篇合同的小字里,投保时不提,出事才拿出来当拒赔理由,这种条款法律不会认可。
这件事也给打算买保险的所有人敲了警钟。签保单之前,别光听销售口头承诺,一定要把合同里疾病定义、赔付限制仔细看一遍。凡是写着确诊疾病还需要满足其他条件才能赔钱的内容,一定要多问几句,保留沟通记录。别等到真的生病需要用钱的时候,才发现保单藏着大坑。
这场官司妈妈赢了,50万赔款能帮孩子承担后续长期治疗开销。可换个角度想想,如果这位妈妈不懂法律,没有坚持起诉,是不是就只能默默吞下拒赔这个结果。保险是用来兜底的,不该变成出事之后互相拉扯的难题。