“赔不起!”武汉一位母亲为刚出生的女儿投保了一份终身重疾险,每年按时缴纳3950元,连续交了9年。孩子9岁那年确诊1型糖尿病,因酮症酸中毒被紧急送入ICU,此后需终身注射胰岛素。母亲拿着保单去申请理赔,保险公司却翻出一份44页的合同,不紧不慢地表示:合同确实包含这个病种,但要想拿到50万赔偿,必须等到孩子出现视网膜病变、糖尿病肾病或下肢截肢中的任意一项才行。说白了就是:你现在病得还不够重,等更严重了再来。
网友评论:保险的字里行间,写满了“你永远别想轻易拿到钱”。
杜莉从来没想过,自己会在法庭上跟一家保险公司掰扯“我女儿到底病得够不够重”这种问题。
2017年,女儿周小童刚出生,杜莉就给她买了一份终身重疾险。每年3950块,交费期限20年,保额50万。对于一个普通家庭来说,这笔钱不算小,但杜莉觉得值。孩子刚来到这个世界上,当妈的总想给她兜住点什么。
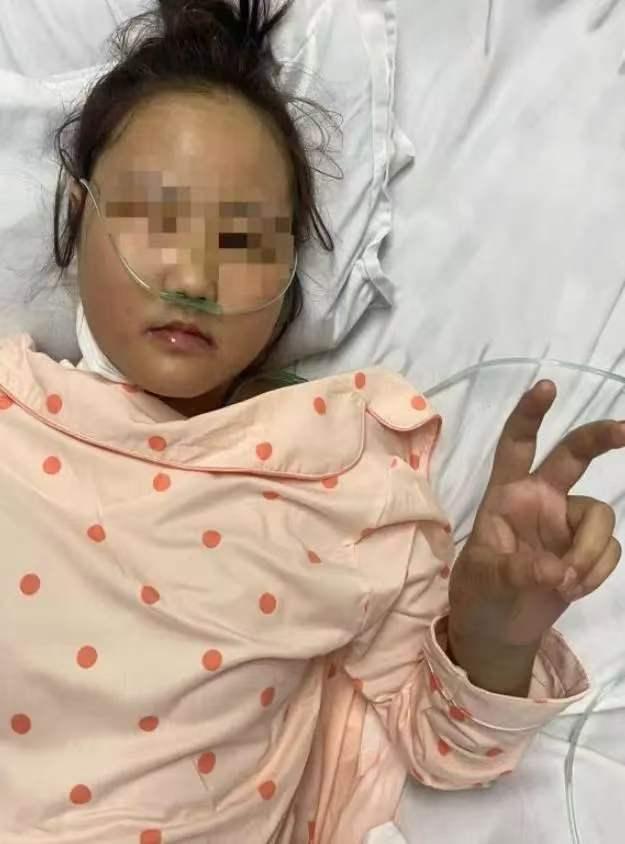
保费一年一年地扣,杜莉从来没迟过。2020年11月,周小童9岁。那段时间孩子不对劲,喝水量大得吓人,人却肉眼可见地瘦下去,精神头一天比一天差。送到医院一查,1型糖尿病,伴随酮症酸中毒。直接进了ICU。
酮症酸中毒是什么概念。血糖失控到身体开始产生酮体,血液变酸,严重了会昏迷,会要命。周小童捡回了一条命,但从那一天起,她的肚皮上多了一个东西,胰岛素泵。终身佩戴,终身注射。一个九岁的孩子,往后每一天每一顿饭之前,都得先算好剂量,先打针,再吃饭。
杜莉想起那份保险。合同上写得清清楚楚,“严重的胰岛素依赖型糖尿病(1型糖尿病)”在保障范围内。她把材料递上去,等来的是一份《理赔退件通知书》。保险公司的理由很干脆:没达到理赔标准。
杜莉把合同翻出来看。44页。密密麻麻的条款里藏着一行字,1型糖尿病想要拿到赔付,必须满足至少一个附加条件:出现增殖性糖尿病视网膜病变,或者糖尿病肾病且尿蛋白超标,或者因为糖尿病足趾坏疽做了截肢手术。
孩子确诊了,酮症酸中毒进过ICU了,终身离不开胰岛素了。但按照这份合同的说法,这都不算“够格”。你得等到眼睛快瞎了,肾快废了,或者脚已经烂到要锯掉了,才配拿到那50万。
杜莉没法接受。她把保险公司告上了法庭。案子到了武汉市江汉区人民法院。法官审理的时候,看到了一个很关键的事实:这份保险合同一共44页,但杜莉签字确认的投保单只有4页。
那行把三种并发症作为理赔前提的条款,既没有加粗,也没有单独提示,更没有任何证据表明保险公司的人曾经指着这行字跟杜莉说过“你女儿以后要是得了糖尿病,得等到截肢了我们才赔”。
法院的认定很明确。1型糖尿病的病情发展因人而异,不是每个患者都会走到视网膜病变或者肾衰竭那一步。把并发症当作理赔的门槛,实质上是在减轻保险公司自己的赔付责任。这种条款在法律上叫“免责条款”。免责条款不是不能写,但你必须让投保人清清楚楚地知道它的存在。没做到,它就不产生效力。
判决下来了。保险公司支付50万。这种事情不是孤例。2022年,北京一个三岁半的女孩确诊1型糖尿病,酮症酸中毒,医院下过病重通知书。保险公司同样拒赔,理由是合同里写着必须“植入心脏起搏器”或者“切除脚趾”才算数。北京朝阳法院的判决如出一辙:附加条件属于免责条款,未尽提示说明义务,无效,赔75万。
福州的鼓楼法院也判过类似的案子。一个小女孩确诊1型糖尿病后申请理赔,保险公司拿出的条款要求必须出现增殖性视网膜病变或者脚趾坏疽切除。法院直接指出,这种限定不符合通行医学诊断标准,保险公司不得以诊断标准不符为由拒赔。
还有成都的案子,病种换成了慢性胰腺炎,逻辑一模一样。合同里写着“严重慢性复发性胰腺炎”可以赔,后面又偷偷加了个条件,得并发严重糖尿病且持续胰岛素治疗180天以上。法院的认定没有变:这是免责条款,没提示就没效力。
把这些案子放在一起看,一个模式就浮出来了。重疾险的宣传页上,大字写着“确诊即赔”。你翻到合同深处的疾病定义表,才发现“确诊”两个字后面跟着一长串限定条件。那些条件通常跟疾病本身的严重程度有关,但核心逻辑是同一个:你现在还不够惨。
至于什么叫“够惨”,保险公司说了算。杜莉的女儿现在每天要打四次胰岛素,吃饭前先测血糖,运动前先测血糖,睡觉前还得测。一个九岁的孩子,别的同学课间跑跑跳跳,她得先看一眼血糖仪上的数字,再决定能不能动。这种日子要过一辈子。1型糖尿病患者的平均预期寿命,比正常人少十到十二年。
但按照那份44页的合同,这一切都不算“重大”。杜莉赢了。法院站在了她这边。但杜莉的胜利不是保险公司良心发现,是法官一条一条对照法律条文抠出来的。
保险法第十七条写得明明白白,免责条款不提示不说明,就不生效。这条法律一直在那里,只是很多人不知道自己能用它。杜莉的案子判下来之后,那份合同里那些密密麻麻的小字,终究没能拦住一个母亲。