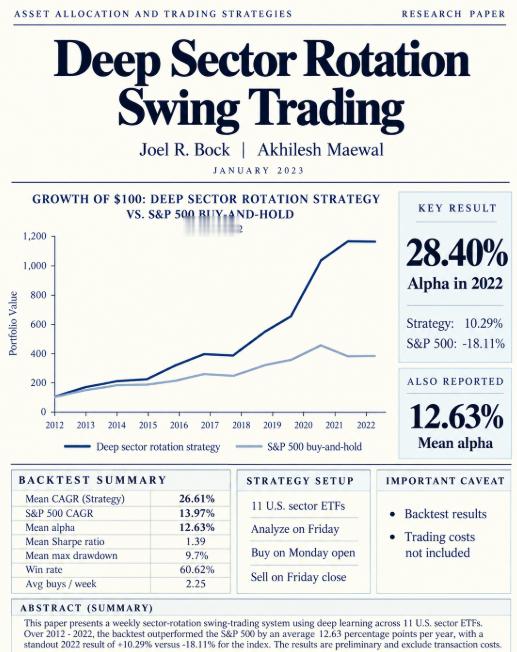
🔥 **深度板块轮动波段交易**Deep Sector Rotation Swing Trading:这是一篇非常棒关于板块轮动的量化交易论文。
2022年标普500指数下跌了18.11%,而一项基于AI的波段交易策略却实现了10.29%的正收益。两者相差高达28.40个百分点,其核心操作就是每周买卖一次行业ETF。
Bock和Maewal开发了一套交易系统,利用人工智能来决定在接下来的一周里,应该投资美国经济的哪些板块。
该模型并不试图预测每只股票的具体价格,而是分析代表科技、能源、医疗、金融、消费和工业等板块的11只ETF。其核心逻辑很简单:当市场环境发生变化时,并非所有板块的表现都会一致。当某些板块遭遇大规模抛售时,另一些板块可能保持相对稳定,甚至逆势上涨。
作者使用这些ETF的历史价格和成交量数据训练了一个神经网络。模型试图识别出哪些板块在下周出现正向波动的概率最大。
但模型并不会自动买入所有看起来有吸引力的板块。
首先,它会评估预测的稳定性,并剔除那些不确定性过高的板块。此外,系统还引入了与近期亏损及历史交易表现相关的过滤机制。
**该策略的具体运作方式如下:**- 每周五,模型分析现有数据,为下周挑选目标板块。- 周一,买入被选中的ETF,并根据各板块的历史表现来分配资金。- 周五,卖出所有持仓,并用本周的新数据更新模型。
这种策略不需要长期持仓数月,也不需要永远押注市场会上涨。如果某个板块不符合模型设定的条件,系统就会直接放弃买入。
平均而言,该系统每周只会从11个可选板块中选出2.25个。
作者使用2012年至2022年的数据对该策略进行了回测,使用前两年的数据进行模型训练,并利用新数据每周进行更新。
**回测结果如下:**- 回测期间的平均年化收益率为26.61%,而标普500指数为13.97%。- 平均夏普比率(衡量单位风险下的超额回报)为1.39。- 胜率:60.62%。- 平均年度最大回撤(从前期高点回落的幅度)为9.7%。
在分析的11个年份中,该系统有10年跑赢了标普500指数,但这并不意味着它每年都能赚钱。
例如,2018年该策略亏损了3.18%,而标普500指数下跌了4.41%。而在2022年,当标普500指数暴跌18.11%时,该策略却取得了10.29%的正收益。
最后这个结果尤为值得关注,因为该模型并不需要精准预测熊市何时开始。它的目标仅仅是挑选出下周相对前景更好的板块,并避开那些信号不够可靠的板块。
**不过,该研究存在一个根本性的局限:所有这些结果都基于未计入交易成本的纯回测。**
作者本人也承认,买卖价差、佣金以及其他交易成本,可能会削弱这种每周调仓策略的实际盈利能力。
此外,这项工作仍处于初步阶段。尽管交易预测是在未参与模型训练的数据上进行的,但作者在确定最终的模型架构和规则之前,尝试了多种不同的配置。
他们也没有提供2022年之后的数据,因此无法验证该策略在近期市场环境下是否还能保持优势。
这篇论文最有趣的地方,并不在于人工智能在回测期间战胜了市场。
而在于它利用机器学习解决了一个非常具体的问题:当经济各板块之间的投资机会不断变化时,决定将资金投向何处。
我们常常认为,交易策略必须找到下一只大牛股,或者精准预测标普500指数的每一次波动。
但其实还有另一种可能:专注于识别市场中哪些部分存在更好的机会,避开信号微弱的板块,并在获取新信息时系统性地重新评估这些决策。
人工智能并不能消除交易中的不确定性。它可以帮助你处理海量信息并动态调整决策,但真正的考验在于:在计入交易成本之后,当市场走势不再与训练期一致时,这种优势是否还能在实盘中存活下来。
论文链接:网页链接