全球目光望向中国,柴油危机向全球扩散,美俄欧联手送中国大礼,破局希望在中国。
2026年9月11日那周,美国柴油库存跌到1.079亿桶,1982年有记录以来同期最低。
能源信息署数据一出来,市场倒吸凉气:馏分油库存比过去五年同期均值低约14%,9月零售柴油价格第一次捅破每加仑6美元。
别以为只是屏幕跳了个数,它意味着从收割机烧的每一滴油,到超市货架上每一件商品的物流成本,全在往上蹿。
美国柴油裂解价差9月一度飙到每桶118.62美元,比2009年有统计以来任何时刻都高。炼一桶柴油赚的钱,比一桶原油本身还贵。炼油商眼红,可产能就那么多,挖不出更多。
美国自己不是产柴油吗?产,日产约530万桶馏分油,国内只消耗360万桶,多出来的全卖到国外。
现在国内不够用了,特朗普9月22日放话说支持禁止柴油出口,财政部长贝森特随即表态在评估可行性。
听着硬气,标普全球兜头一盆冷水:真禁了出口,美国炼油厂每天得砍掉近200万桶产量,开工率直接掉12%。这不是救火,是往火上浇油。
欧洲那边更惨。欧盟27国柴油均价冲到每升2.23欧元,创历史新高,27个成员国里有19个国家的柴油价格破了2005年有统计以来的纪录。
丹麦和芬兰最贵,每升2.56欧元,德国2.46欧元。国际能源署给了一句让人心凉的判断——“几乎没有办法”阻止未来几个月供应进一步趋紧。
欧洲约18%的柴油进口来自中东,霍尔木兹海峡一卡,这条线基本断了。本土炼厂已经榨干了最后一滴,再想多产一滴都难。
俄罗斯这头,原本是全球第二大柴油出口国,2025年出口量折合每天80.5万桶。乌克兰无人机把炼油厂炸得七零八落,俄罗斯近60%炼厂停产,总停工产能突破每天400万桶。
俄罗斯7月8日出台柴油全面出口禁令,原本说只到7月底,然后延到9月底,后来干脆把汽油、柴油、船用燃料出口禁令一口气延长到2027年1月31日。
每天80万桶的供应说没就没了,全球买家全得另找门路。而这些门路,说到底全挤向同一个方向。
于是所有人都在问:中国炼油厂,能不能把闸门拧开一点?
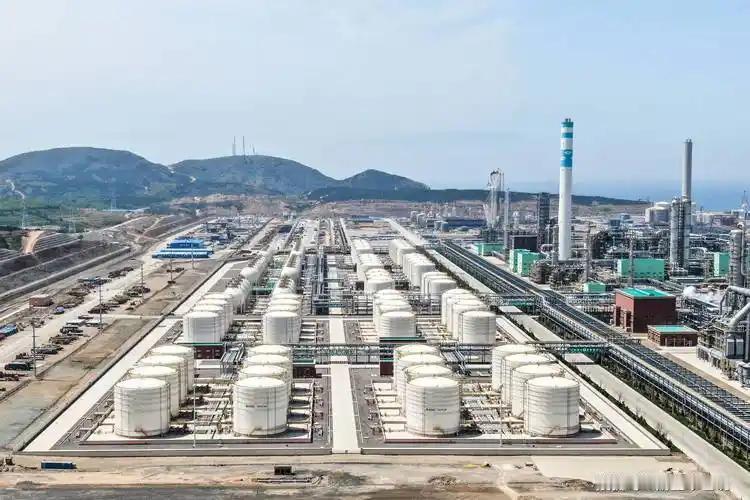
中国手里确实捏着一张别人没有的底牌。据伍德麦肯兹估算,中国炼油厂目前总日产量约1300万桶,比今年2月少了230万桶,大量产能处于半闲置状态。
按亚洲市场当前的原油与成品油价差算,恢复这230万桶产量,中国炼油商每天能多赚约7000万美元炼油毛利,折合年化约250亿美元。
250亿美元摆在桌上,但中国政府的选择是——不急着动。
为什么?因为一旦大规模吸纳原油来炼柴油,油价每涨10美元,启动闲置产能的商业收益就被抵消了。这账算得很清楚。
中国的策略是保住自己的库存缓冲,等油价企稳再动,而不是在全球最恐慌的时候下场推波助澜。
2026年前两批成品油出口配额合计约3200万吨,分配给了7家市场主体,首批1900万吨中中石化和中石油拿走了1372万吨。配额给得不算少,但节奏控制得很紧。这不是袖手旁观,这是在下另一盘棋。
换个角度想,这场柴油危机的本质到底是什么?表面上看是中东战事、俄乌冲突、霍尔木兹海峡受阻叠加的结果。
但高盛的报告揭了一层更深的皮:全球炼油的有效产能本身就没有足够缓冲。
2026年中国以外的炼油市场,新增产能约30万桶/日,但退出产能约60万桶/日,净减少30万桶/日。
也就是说,就算所有地缘冲突明天全部停火,全球炼油能力的结构性缺口也补不上。这不是短期波动,是长周期问题。
这才是真正的牌局。谁的炼油产能厚,谁的供应链自成体系,谁就拥有在这个危机里的定价权和斡旋空间。
中国在“减油增化”的政策框架下,过去几年主动淘汰了落后炼油产能,但保留下来的大型炼化基地,恰恰是规模效率最高、出口能力最强的资产。
当别人的炼油厂因为战火停摆,当别人的供应链因为制裁断裂,中国炼化体系相对完整的产业链配置和未满负荷的产能弹性,就成了这个混乱世界里为数不多的稳定变量。
说中国要当救世主”那是扯淡,中国也没这个兴趣。但如果有人以为中国会趁火打劫,把柴油当成地缘筹码漫天要价,那更是看错了方向。
中国炼化企业的商业利益摆在那里,250亿美元的年化毛利谁都不想放弃,但北京的战略节奏更看重长远的能源安全布局和库存重建。
中国不需要急着一把梭哈,只要保持产能弹性,在这轮全球供给收缩中本身就是受益方,而且是可持续的那种。
这场柴油危机可能一路烧到2027年。冬天要来了,北半球取暖需求马上叠加上去,如果霍尔木兹海峡的通行量继续趴着不起来,全球油罐见底的速度只会更快。
但有一件事可以确定:当所有人的供应链都悬在一根线上的时候,那个手里握着好几根线的人,才有资格在最后拍桌子定调。
中国炼油厂现在的沉默,不是没牌打,是在等出牌的时机。