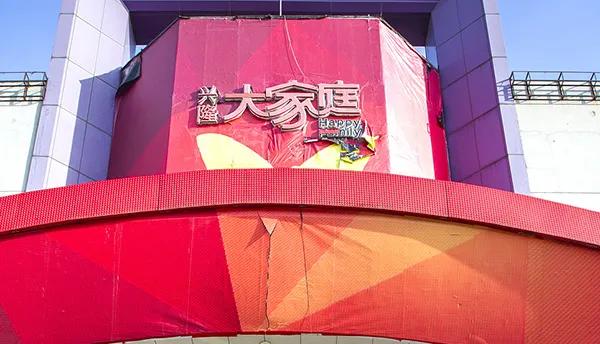
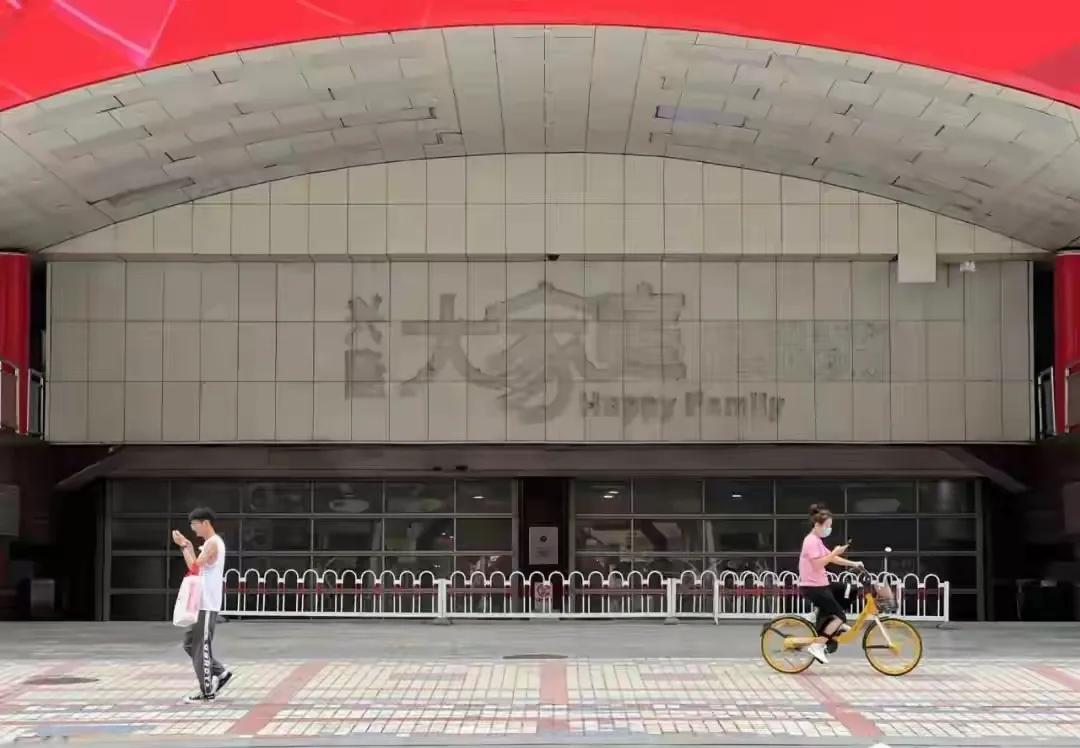
从盘锦传奇到帝国落幕:兴隆大家庭的兴衰悲歌
提起兴隆大家庭,不少辽宁人都有记忆。1993年李维龙在盘锦创办兴隆大厦,76天完成开业,创造了东北商业佳话。从盘锦起步,一路扩张,沈阳兴隆大家庭落地后,迅速成为省内民营商业龙头,门店遍布东北20多座城市,巅峰时期员工近6万人,连续多年跻身全国商业百强。可短短数十年,这个曾经家喻户晓的零售帝国轰然倒塌,成为东北民营商业的一大遗憾。
一、重资产狂奔,高杠杆埋下债务地雷
兴隆最核心的战略选择是自持物业,一边开店一边拿地建商场。李维龙看好线下商业前景,大规模在省内各地购置土地新建购物中心,在建项目数量几乎和已开业门店持平。这种模式需要持续投入巨额资金,零售业微薄的经营利润,根本不足以覆盖地产开发成本。企业长期依靠银行贷款、发行兴隆卡预收资金来滚动扩张,负债持续累积。兴隆本有上市机会,但管理层出于顾虑选择放弃,缺少资本市场的融资通道,所有压力都压在自有现金流之上。一旦市场遇冷,资金链极易断裂。
二、时代变革冲击,商业模式转型滞后
就在兴隆大举建店的时候,电商快速崛起,线上消费持续分流线下客流。传统百货、大卖场客流下滑,消费习惯发生根本性改变。兴隆虽然尝试打造线上平台“兴隆大院”,但转型力度不足,线上业务没有形成竞争力,依旧依靠传统促销、会员卡模式维持客流。东北区域消费增长放缓,商场租金、人力成本持续上涨,门店营收增长乏力,大量自持物业变成沉淀资产,资产变现难度极大,营收越来越难以承担巨额财务利息。
三、家族式治理,决策机制缺少制衡
作为典型的东北家族型民企,兴隆的重大决策高度集中,缺少现代化的治理体系。企业扩张战略基本依靠核心管理层的经验判断,风险评估机制薄弱。在市场拐点出现后,没有及时收缩战线,依旧持续加码重资产项目。兴隆卡的大规模发售,把大量消费者卷入债务体系。2018年资金危机全面爆发,供应商货款拖欠、员工薪资停发、消费卡无法兑付,危机快速扩散。2019年多家企业进入重整,历经多年努力,资产处置困难,重整计划执行失败。2024年11月,沈阳中院裁定兴隆大家庭等92家企业正式宣告破产。
回望兴隆的结局,它和华晨、忠旺有着相似的警示。东北企业曾经擅长抓住区域红利快速做大,但容易陷入规模崇拜,在治理、财务风控、模式迭代上跟不上时代。零售企业的根基是稳定现金流,盲目重资产扩张、固守旧模式、治理结构滞后,再辉煌的商业神话,终会被债务和时代所淘汰。兴隆落幕,也给东北本土民营企业留下深刻一课:扩张不能脱离现金流,红利终会退潮,稳健经营、持续创新才是长久之道。