2026增值税新政落地!建筑行业会计一定要读懂这几项重大变化(执行至2027.12.31)
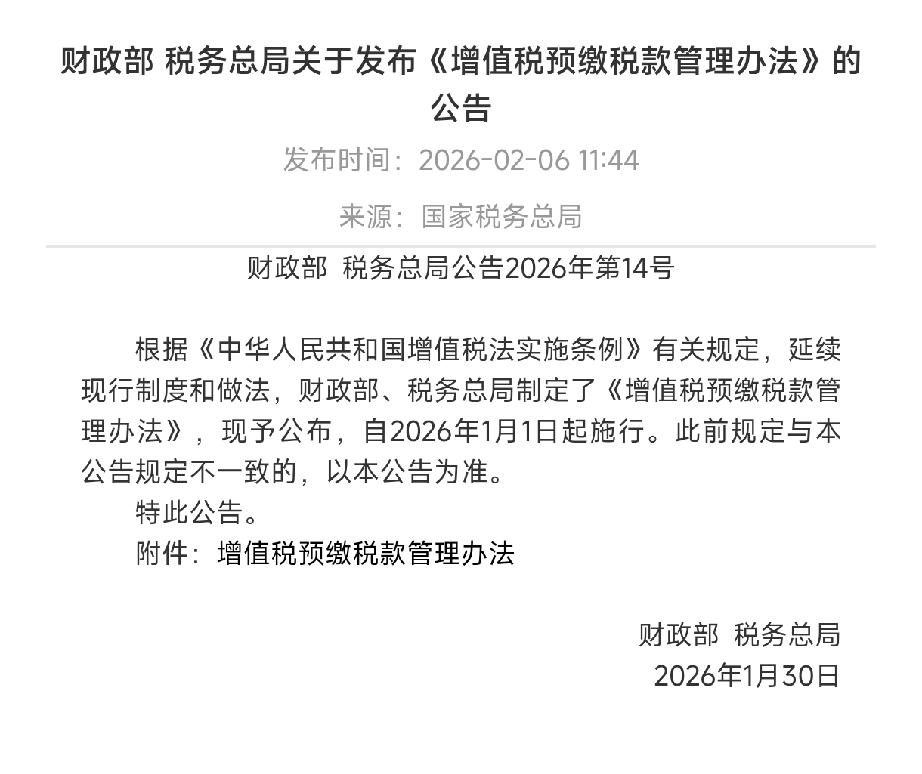
2026年起新《增值税法》正式实施,配套财政部、税务总局2026年10号、13号、14号公告,建筑业增值税规则改动很大,做工程账务、签合同的会计务必重点关注。
一、简易计税,最大变化:甲供工程不再能简易计税
一般纳税人建筑服务,目前只有两类业务可以选3%简易计税:
1. 清包工项目
2. 老项目(开工日期在2016年4月30日之前)
✅重要过渡期:2026.1.1之前已经选择简易计税的存量甲供项目,可以继续按旧政策执行到竣工;2026年新签的甲供工程,一律9%一般计税,不能再选3%简易。
简易计税一旦选定,36个月内不得变更。
👉差额计税&开票新规:
简易计税可以差额扣除分包款计算税款。分包扣除对应的这部分金额,只能开普票;剩余部分可以开具专票,不再允许全额开专票。
签合同前要提前和甲方沟通进项抵扣问题,避免后期结算纠纷。
二、跨地区建筑服务,异地预缴规则(14号公告)
跨地级行政区施工,项目所在地预缴增值税:
一般计税:预征率2%;
简易计税:预征率3%。
计算公式:
应预缴税款=(全部含税价款−分包款)÷(1+税率/征收率)×预征率
分包款扣除后余额为负数,可结转下期继续扣除;按项目单独核算、单独预缴,不能项目之间互相混抵。
⚠️预收款规则:跨地区项目,收到预收款就要在项目地预缴;本地项目在机构所在地预缴。预收款本身不触发增值税纳税义务,纳税义务按收款、开票、完工孰早判定。
小规模纳税人:月销售额未达10万(季度30万)不用预缴;达到起征点,2027年底前减按1%预征率预缴。
预缴的税款,可以抵减当期应纳税额,抵不完结转以后期间。
三、混合销售:销售货物+安装,新规调整(13号公告)
销售活动板房、机器设备、钢结构件,同时配套提供安装服务:统一按主业适用税率(货物13%),不再分开核算,不能再拆分9%建筑服务。
实务提醒:包工包料钢结构项目,合同写清楚业务实质;如果想拆分业务,提前规划合同架构,规避税率风险。
四、企业所得税与凭证管理要点
1. 符合条件的建筑企业,可继续享受小型微利企业所得税优惠。
2. 人工、分包、材料发票,业务真实是前提。挂靠项目风险持续走高,纳税主体是被挂靠方,务必保证合同、发票、资金三流一致。
3. 砂石料简易计税:只有自行采掘砂石,才可以3%简易计税;外购砂石不能适用简易计税。
4. 500万以下设备器具,可一次性税前扣除;不动产、大额固定资产进项税额可以全额抵扣。
五、实务风险提醒(会计重点看)
1. 新签甲供项目:不要再按老思维做3%简易计税,统一按9%一般计税,提前测算进项缺口,重新做报价。
2. 差额开票:简易计税差额扣除分包款部分只能开普票,提前和甲方沟通抵扣,防止合同扯皮。
3. 异地项目:做好项目台账,按期预缴,逾期会产生滞纳金、影响纳税信用。
4. 存量老项目:2016.4.30前开工老项目,依旧可以简易计税;老项目后续新增子项目,按新政判定。
免责声明:本文仅政策学习交流,不构成税务筹划建议。实务业务请结合当地税务口径,咨询主管税务机关。
建筑会计 建筑业增值税 2026增值税新政 工程财务