芯片做不小了,那就堆起来
过去五十年,芯片性能靠一件事——把晶体管越做越小,这就是摩尔定律。
但现在,制程已经逼近物理极限,"做小"越来越难了。
后摩尔时代的答案,换了个思路:**做不小,那就聪明地堆起来**。
这个技术叫"先进封装",而它正在变成 AI 算力的一道"咽喉"👇
为什么这么说?先看几个数据:
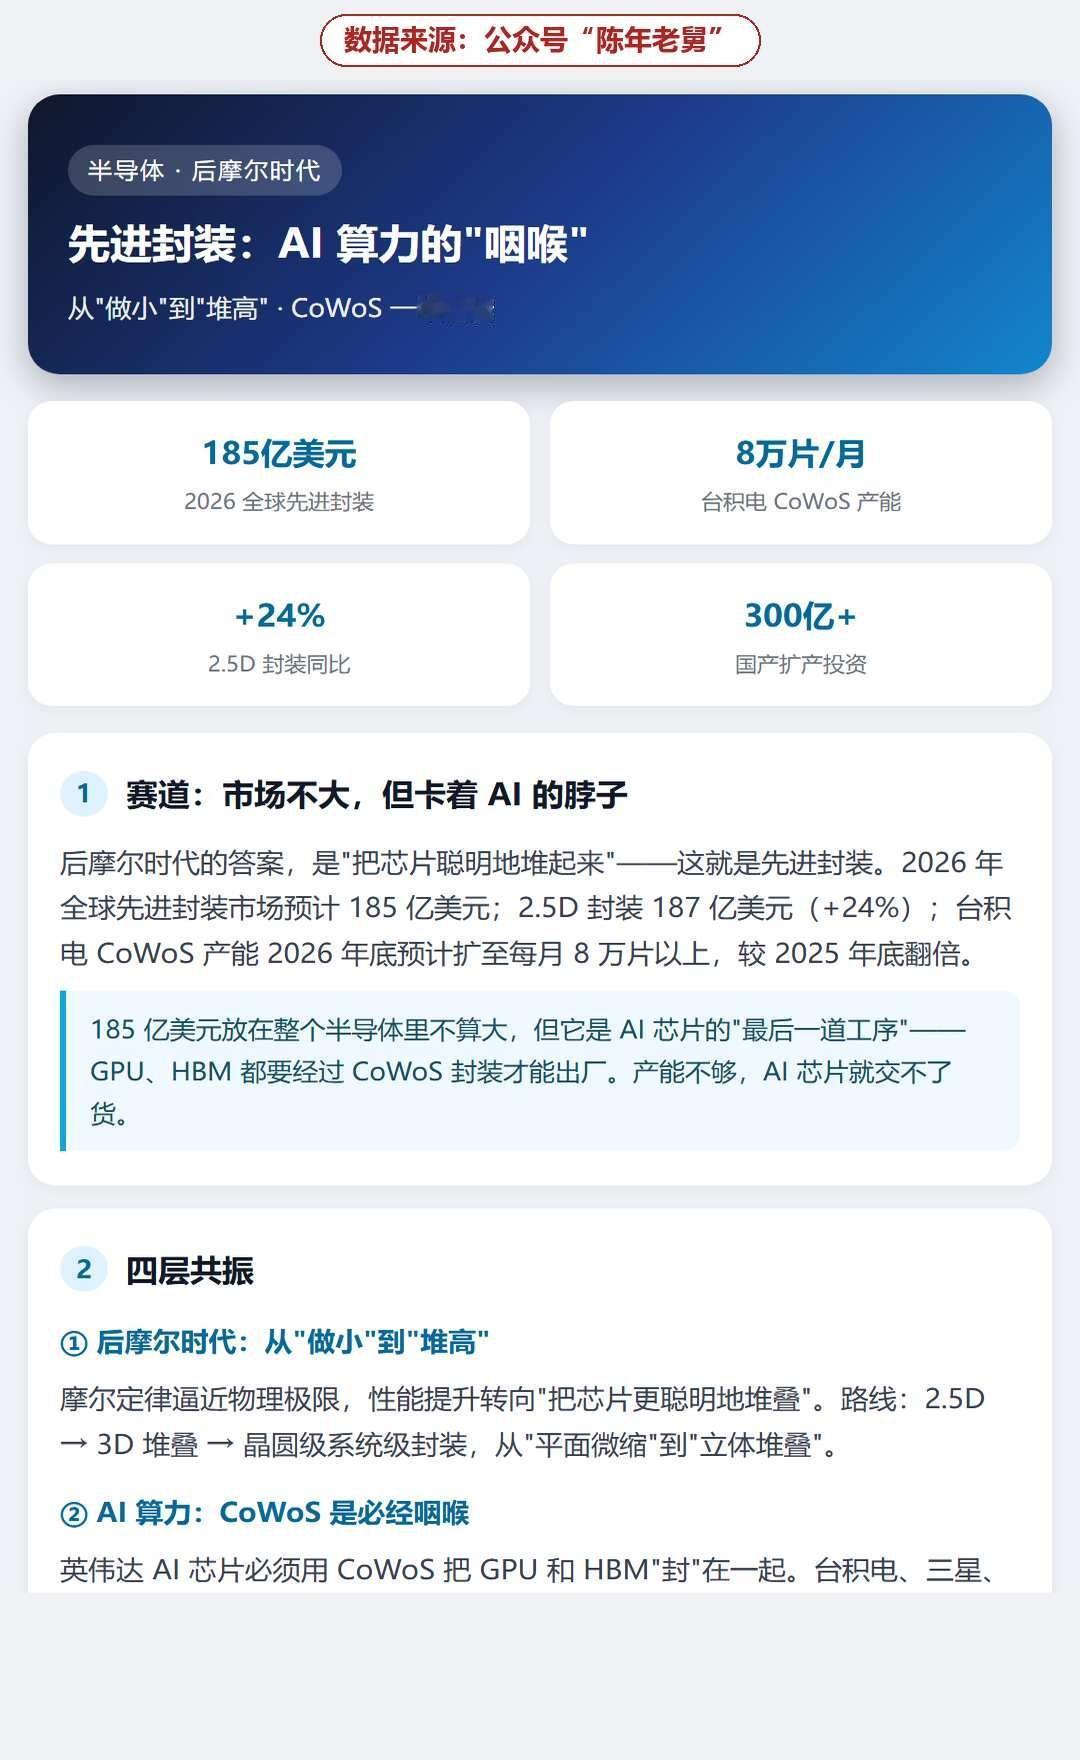
全球先进封装市场 2026 年预计 185 亿美元;
2.5D 封装 187 亿美元,同比涨 24%;
台积电的 CoWoS 产能,2026 年底要扩到每月 8 万片以上——比 2025 年底翻倍。
185 亿美元,放在整个半导体里不算大。但它的特殊在于——**它是 AI 芯片的最后一道工序**。
英伟达的 GPU、HBM 内存,都得经过 CoWoS 封装才能出厂。产能不够,AI 芯片就交不了货。
所以先进封装不是"大市场",是"卡脖子的环节"。 AI 算力最卡脖子的,从来不是设计、不是制造,而是"封装"——这是最后一公里,也是最贵的一公里。
这波逻辑,是四层共振👇
一是后摩尔时代。芯片性能提升不再只靠缩小制程,而是转向"更聪明的堆叠",从"平面微缩"到"立体堆叠"。
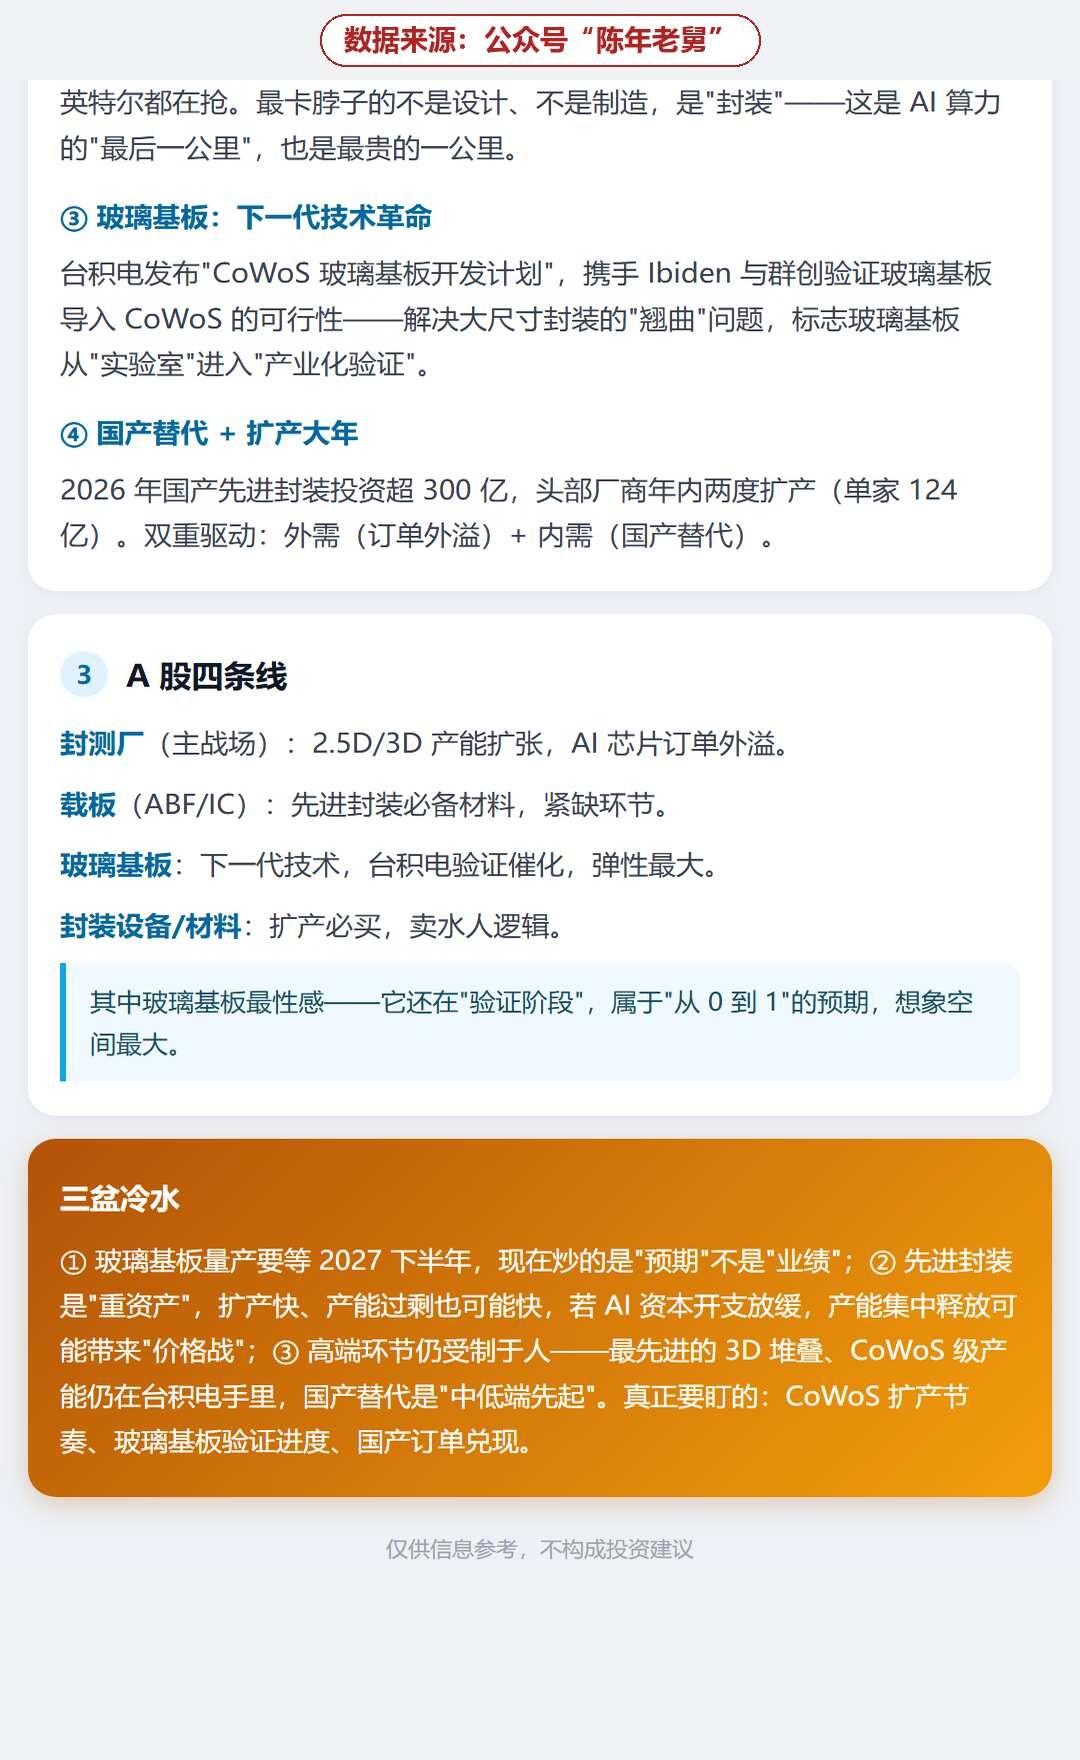
二是 AI 算力。CoWoS 是必经之路,英伟达、台积电、三星、英特尔都在抢。
三是玻璃基板。最新催化——台积电发布"CoWoS 玻璃基板开发计划",拉上 Ibiden 和群创一起验证。玻璃基板替代有机基板,解决的是大尺寸封装的"翘曲"问题(芯片越大越容易变形)。这标志着它从"实验室"走进"产业化验证"。
四是国产替代 + 扩产大年。2026 年国产投资超 300 亿,头部厂商年内两度扩产。
我的看法:
这条线最性感的是**玻璃基板**——它现在还在"验证阶段",属于"从 0 到 1"的预期,想象空间最大。但弹性大也意味着不确定性大。
三个要清醒的点:一是玻璃基板量产要等到 2027 下半年,现在涨的是"预期"不是"业绩";二是先进封装是重资产,扩产快、过剩也可能快;三是最先进的 3D 堆叠和 CoWoS 级产能还在台积电手里,国产替代是"中低端先起"。
以上是个人梳理,不构成投资建议,理性看待~
评论区聊聊:先进封装这几条线,你觉得哪条弹性最大?
A股 股票 财经 半导体 先进封装 芯片 AI算力 玻璃基板 国产替代