NO.77 海光信息 海光1000正式发布!
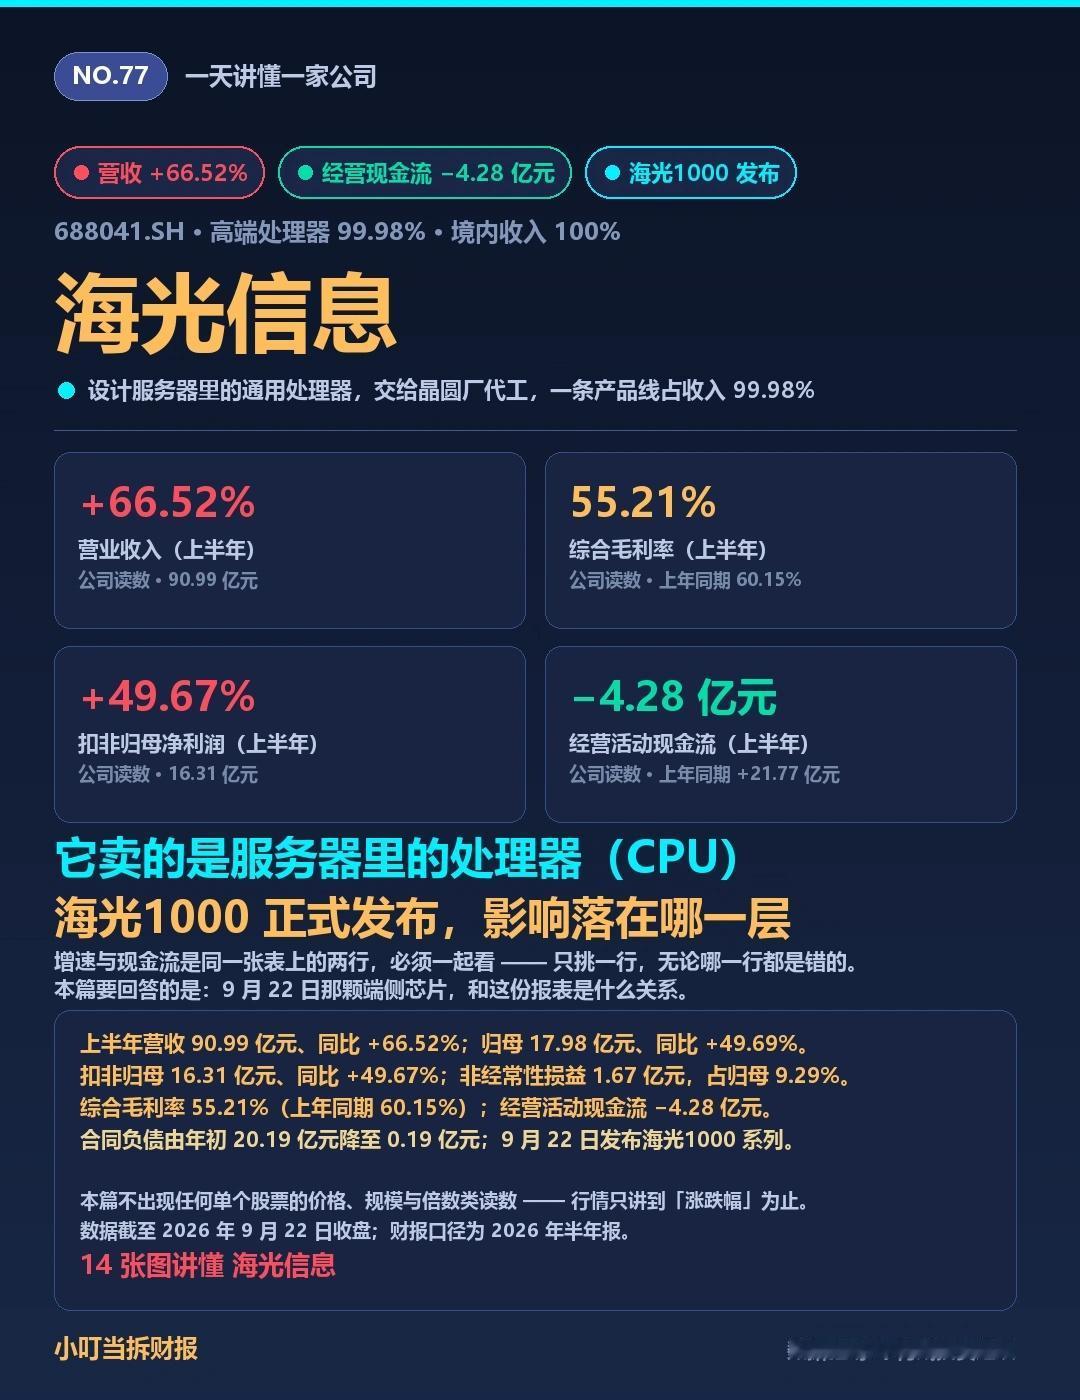
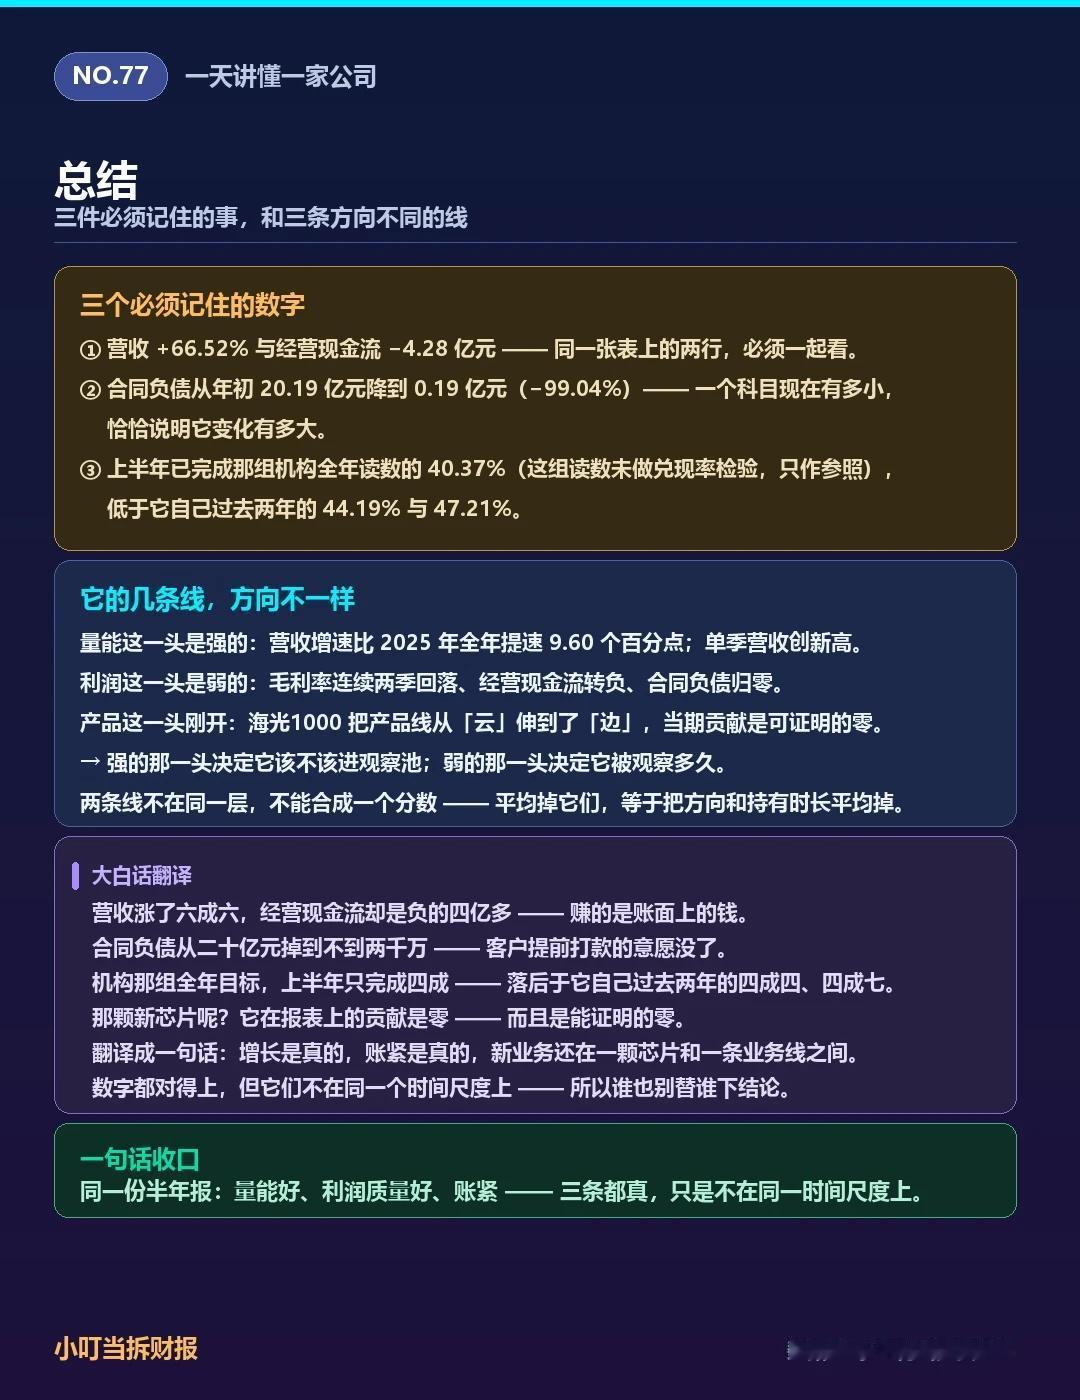
海光信息(688041):营收 +66.52%、经营现金流 −4.28 亿元,同一张表上的两行
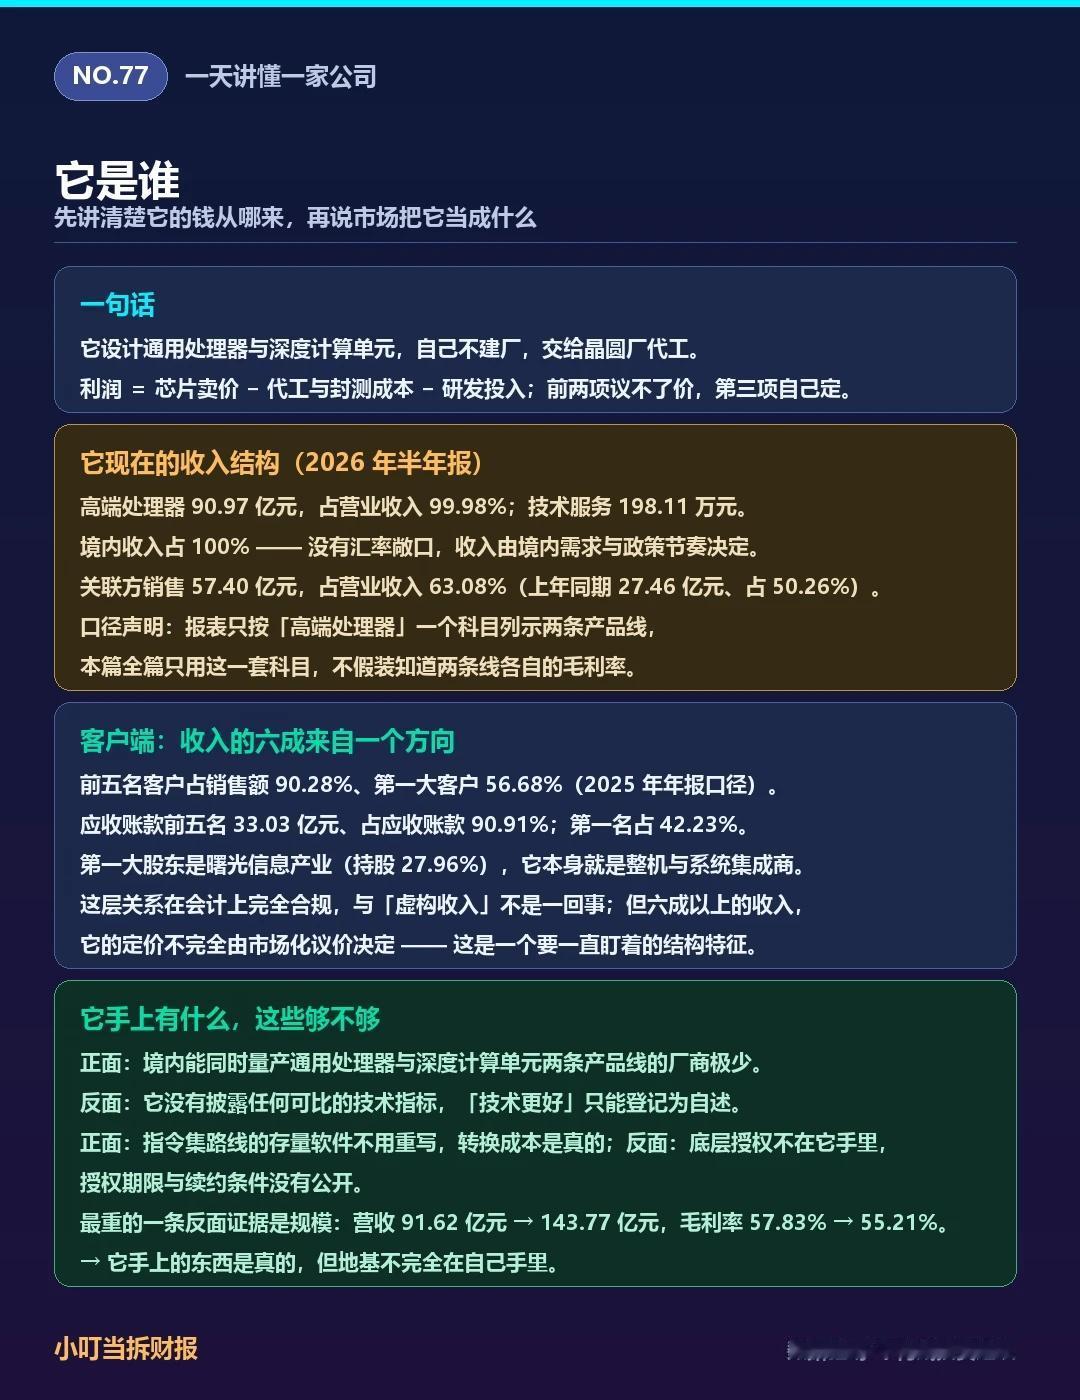
设计服务器里的通用处理器与深度计算单元,自己不建厂,交给晶圆厂代工;一条产品线占收入 99.98%。
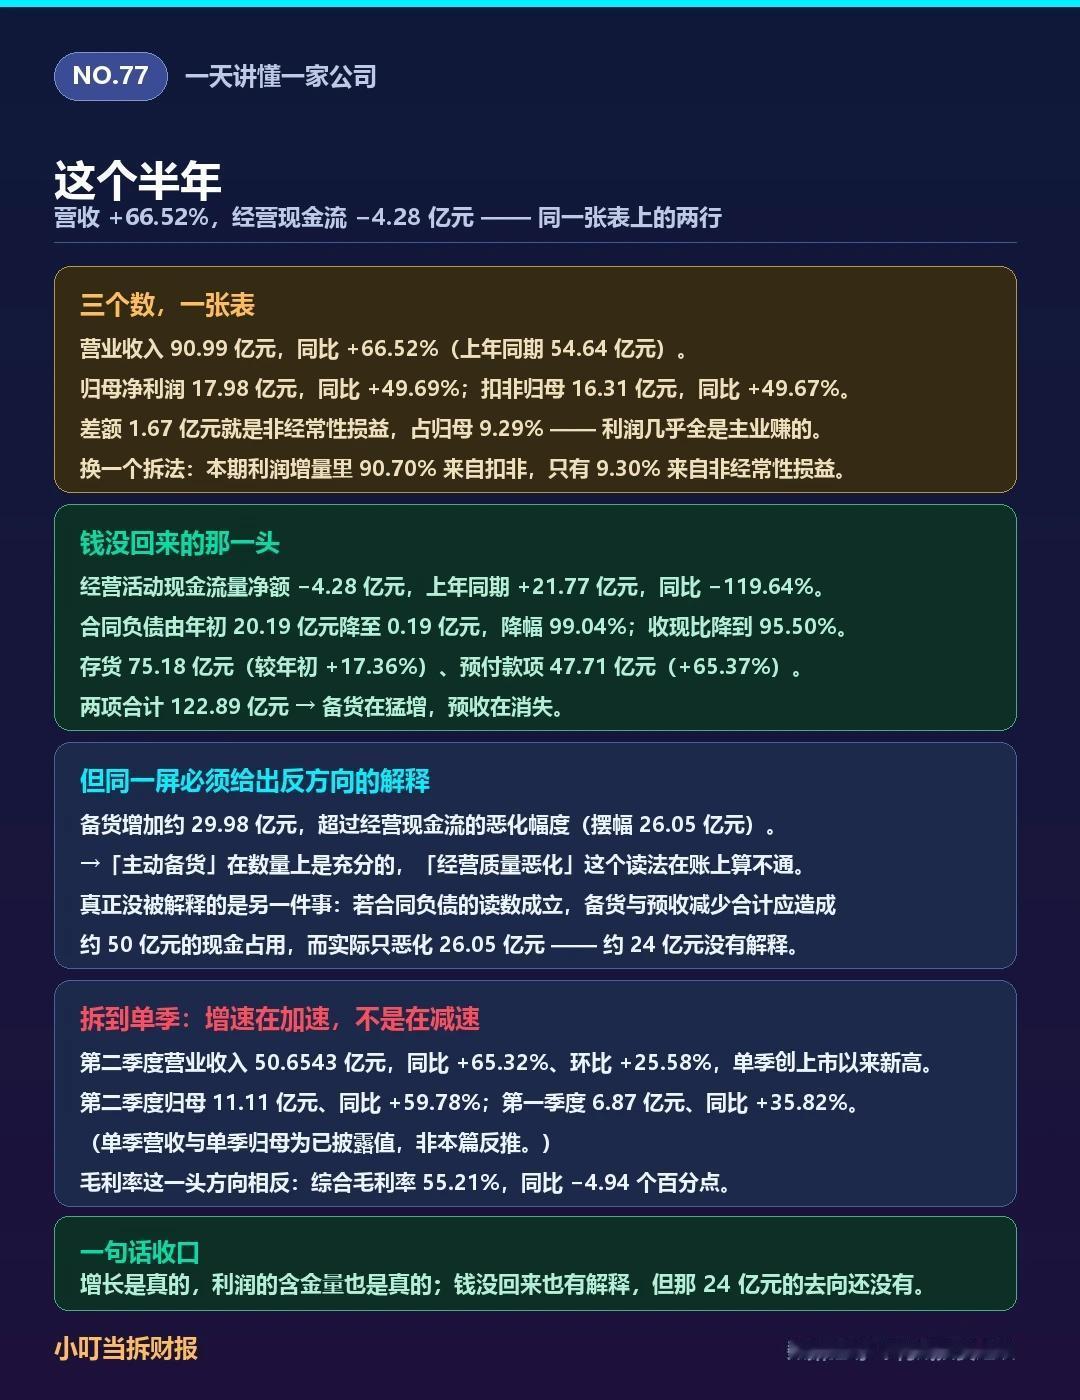
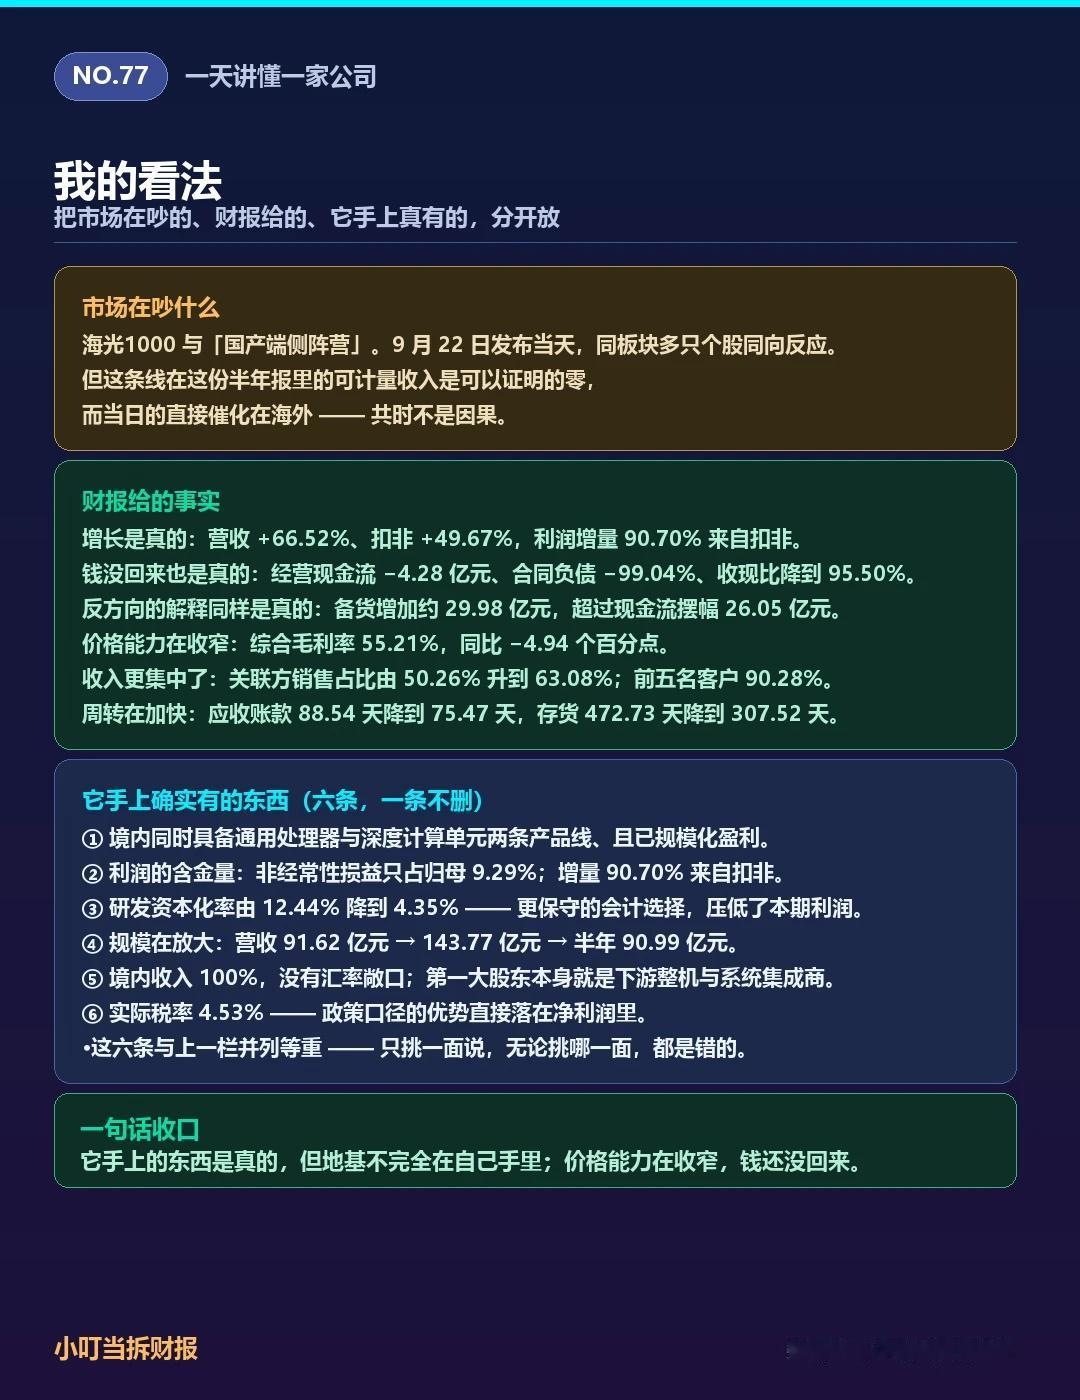
上半年营收 90.99 亿元(+66.52%),归母 17.98 亿元(+49.69%),扣非 16.31 亿元(+49.67%)
非经常性损益只占归母 9.29%,利润几乎全是主业赚的。
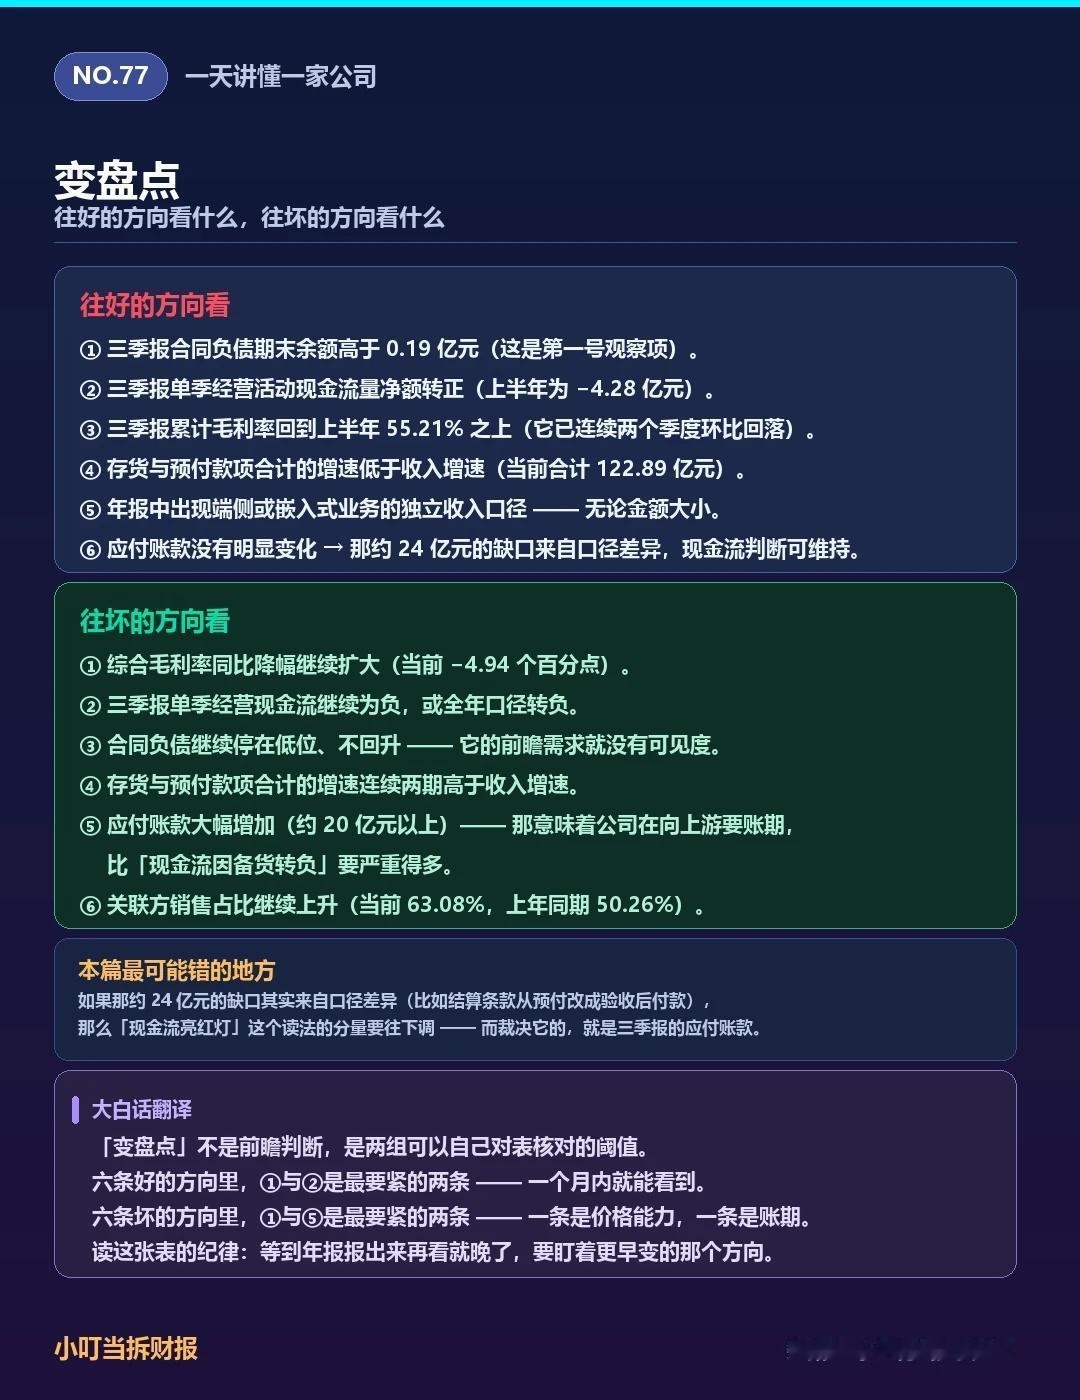
但经营现金流 −4.28 亿元(上年同期 +21.77 亿元),合同负债从年初 20.19 亿元降到 0.19 亿元(−99.04%)
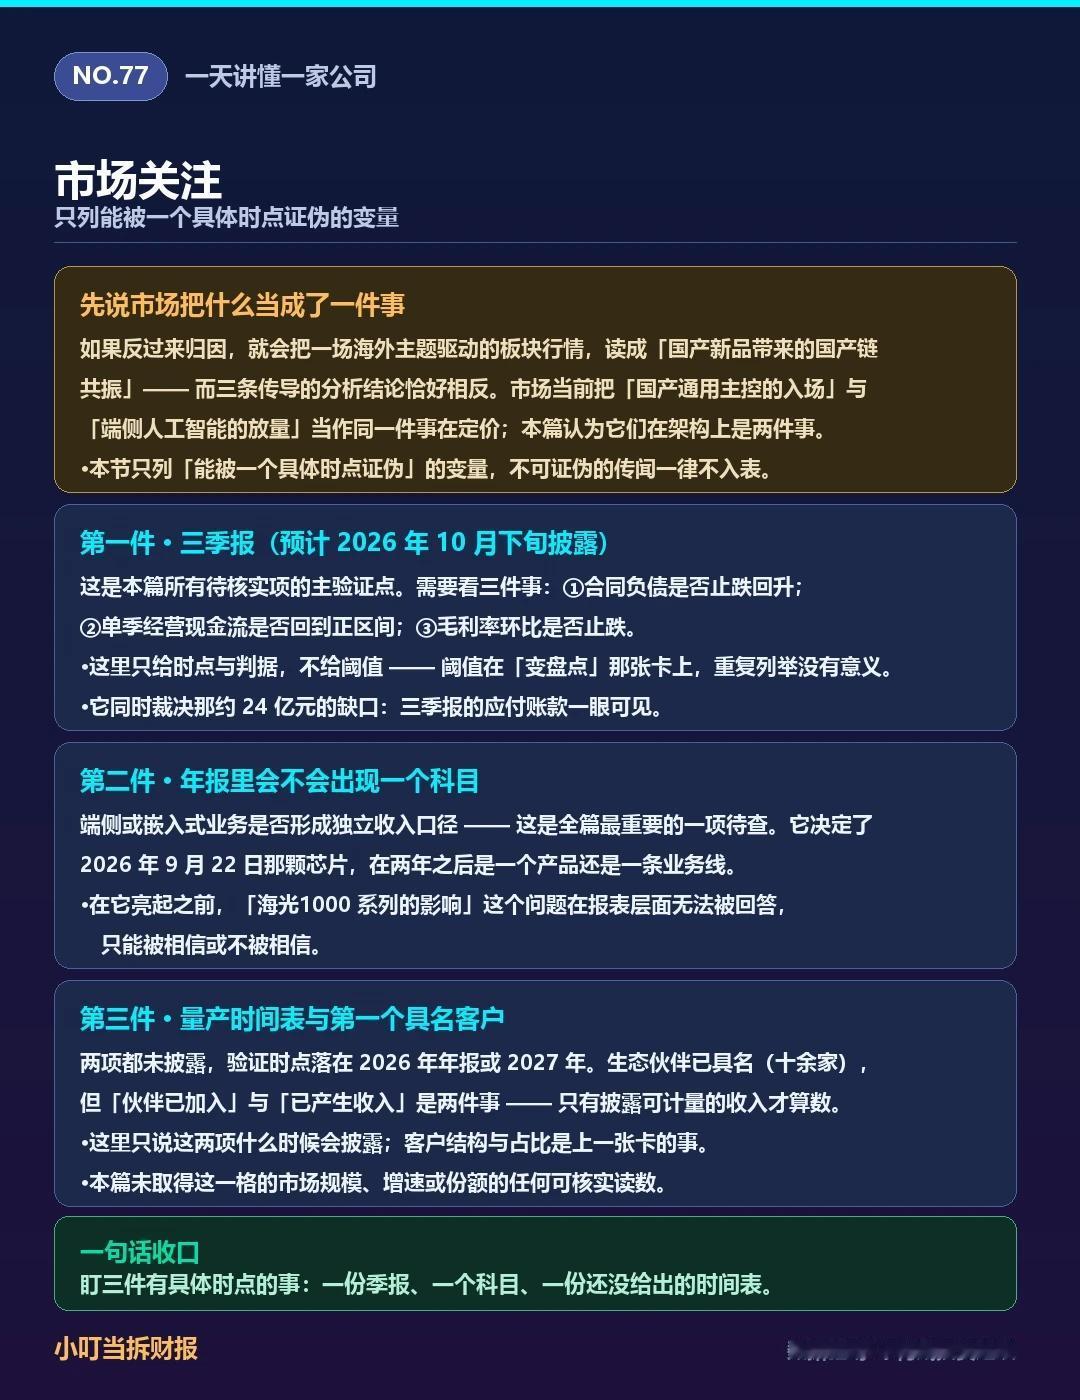
反方向的解释也是真的:备货增加约 29.98 亿元,超过现金流摆幅。真正没被解释的是那约 24 亿元的去向——裁决它的是三季报的应付账款。
单季还在加速:二季度营收 50.6543 亿元(同比 +65.32%),归母 11.11 亿元(+59.78%);但毛利率这一头方向相反,综合毛利率 55.21%,同比 −4.94 个百分点。
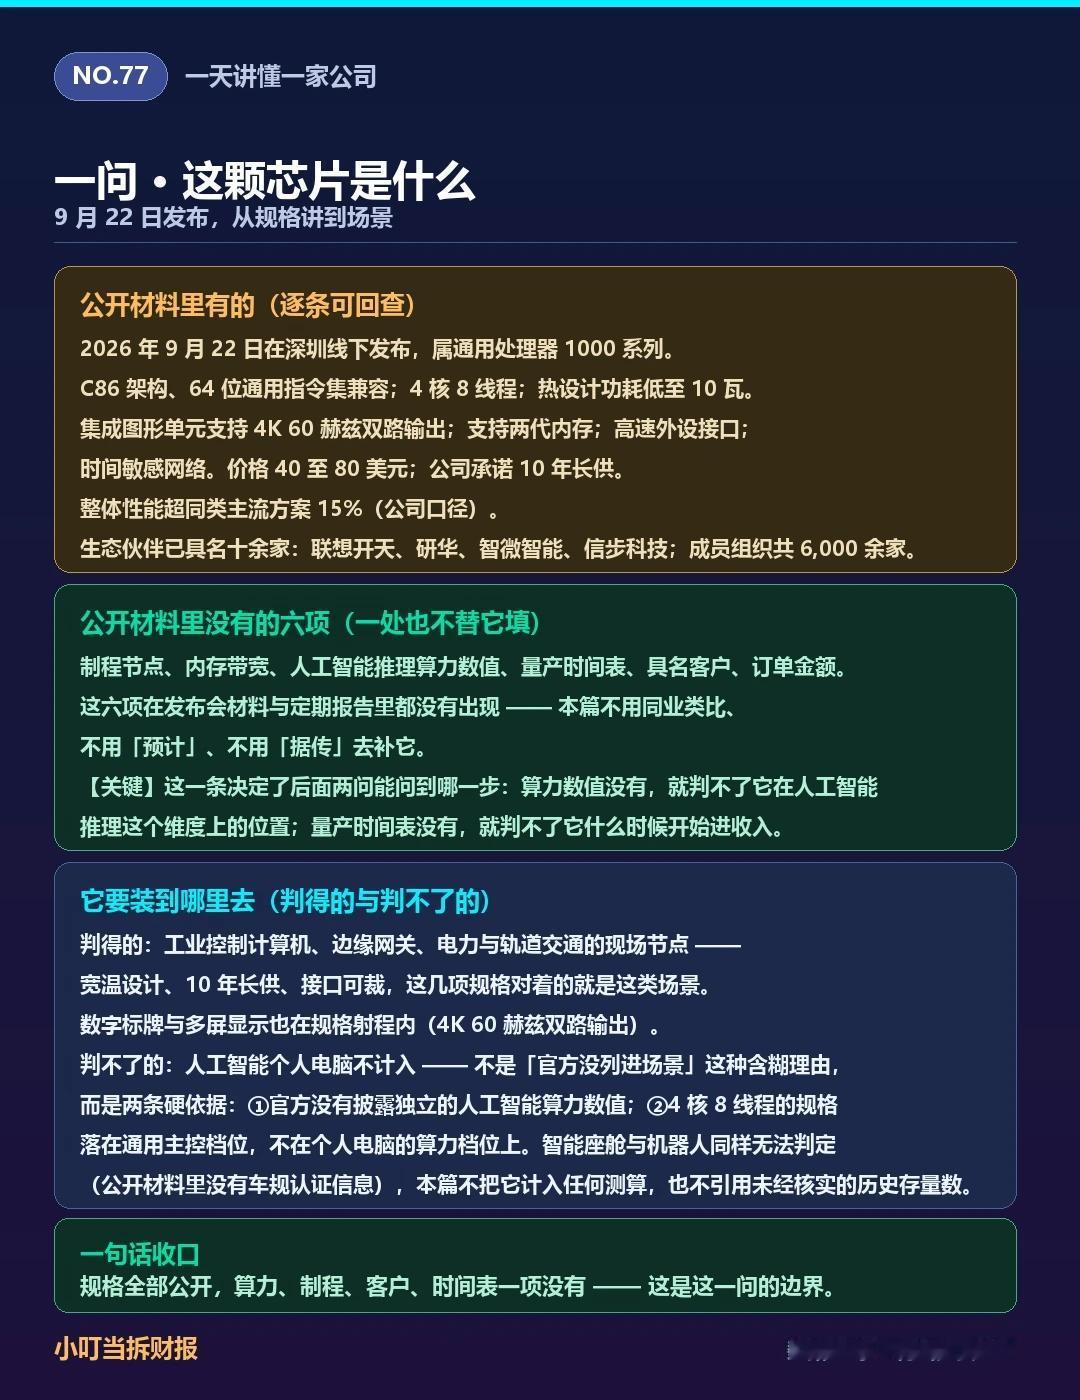
9 月 22 日发布的海光1000 是这次的主角。
公开的是规格:C86 架构、4 核 8 线程、热设计功耗低至 10 瓦、10 年长供
没公开的是六项:制程、内存带宽、人工智能推理算力数值、量产时间表、具名客户、订单金额,一处也不替它填。
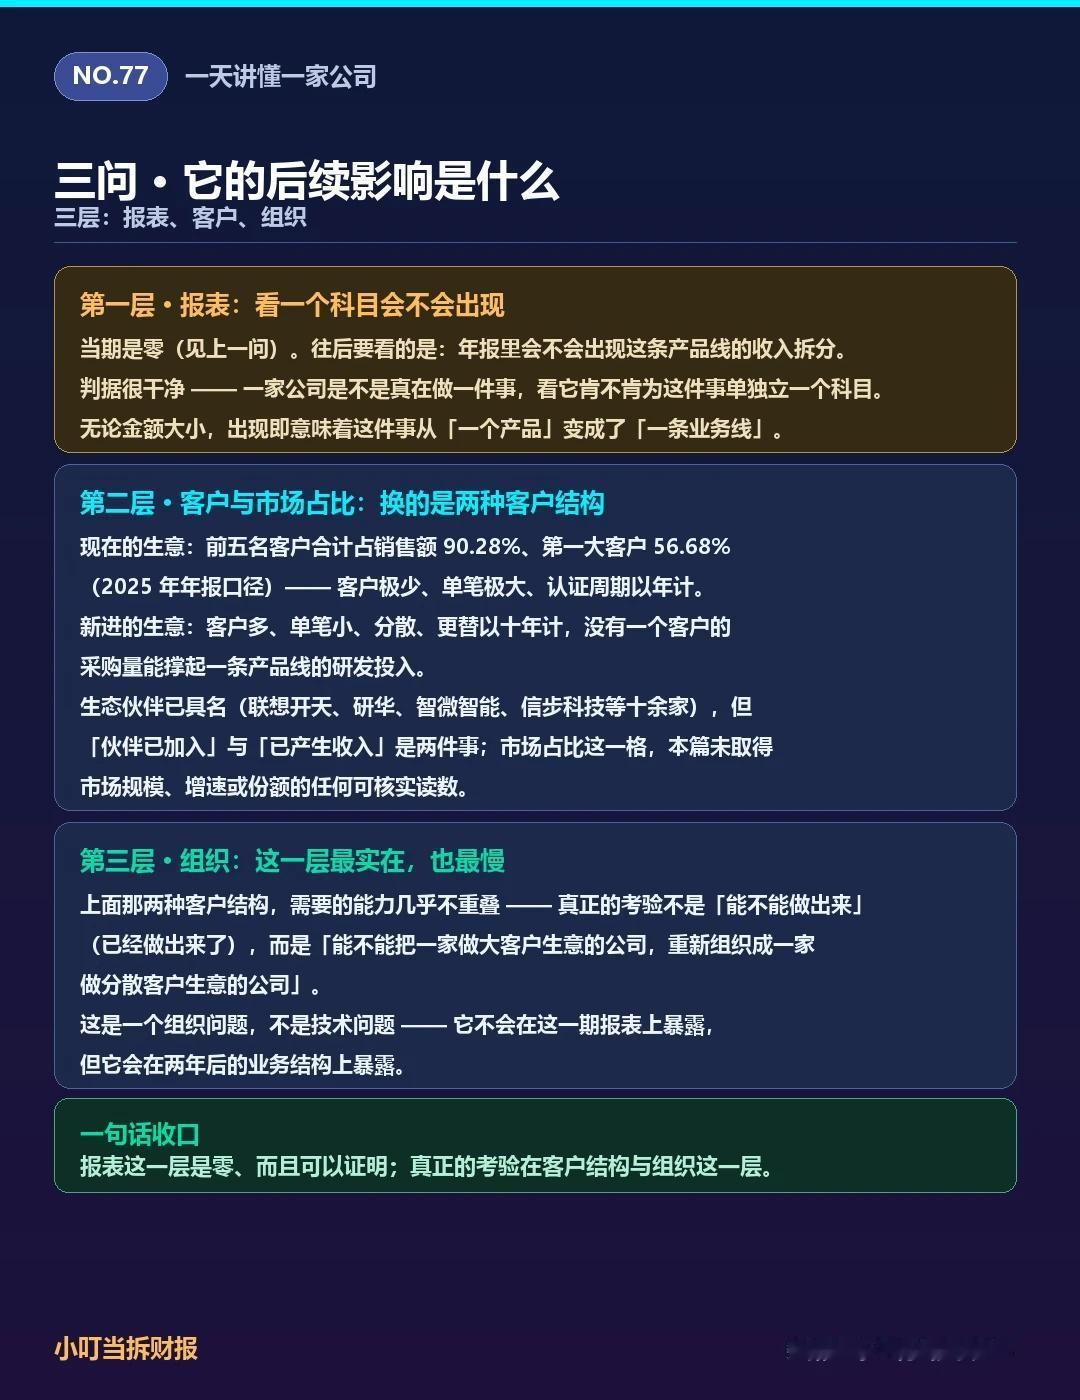
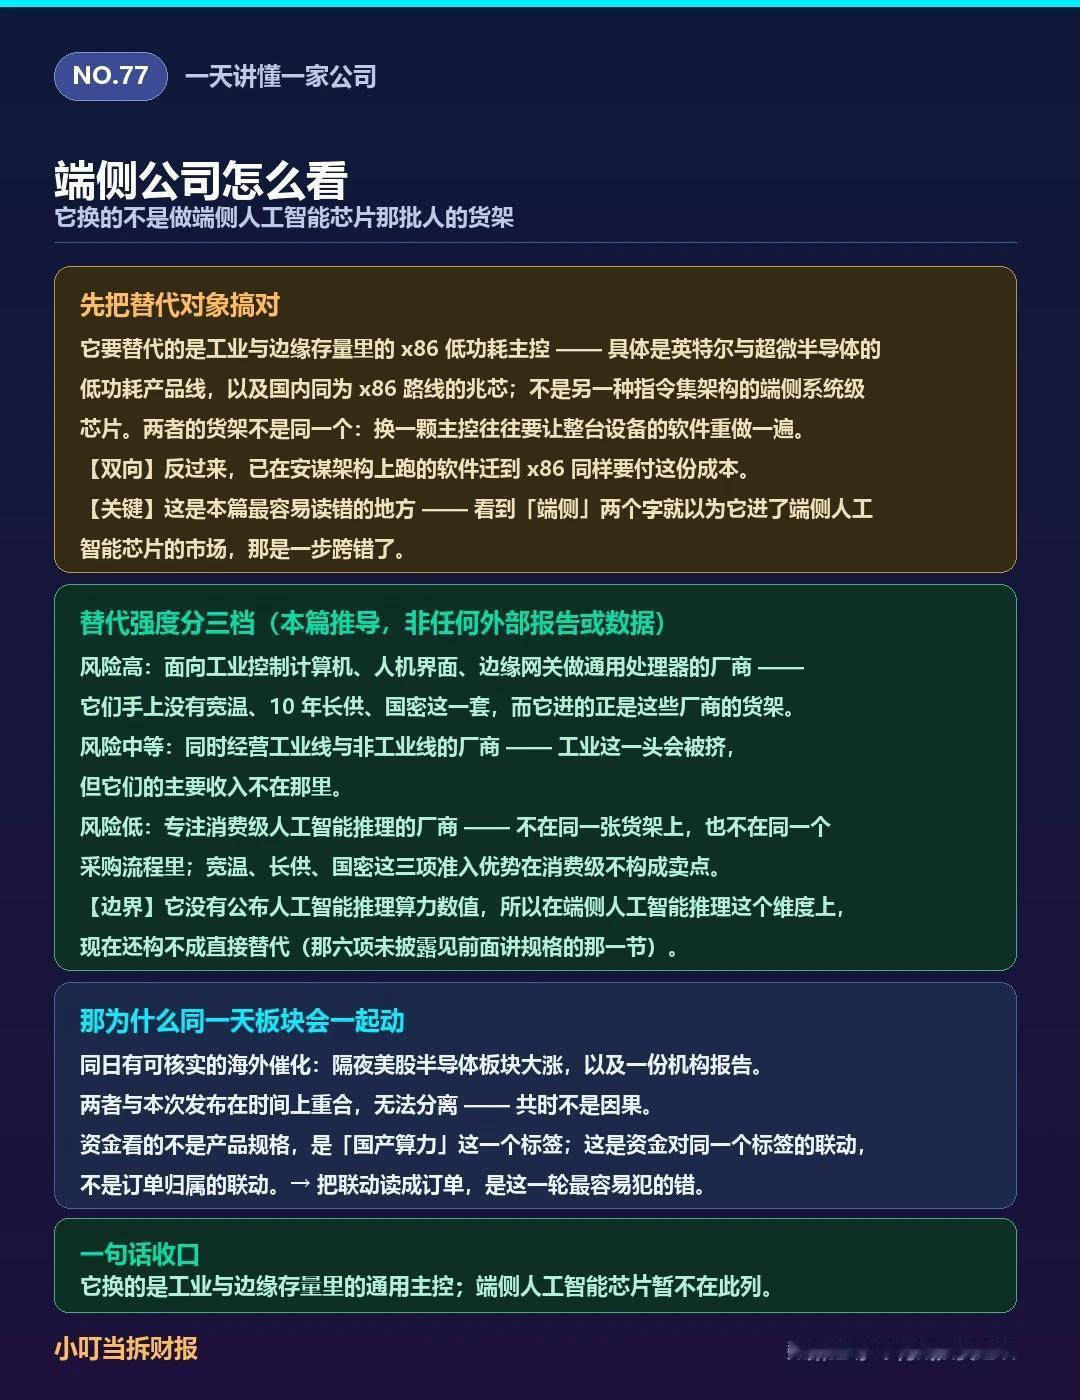
它进的是工业控制计算机、边缘网关、电力与轨道交通现场节点这批存量货架,换的是英特尔与超微半导体那批低功耗主控,不是端侧人工智能芯片的货架。
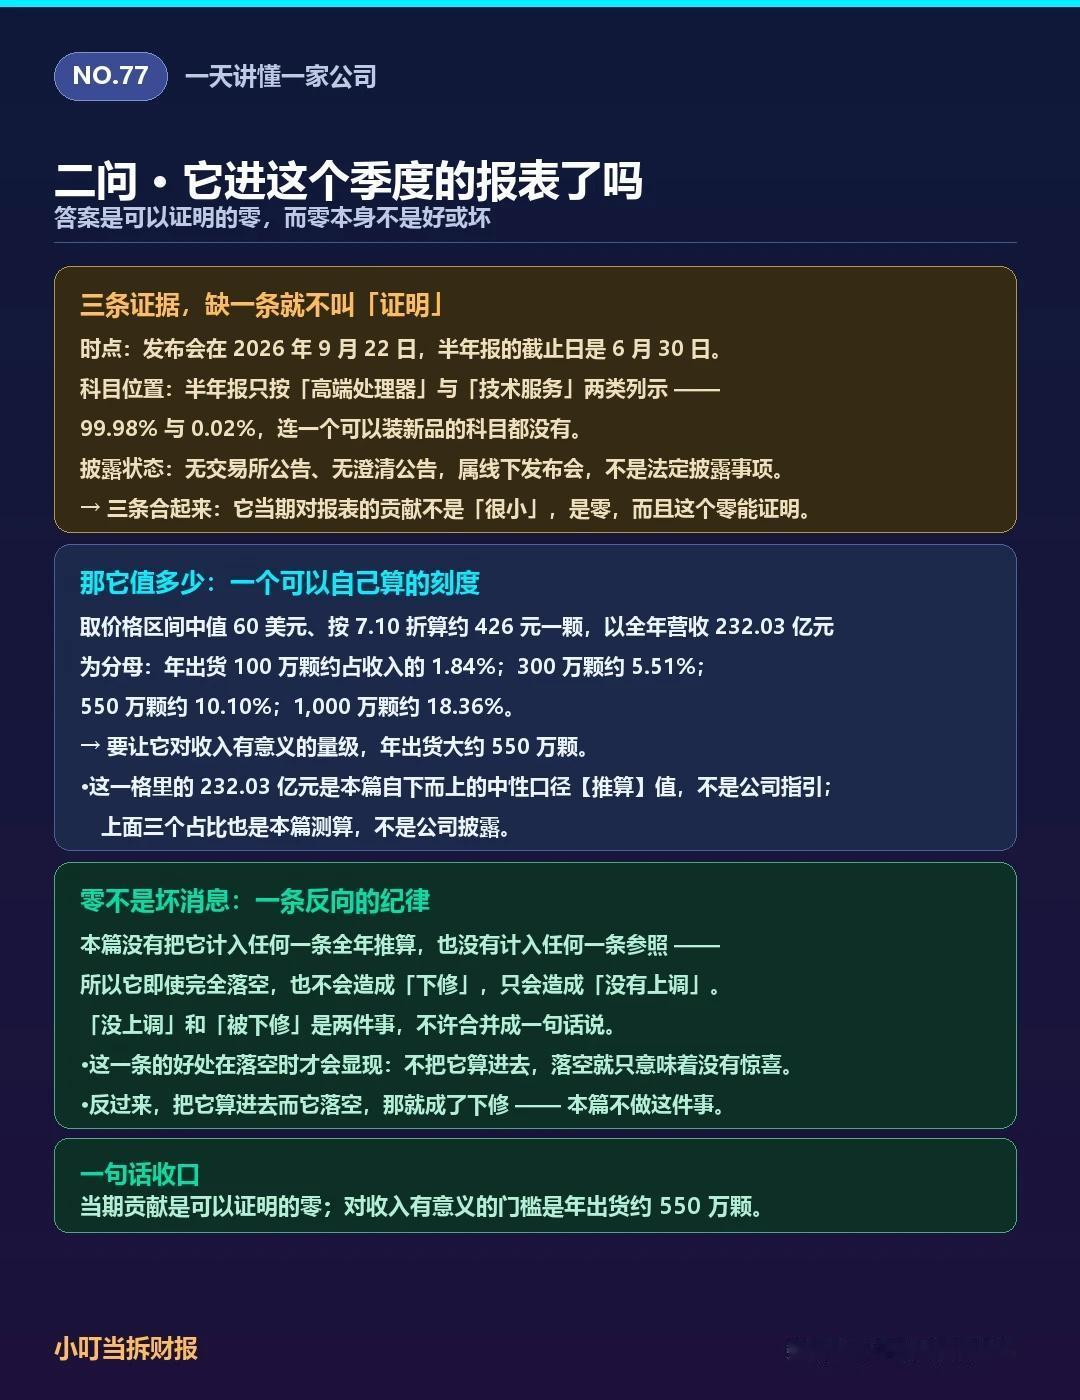
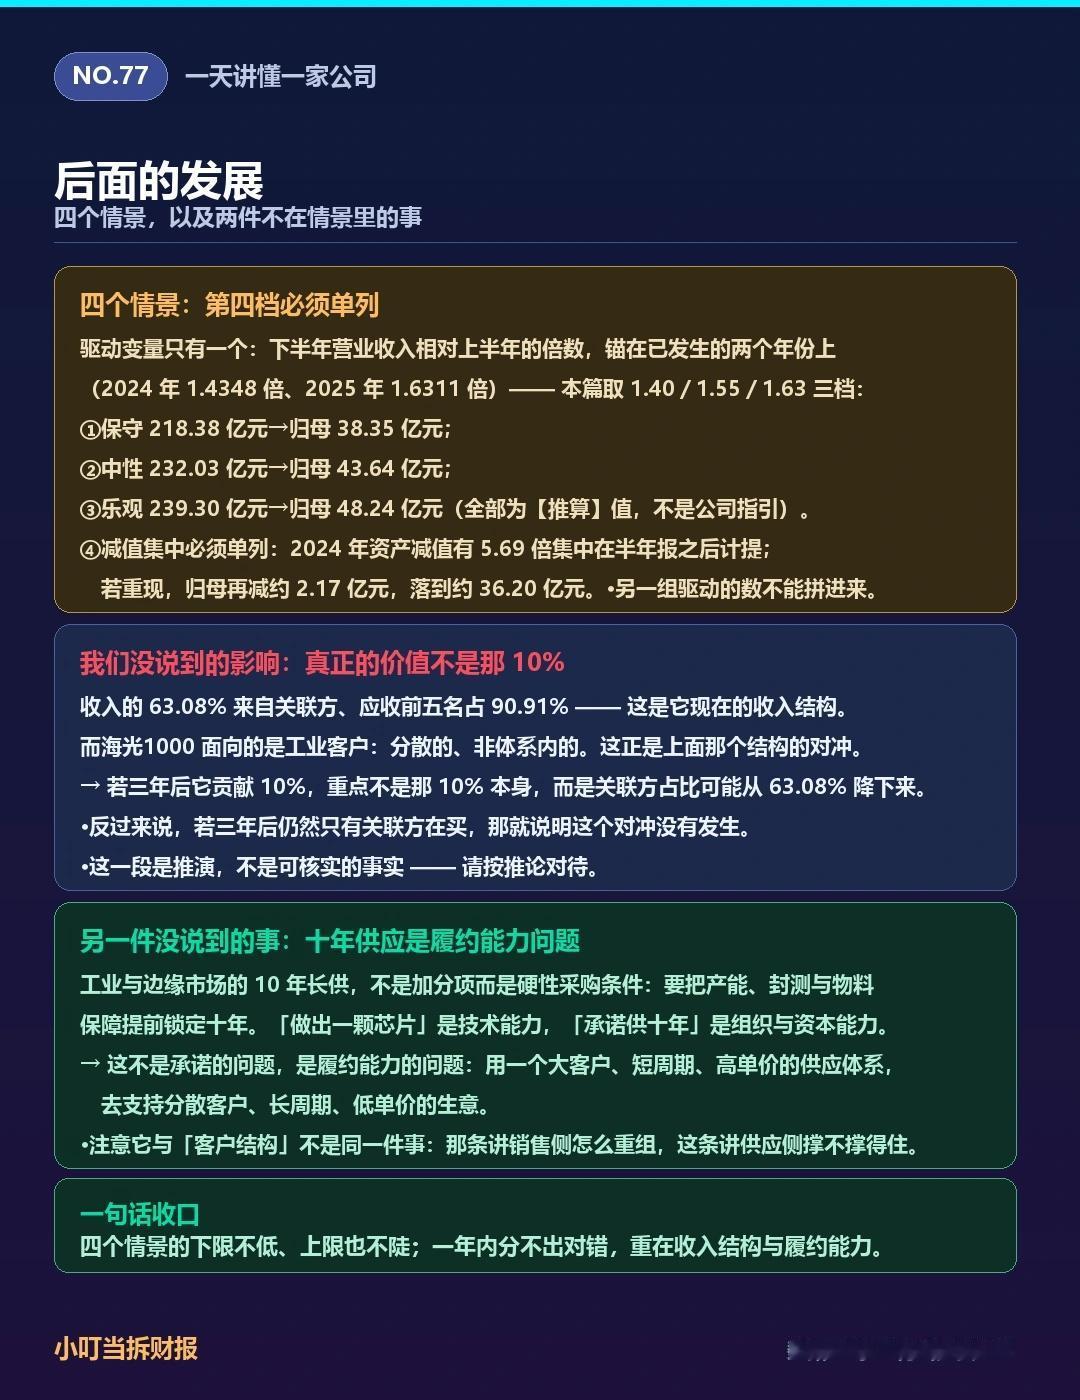
那它进报表了吗?没有,而且这个零可以证明:发布会在 9 月 22 日、半年报截止日是 6 月 30 日,报表里连一个能装新品的科目都没有。本篇也没把它计入任何一条全年推算——所以它落空只会造成「没有上调」,不会造成「下修」。
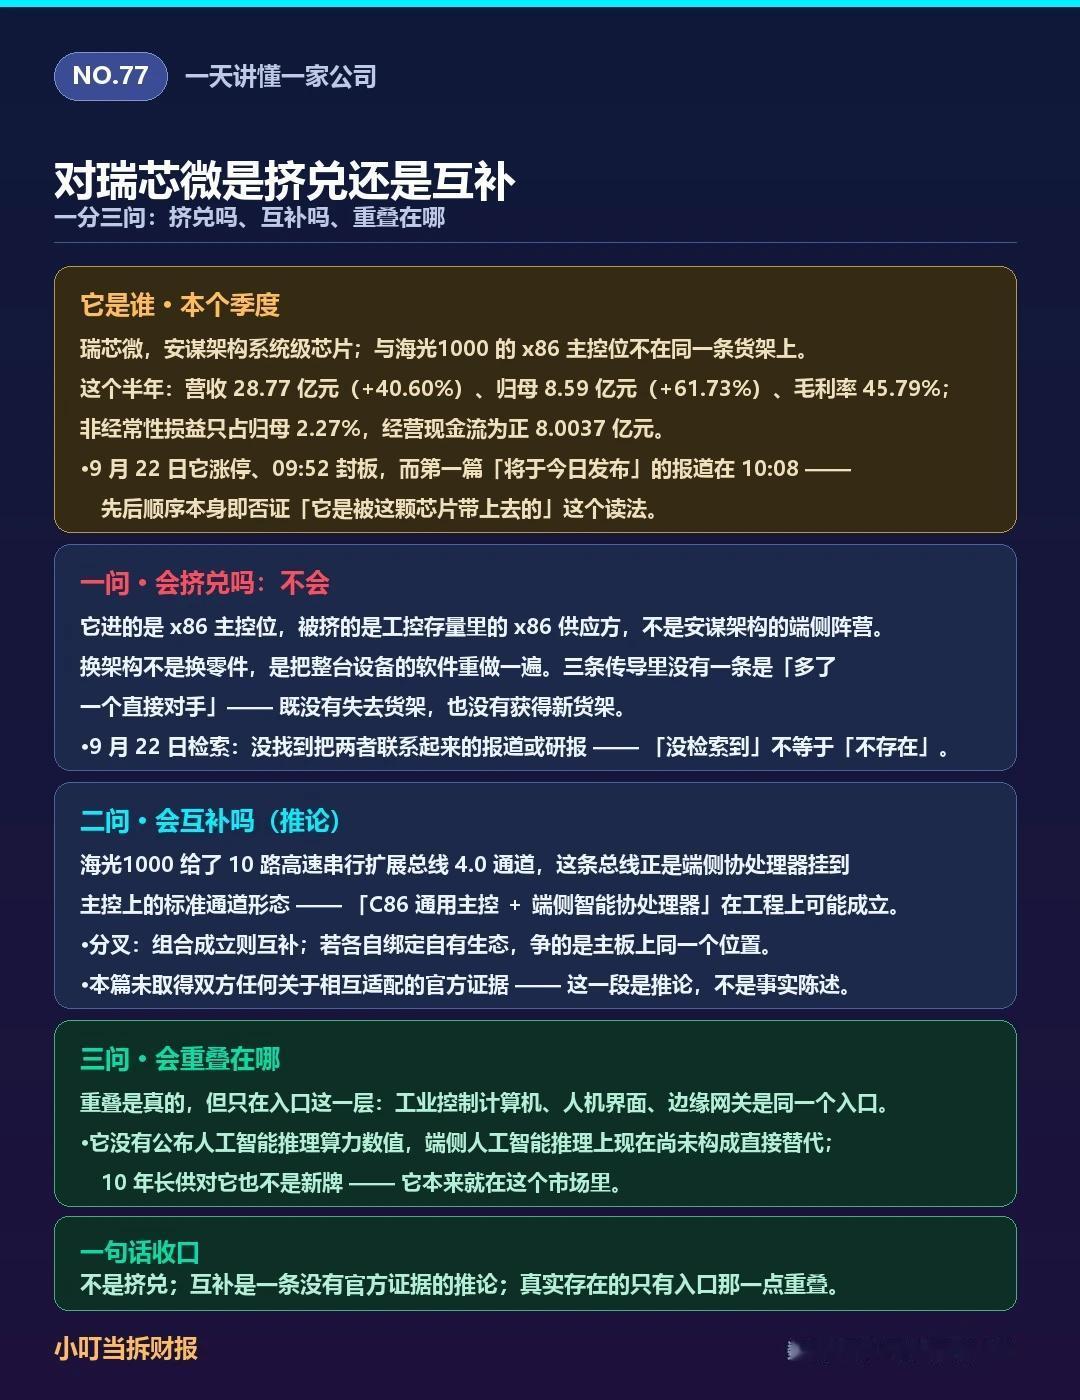
瑞芯微会不会被挤到?被挤的是工控存量里的 x86 主控,不是它所在的端侧阵营——换架构不是换零件。
四个情景的下限不低、上限也不陡,一年内分不开谁对谁错;它真正的价值在调收入结构、难点在履约能力。数据截至 2026 年 9 月 22 日收盘。
本文仅作财报数据整理与行业知识科普,不构成任何投资建议。市场有风险,投资需谨慎。
👉关注我,带你了解A股5000家公司基本面 👈
下一个想要拆解什么公司 评论区聊聊👇
财报 A股 财经 投资 上市公司 半导体 芯片 国产替代 AI算力