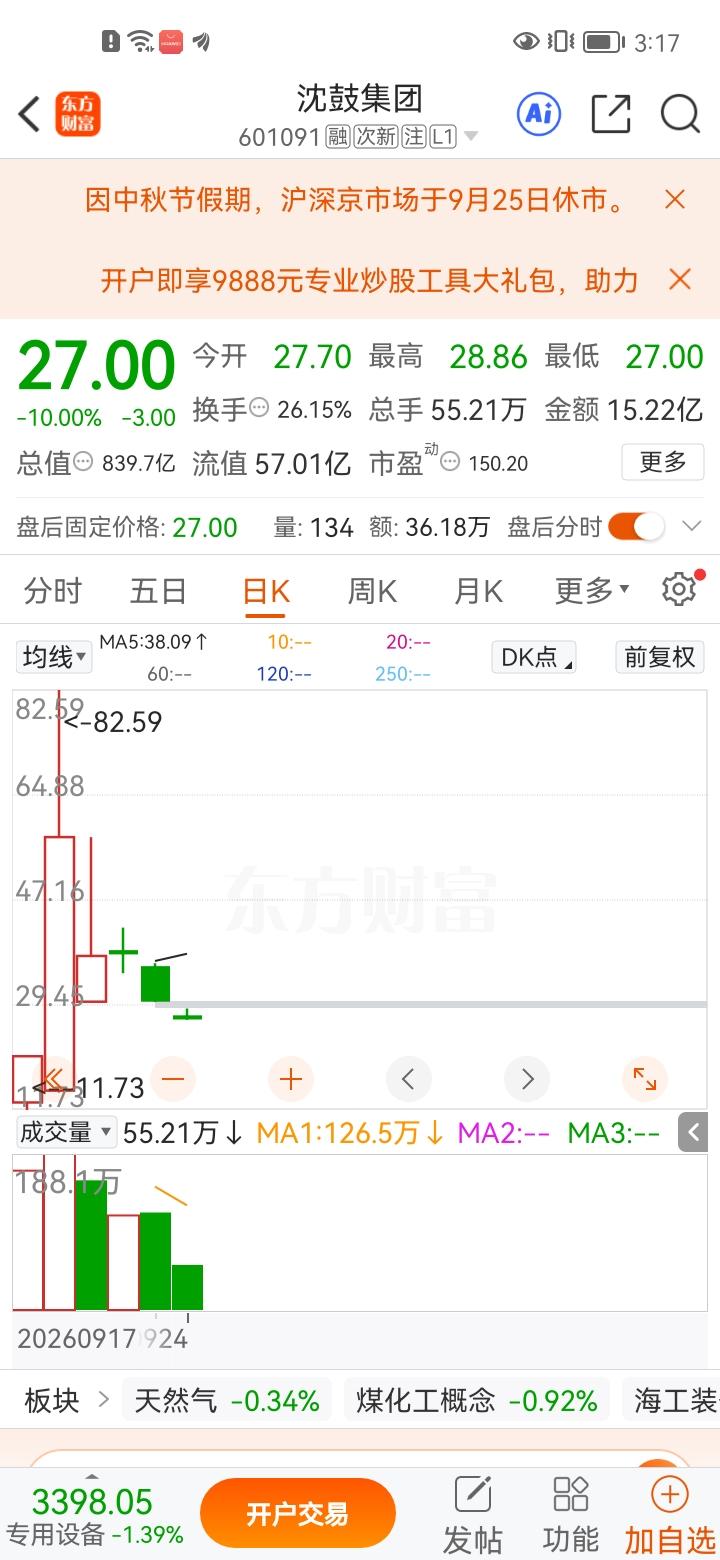
今天有位股民,选择在沈鼓集团跌停板位置出手,买入10000股,合计投入27万元。
身边不少人都劝他不要去接这把下落的飞刀,高位爆炒过后的跌停,风险极大。
但这位股民却有着自己的判断,他认为这只股票下跌空间已经有限,理由是主力资金并没有出现大规模撤退。面对这种观点,很多股民也产生了分歧。
我认为,这个故事真正值得讨论的地方,不是27万元到底敢不敢买,而是“主力没走,股价就跌不动了”这套判断,到底靠不靠谱。
再看这只股票前面走得有多夸张,沈鼓集团发行价只有4.39元,9月17日登陆上交所主板,上市首日收盘20.80元,涨幅373.80%。
到了9月18日,盘中最高冲到82.59元,收盘还有57.77元,当天换手率达到89.08%。
82.59元是什么概念?跟4.39元发行价相比,盘中最高价已经接近发行价的19倍。
更夸张的是时间,整个过程只用了两个交易日。
到了9月24日,价格重新回到27元,从82.59元高点算下来,回撤已经超过67%。
我的看法是,碰上这种走势,只盯着“已经跌了很多”去判断便宜不便宜,本身就容易掉进一个误区:股价从哪里跌下来,不等于它就该回到哪里。
82元跌到27元,看着像是腰斩再腰斩,可发行价才4.39元。
27元跟82元比确实便宜了不少,跟发行价相比依旧有很大的涨幅。
这也是高波动新股最容易让人产生错觉的地方。
很多人脑子里会自然形成一个锚点,股票见过80元,跌到30元附近,就觉得30元已经很低。
可市场不会替80元这个价格负责,真正要看的还是公司能赚多少钱、未来能赚多少钱,以及眼下这个价格里装进了多少预期。
沈鼓集团也不是一家没有基本面的公司。
公司主营大型离心压缩机、往复压缩机、核泵等重大装备,2023年至2025年营业收入分别约82.06亿元、93.09亿元、101.22亿元,归母净利润分别约3.55亿元、4.42亿元和7.39亿元。
问题也恰恰在这里,一家企业有技术、有订单、有产业价值,跟它的股票在任何价格都值得买,完全是两回事。
公司招股书给出的测算显示,2026年前三季度归母净利润预计为4.56亿元至5.5亿元,同比变动区间为下降23.83%至下降8.13%。
公司也明确表示,这只是初步测算,不构成盈利预测或业绩承诺。
我更愿意说,分析这种股票,最该分清的是“好公司”和“好价格”。
企业本身做重大装备国产化,有真实产业价值,这没有必要否认。
可资本市场短时间把估值推到多高,是另一套逻辑。
9月18日收盘后,公司静态市盈率达到242.96倍,市净率达到26.06倍,而公司披露的同期行业静态市盈率和市净率分别为41.74倍和3.50倍。
公司自己也在风险提示公告里明确提到,估值显著高于所属行业平均水平,短期股价波动加剧、换手率较高,存在快速上涨后大幅回调风险。
这时候再回头看“主力没有大规模撤退”这句话,就会发现问题更明显。
谁是主力?基金算不算,机构席位算不算,游资算不算,大户算不算,量化资金又算不算?
股票账户不会在盘面上贴着“主力”两个字。
普通投资者看到的大单流入、主力净流入、超大单净额,本质上都是按照成交金额、委托特征等规则统计出来的交易数据,它能帮助观察市场,却很难直接证明某一批资金到底有没有撤退。
更关键的是,沈鼓集团上市前几个交易日的筹码已经进行了非常激烈的交换。
9月17日换手率79.62%,9月18日换手率89.08%,9月21日换手率又达到74.14%。
证券时报援引公开交易信息提到,上市首日卖出前五席均为机构,买入前五席则均为游资营业部。
看到这里,我觉得“主力一直没走”这个说法就很难下结论了。
不是说一定存在某个资金正在偷偷撤退,而是你根本没法只靠盘面把所有资金身份和真实意图看清楚。
有人今天买,明天卖;有人高位卖掉,跌下来又重新接;一个营业部背后也不是只能有一个投资者。
盘面只能告诉你筹码正在交易,不能告诉你每一笔钱脑子里在想什么。
上交所此前已经公开通报,沈鼓集团上市后股票价格大幅波动,部分投资者交易过程中存在影响股票交易正常秩序的异常交易行为,交易所已经对相关投资者采取暂停账户交易等自律监管措施,并多次提示投资者关注风险、审慎参与、合规交易。
我的看法是,监管连续提示风险的时候,普通投资者更需要看的不是“还能不能抢到一次反弹”,而是自己到底有没有能力承担判断错误后的结果。
投资可以有分歧,判断也可以不同,真正值得坚持的是尊重公开信息、尊重风险、独立思考,不盲目跟风,更别拿自己承受不起损失的钱去赌一次情绪反转。
资本市场需要理性参与,财富增长也更适合建立在长期、审慎和依法合规的基础上。