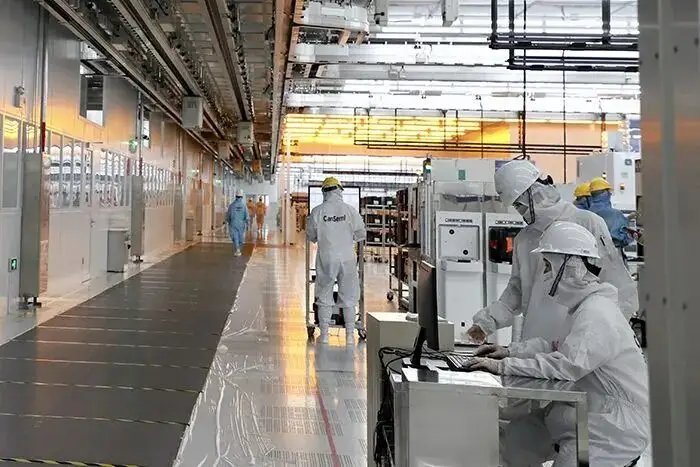
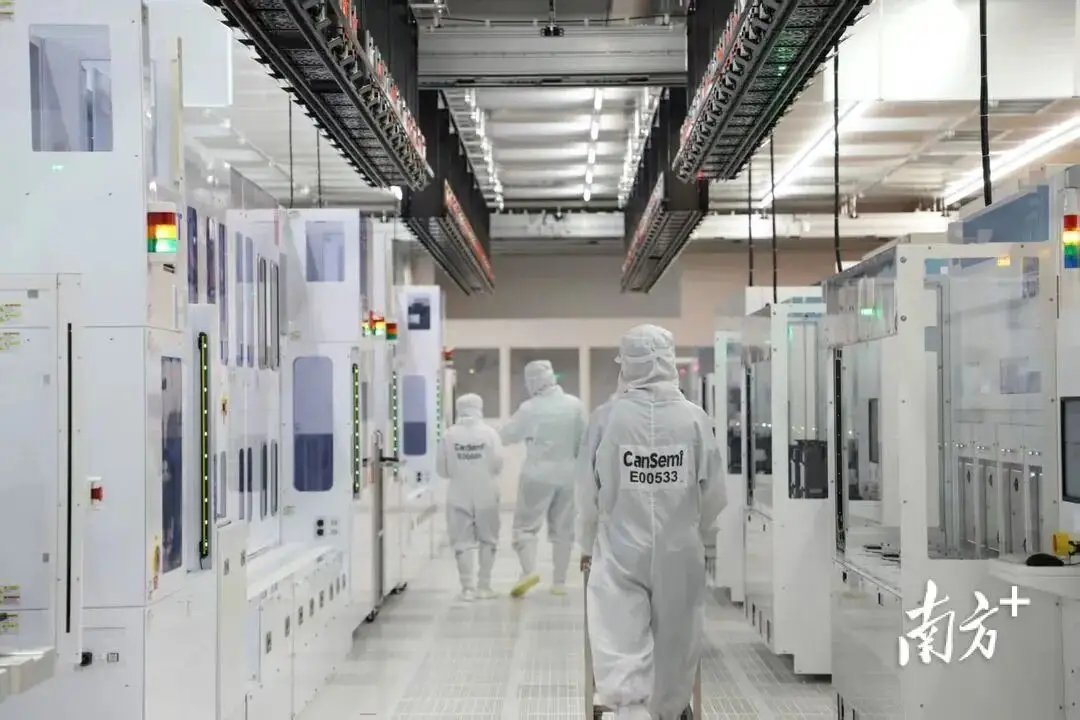
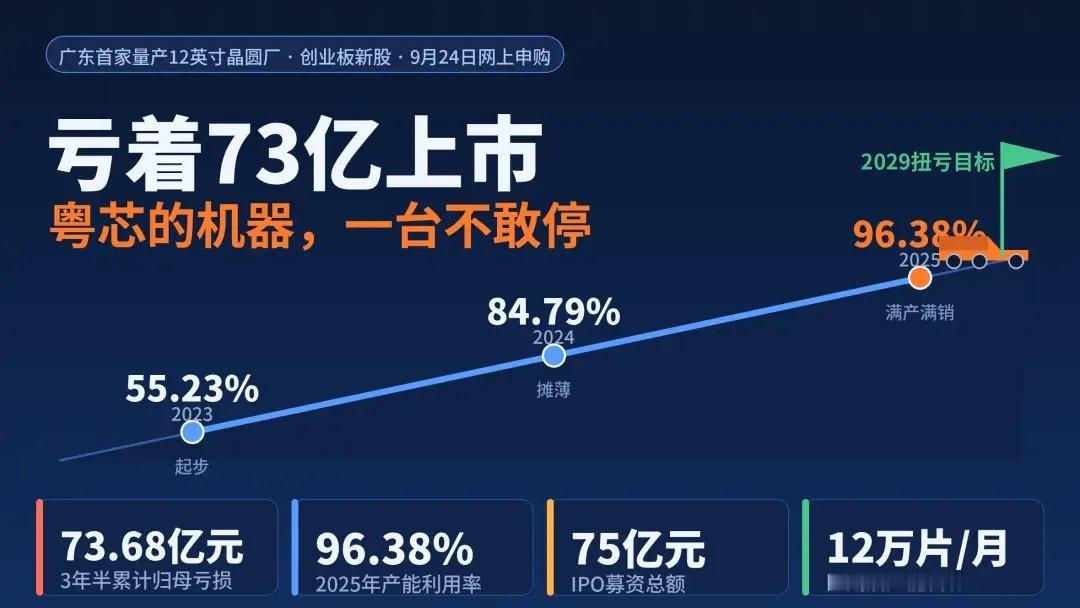
周四(9月24日),创业板新股粤芯半导体开始网上申购。 账面上,2023年到今年上半年,三年半累计亏损73.68亿元;车间里,产能利用率96.38%,产销率99.47%,机器满负荷转,2025年基本满产满销。 亏成这样,机器却一台不敢停。 把它想象成一辆满载的重卡在爬长坡:油门踩死,油耗吓人,但坡上最怕的就是松油门——半坡熄火,溜下去比停在原地更惨。 9月23日出发行价,9月24日申购。这篇先把这辆卡车的账本翻开。 01 广东等这块12英寸,等了十年 粤芯半导体2017年成立,落在广州。 它头顶的名号很实在:广东省自主培育、省内第一家实现量产的12英寸晶圆制造企业。证券时报的评价:从0到1的突破。 这个"0"曾经很扎眼。广东是电子信息制造业重镇,手机、汽车电子、家电的设计和组装产能都堆在这里,但芯片制造环节里最重的那块——12英寸晶圆厂,长期是空白。设计方案在广东,流片还得去别处。 粤芯补的就是这个空位。到现在,它积累了两座12英寸晶圆厂,客户超过200家,其中境内外上市公司近40家,应用覆盖消费电子、工业控制、汽车电子和人工智能。 粤芯12英寸洁净车间(图片 02 满产满销,为什么还亏23个亿 先看增速:2023年营收10.44亿元,2024年16.81亿元,2025年25.82亿元——三年复合增长率57.30%。今年上半年17.77亿元,比去年半年多出近一倍。 再看亏损:2023年归母净亏19.17亿,2024年亏22.53亿,2025年亏23.46亿,今年上半年又亏10.52亿。 营收在涨,亏损也在涨。这不拧巴,这是晶圆厂的标准姿势。 关键在成本结构:晶圆厂是重资产行业,设备折旧、厂房摊销是"死成本"——机器开不开机,折旧每个月照扣。研发还要继续烧:2023年研发费用6.05亿元,2024年4.46亿,2025年4.22亿。 这就是重卡爬坡的账:油钱、过路费是固定的,跑一趟亏一趟的油钱,但真停下来的话,固定成本一分不少,客户订单还跟着跑了。 招股书把亏损原因列得清楚:重资产折旧、持续研发投入、股份支付。所以这条亏损曲线,本质是一条"爬坡成本曲线"——产能利用率从55.23%爬到96.38%的过程,就是固定成本被一片片晶圆摊薄的过程。 摊完了吗?还没有。所以它要上市找钱。 03 96.38%,三年爬出来的坡 产能爬坡数据卡 · 2023年产能利用率:55.23% · 2024年产能利用率:84.79% · 2025年产能利用率:96.38% · 2025年产销率:99.47% · 当前月产能:6.33万片(两厂规划8万片/月) 数据 三年三级跳,2025年基本满产满销——生产出来的晶圆,当年就卖掉了99.47%。 但这里有个容易看反的地方:满产,不等于赚钱。 产能利用率96.38%的意思,只是"摊薄固定成本的转速到顶了"。账要算平,还得靠两件事:产能继续扩大(摊薄总量),产品结构往上走(单片晶圆卖得更贵)。 这两件事,都需要钱。于是有了这次IPO。 粤芯车间作业场景(图片 04 硅光:这台机器手里的AI筹码 粤芯不是冲先进制程去的。它的路线叫"特色工艺":功率器件、模拟芯片、传感器,八大工艺平台,覆盖芯片的感知、传输、计算、存储、控制。 其中有一块值得单独说:硅光。 招股书援引Frost & Sullivan的数据:截至2026年4月末,粤芯是中国大陆唯一具备12英寸硅光晶圆大规模量产能力的企业。 硅光是什么?把光电子器件做进硅晶圆,让芯片之间用光而不是电来传数据。AI算力集群越做越大,GPU之间的数据搬运越来越成为瓶颈,光互连是公认的下一站。 换句话说:这家广州晶圆厂手里,攥着AI算力底座的一块稀缺产能。这也是它明明是"成熟工艺"工厂,却能挂上人工智能概念的原因。 05 75亿募资的三笔花法 IPO募资数据卡 · 12英寸模拟特色工艺生产线三期项目:35亿元 · 特色工艺技术平台研发:25亿元 · 补充流动资金:15亿元 · 募资总额:75亿元 数据 现在的家底:两座厂,月产能6.33万片,规划8万片。四期落地后,总月产能12万片——接近翻倍。 坡还很长,油还得继续加。 06 申购之前,三个数字要盯着 先别急着填单子。这家公司的账本上,至少三个数字要盯清楚。 第一个数字:84.13%。这是2025年末的资产负债率,而且逐年攀升——62.62%、67.79%、84.13%。重资产扩产靠借钱,坡没爬完,油箱先见底,这是晶圆厂最现实的压力。 第二个数字:36.13%。这是2025年存货跌价准备的计提比例,同样逐年走高(33.22%、35.84%、36.13%)。招股书的解释是:产能爬坡期,单个产品摊的折旧摊销太重,成本高于可变现净值。等于说:现在下线的一部分存货,账面价值要打折。 第三个数字:2029。公司自己的预测是"合并口径预计最早2029年实现扭亏为盈"。注意两个词:"最早","预计"。这不是承诺,是方向。 三个数字连起来读:这不是一家躺赢的公司,是一家在坡上咬牙的公司。 07 中签率高,不等于赚到 这次发行有个显眼的标签:初始发行5.13亿股,今年以来创业板第一、A股第四。证券时报的判断是,中签率将会较高——顶格申购需配128万元深市市值。 但拆一层口径:中签率高,只是"容易中",不是"中了就赚"。 粤芯是未盈利企业。这类公司上市定价不看市盈率(没有正利润可看),看的是市销率、产能价值、赛道稀缺性——定价的主观空间大,上市后的波动也大。创业板未盈利新股,破发不是新鲜事。 真正的定价信号在9月23日:发行公告会公布发行价、同行业可比公司估值和网下报价的详细情况。那份公告出来,市场给这辆卡车"坡还有多长"的判断才算落笔。 本文只拆账本,不构成任何申购建议。 08 这辆卡车,还在坡上 回到开头那辆车。 满载、爬坡、油门踩死、油耗吓人——粤芯三年半亏73.68亿的账本,是每一座爬坡期晶圆厂的缩影:设备折旧是油钱,产能利用率是转速,IPO是中途加油。 好消息是转速已经拉到96.38%,满产满销;坏消息是坡顶(盈亏平衡点)按公司自己的口径,最早在2029年。 9月23日发行公告,9月24日申购,之后每个季度的产能与亏损数字——这辆车值得继续盯着看。 你觉得2029年之前,它能爬到坡顶吗?