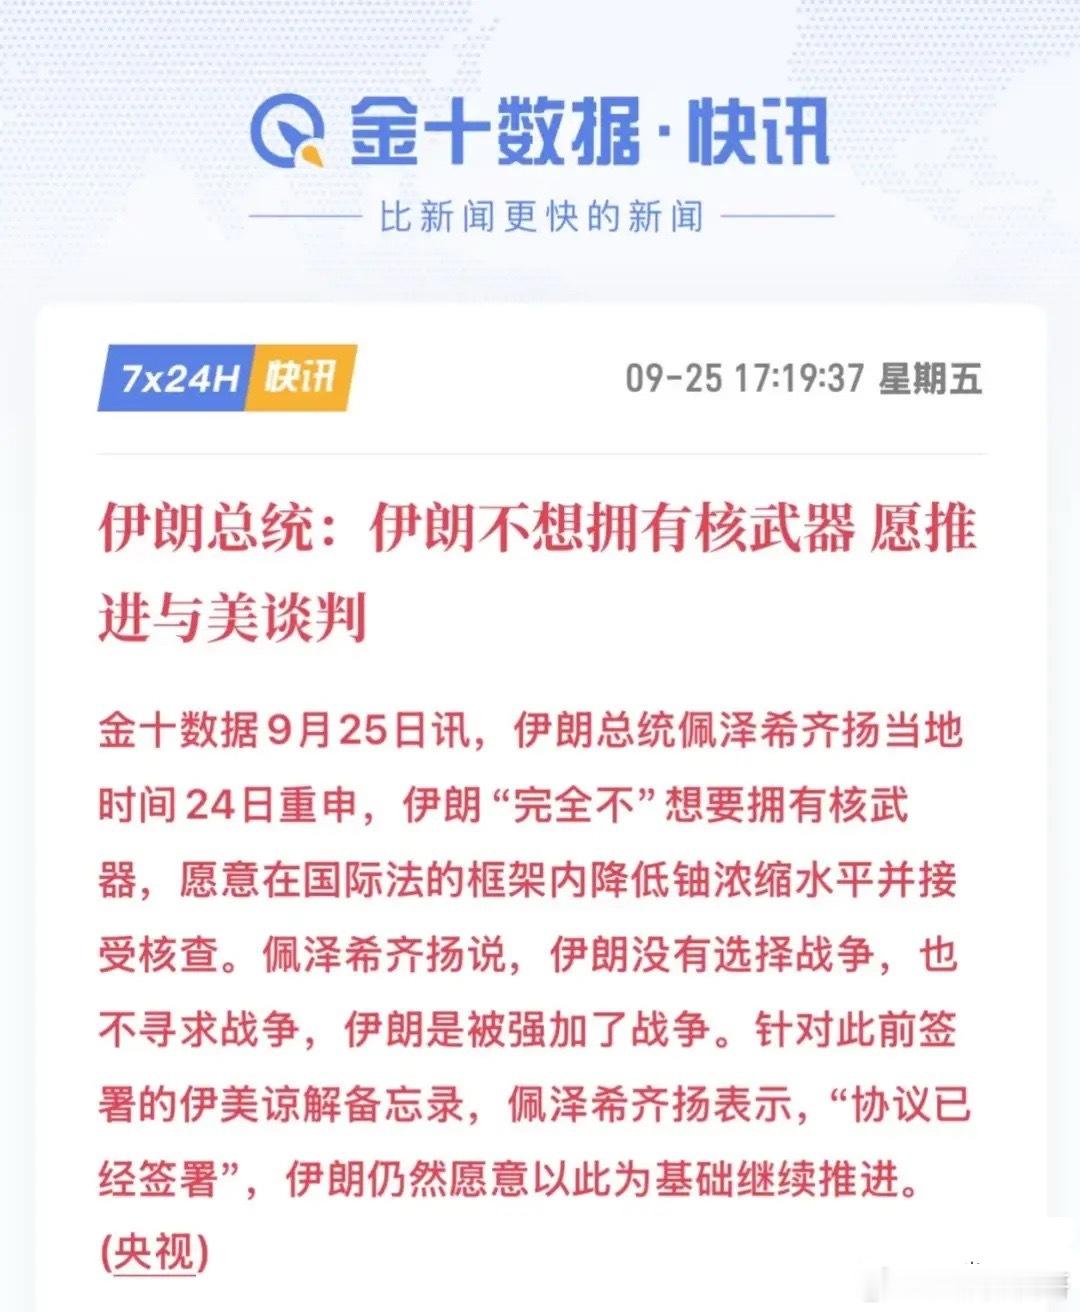
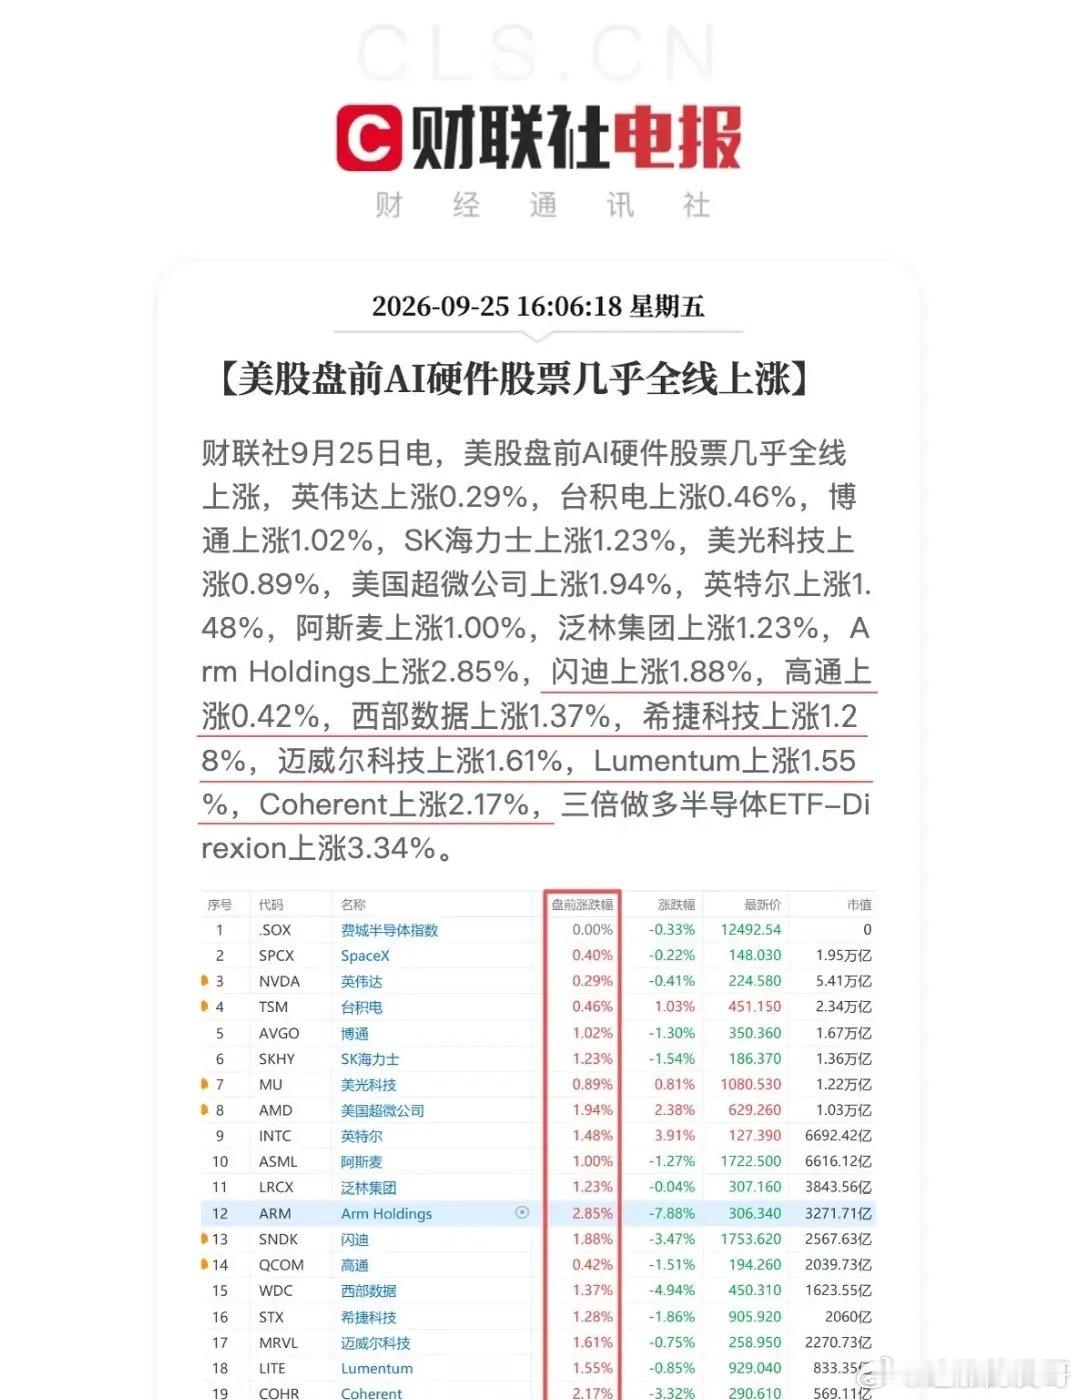
重磅利好来袭! 刚刚美股盘前硬科技全线上涨,中东传来捷报!伊朗总统表态不期望拥有核武器,愿放低姿态和美国谈判!
刚刚海外市场出现两条重要消息,一边是美股盘前AI硬件板块集体回暖,另一边中东地缘传来缓和信号,两大事件分别对科技板块、大宗商品带来潜在影响。美股盘前,AI硬件相关个股几乎全线飘红。英伟达上涨0.29%,台积电涨0.46%,博通、SK海力士、美光、美国超微、英特尔、阿斯麦、泛林集团等芯片龙头均录得上涨。其中ARM Holdings上涨2.85%,三倍做多半导体ETF上涨3.34%,此前大幅回调的存储芯片标的也同步反弹。这一轮盘前普涨,和前一日存储板块集体大跌形成明显反差。前一晚存储股遭遇获利了结、337调查消息冲击出现大幅回撤,而盘前资金出现修复回流。
一方面Anthropic百亿级算力大单落地,强化市场对于AI算力长期需求的信心;另一方面经过短期快速回调之后,部分资金开始博弈板块修复行情。
与此同时中东地缘传来缓和信号,伊朗总统公开表态,伊朗并不想要拥有核武器,愿意在国际法框架下降低铀浓缩水平、接受国际核查,并且愿意继续推进和美国的谈判,同时表示本国并不寻求战争。这一表态缓解了市场对于中东冲突进一步升级的担忧。地缘风险降温,会对国际油价形成压制,原油价格大概率会承受回调压力,进而间接缓解全球通胀的上行压力。
美股半导体盘前回暖,会给国内芯片、AI算力板块带来短期情绪提振。但当下A股处在节前缩量的状态,资金避险情绪依旧浓厚,外围消息更多只是脉冲催化,很难直接扭转市场整体震荡格局。若油价回落,对于国内消费、制造业板块会形成利好,也会减轻输入性通胀压力。但也要分清,地缘事件反复性强,不能仅凭单次表态就完全消除风险。综合来看,当前市场同时面对美联储加息预期抬升、海外AI板块波动、中东地缘变化多重变量。节前市场整体风险偏好偏弱,科技板块反弹不宜盲目追高,需要等待盘面量能与消息面进一步确认。