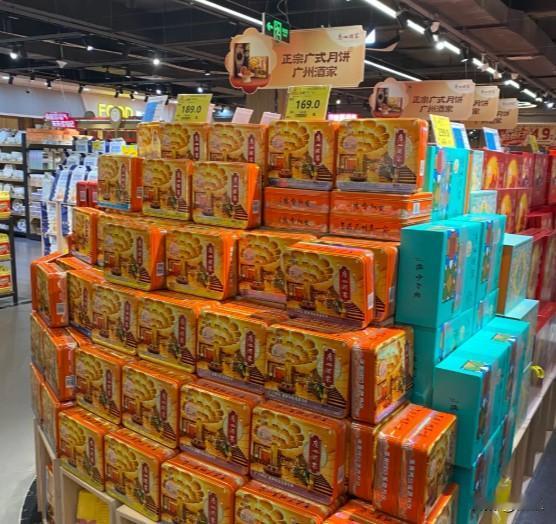
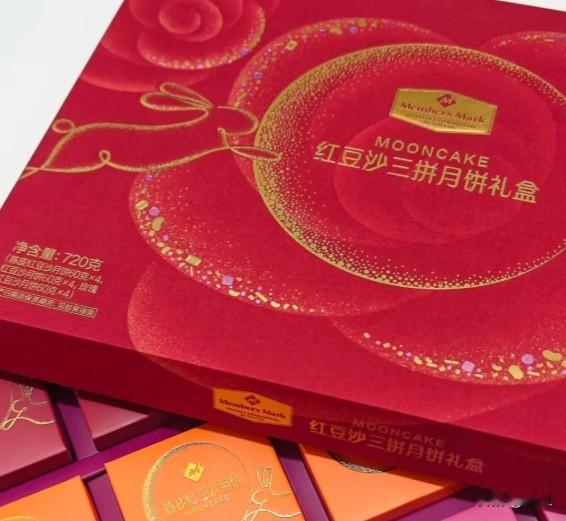
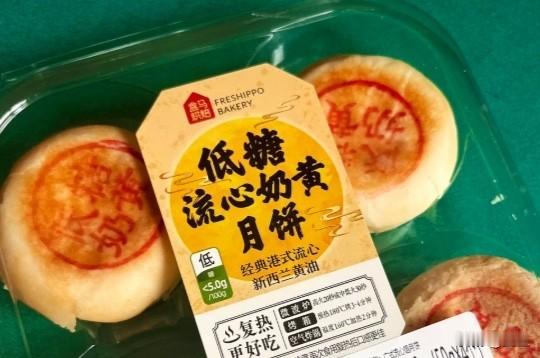
广州酒家也在给山姆打工,今年中秋的数据,整个月饼行业销售规模大概在282个亿,产量下降5.4%,是近十年来首次负增长,礼盒销量更是几乎腰斩。但山姆一款99.9元的Member‘s Mark红豆沙三拼月饼,周销量突破10万件,全程不打折哦。盒马的低糖月饼销售同比增长近70%。一边是行业哀鸿遍野,一边是渠道自有品牌卖到断货。这个反差就说明了,问题其实不在月饼卖不卖得动,而在于谁在卖、怎么卖了。
广州酒家25年全年月饼收入16.5个亿,毛利率53%,你可能会觉得“月饼第一股”日子过得挺好啊。但你把五芳斋拉出来对比一下就知道了,五芳斋同年月饼收入2个亿,毛利率只有21%。广州酒家的月饼收入是五芳斋的8倍,毛利率高出32个百分点,这个差距用品牌溢价四个字是解释不了的,广州酒家的品牌确实值钱,但真正拉开差距的,是渠道结构。
广州酒家有自己的直营门店、自己的经销网络,同时还在给山姆、盒马、开市客做OEM代工。也就是说,它既在传统渠道卖自己的牌子,又在会员店渠道给别人打工,两条腿走路,毛利率自然就好看了。
但五芳斋就没这么幸运了,它25年净减了98家经销商,经销商总数降到564家。传统经销渠道在萎缩,而它又没有像广州酒家那样早早搭上会员店渠道的班车。月饼毛利率虽然逆势提升了4个百分点到,但收入是下滑了15%,整体盘子是在萎缩的。经销商减少意味着终端触达能力在降低,中秋就那么两三周,货铺不到消费者面前,品牌再响也没啥用了。
山姆是怎么做的,山姆的自有品牌月饼,走的是委托代工模式,山姆自己定义产品、研发配方、集中采购大宗原料,代工厂只收加工费,不参与定价和品牌营销。商品从工厂直接运到山姆门店和仓配体系,跳过品牌商和多级经销商,中间损耗和加价被压到最低。
这套打法的本质是山姆把品牌溢价这块利润从月饼品牌手里拿过来,装进了自己的口袋。传统模式下,一盒月饼从出厂到消费者手上,品牌商拿走利润的大头,经销商再分一层。山姆模式里,品牌商变成了代工厂,只赚加工费,定价权、产品定义权、渠道利润全归山姆。广州酒家给山姆代工的一款月饼,在山姆卖128元,而广州酒家自己品牌的同类产品定价可能更高,但走的是完全不同的利润分配逻辑。
盒马走的是一条更精细的路,它今年低糖月饼销售同比增长近七成,是月饼品类中增长最快的。盒马做了一件传统月饼品牌都做不到的事:在月饼季前做了消费调研,超过96%的受访用户表示想要更健康的月饼,于是盒马从减糖、控油、升级原料三个方向对月饼做系统性改造。更关键的是,盒马把AI订货系统用在了月饼上,根据区域消费趋势做首批铺货,按实时销量追单、调配库存。月饼销售周期就两三周,铺货节奏差一天就是缺货和积压的区别。传统品牌靠经销商压货,盒马靠数据追单,效率不在一个量级上。
这就引出一个更根本的问题,月饼品牌到底在卖什么?过去卖的是牌子,是送礼时拎出去的那份体面,但现在消费者变了啊。26年中秋,选择自己日常食用的购买用途占比达超过了一半,这也导致千元以上高端礼盒销量同比暴跌76%,500元以上礼盒在常规渠道的占比从23年的7.2%降到25年的1.8%。消费者开始看配料表、看甜度、看性价比,不再为包装和品牌名字多掏钱。当送礼的场景退潮,品牌的价值就跟着缩水,自用场景里,消费者关心的是好吃不好吃、划算不划算,谁卖的不重要。
山姆99.9元的月饼能一周卖10万件,不是因为盒子上印了Member‘s Mark,是因为消费者算了一下,觉得值,盒马低糖月饼卖得好,也不是因为盒马两个字有面子,是低糖这个卖点踩中了真实需求。
广州酒家显然也意识到了这一点。它进行了上市九年来的首次再融资,拟发行不超过7.74亿元可转债,但这笔钱并没有继续全部押在月饼上。募集说明书里写得很清楚,资金要投向食品制造基地改造、健康食品研发、数字化建设和省外市场,新增产能里除了月饼,还包括西点、肉制品、饼酥这些全年都能卖的品类。
所以月饼行业的利润分配正在发生一个结构性转移,从品牌定义产品、渠道负责分销,变成渠道定义产品、品牌退居供应端。山姆和盒马不是简单的零售商,它们在用消费数据反向定义产品规格、口味方向、价格带,然后找有产能的品牌方代工。