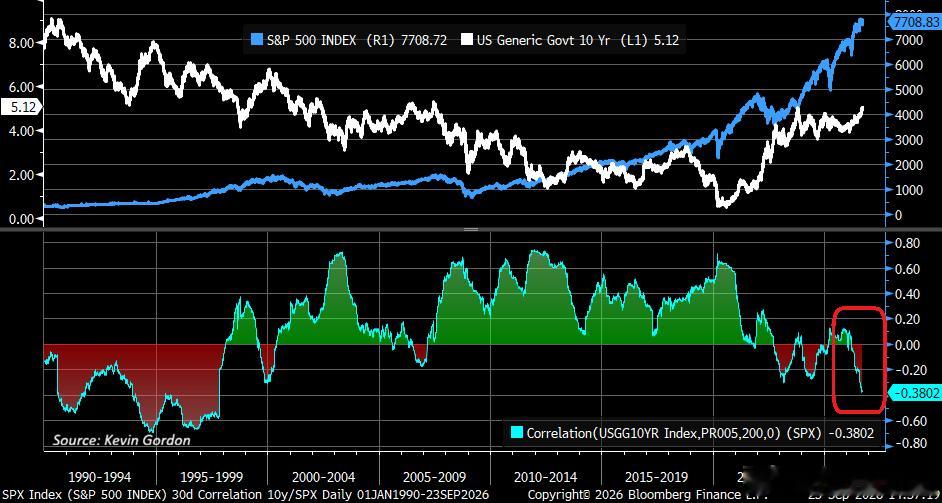
美国国债收益率和股市之间的关系正在回归1990年代式的格局:
标普500指数和10年期国债收益率的滚动200日相关性已降至-0.38,这是自1997年以来最负面的水平。
这意味着更高的国债收益率越来越与股市疲软相伴,而收益率下降则往往支撑股市走强。
10年期国债收益率飙升至5.17%,创2007年以来最高水平。
同时,10年期收益率与油价之间的100日相关性飙升至约0.65,仅几周内翻了三倍多,达到至少1985年以来的最高水平。
油价和国债收益率正以前所未有的程度驱动股市,这是数十年来最大幅度。