光纤新一轮周期爆发!这5家“低调核心企业”才是真正的隐形冠军。
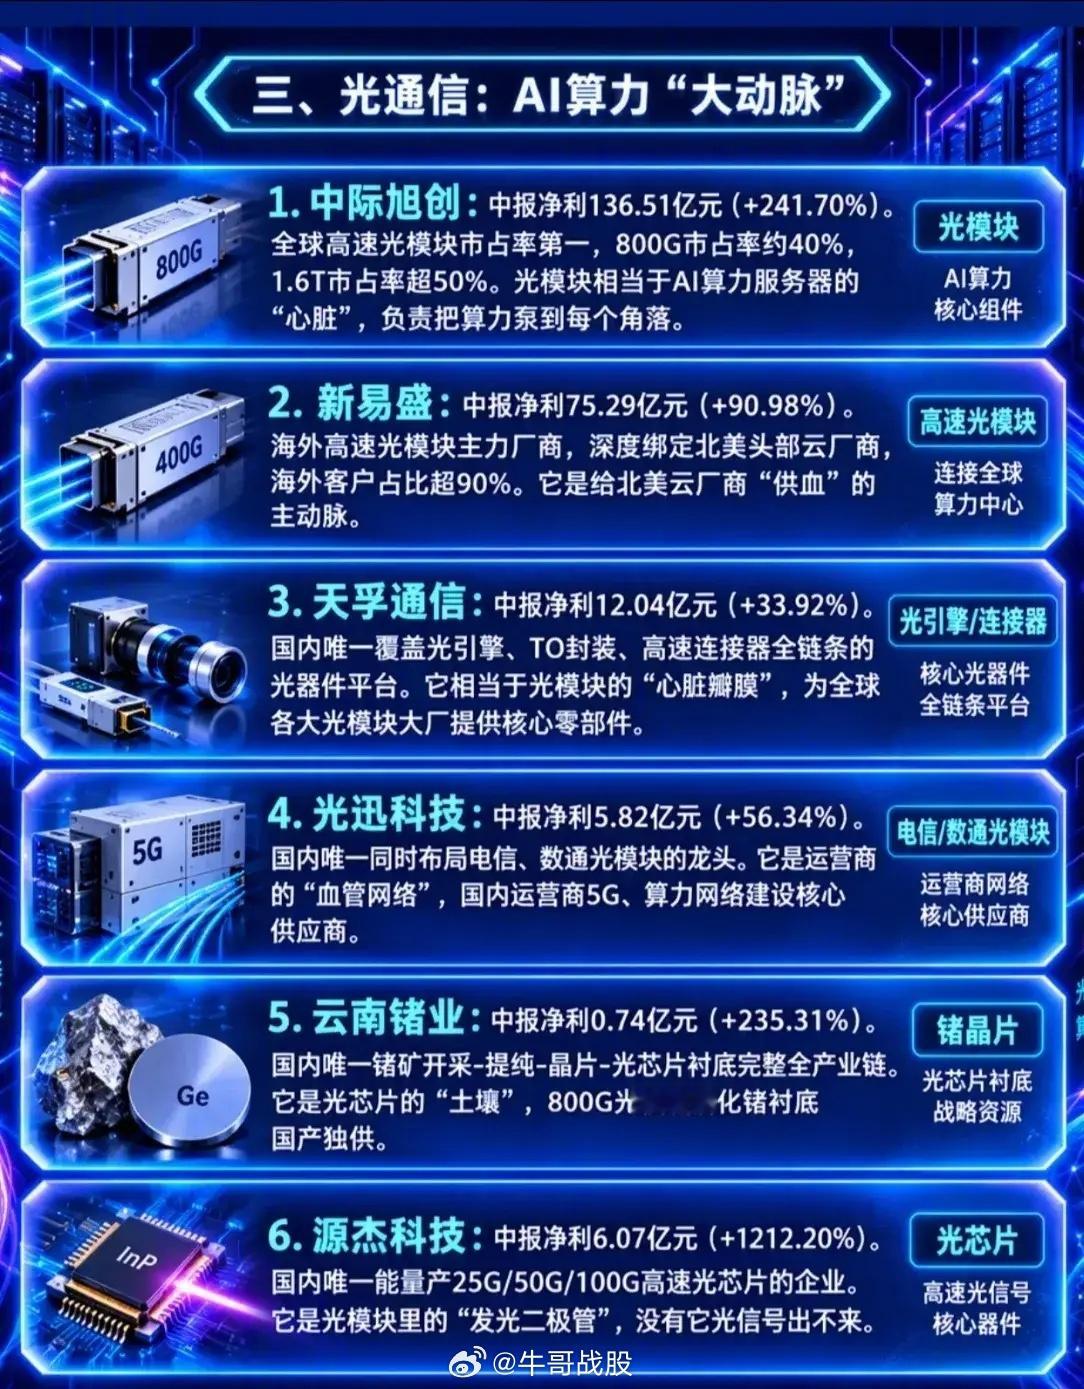
算力基建+通信升级双轮驱动,光纤行业正迎来新一轮产业周期。当市场目光聚焦在光模块、AI芯片时,一批掌握核心技术的“低调选手”正在悄然卡位。
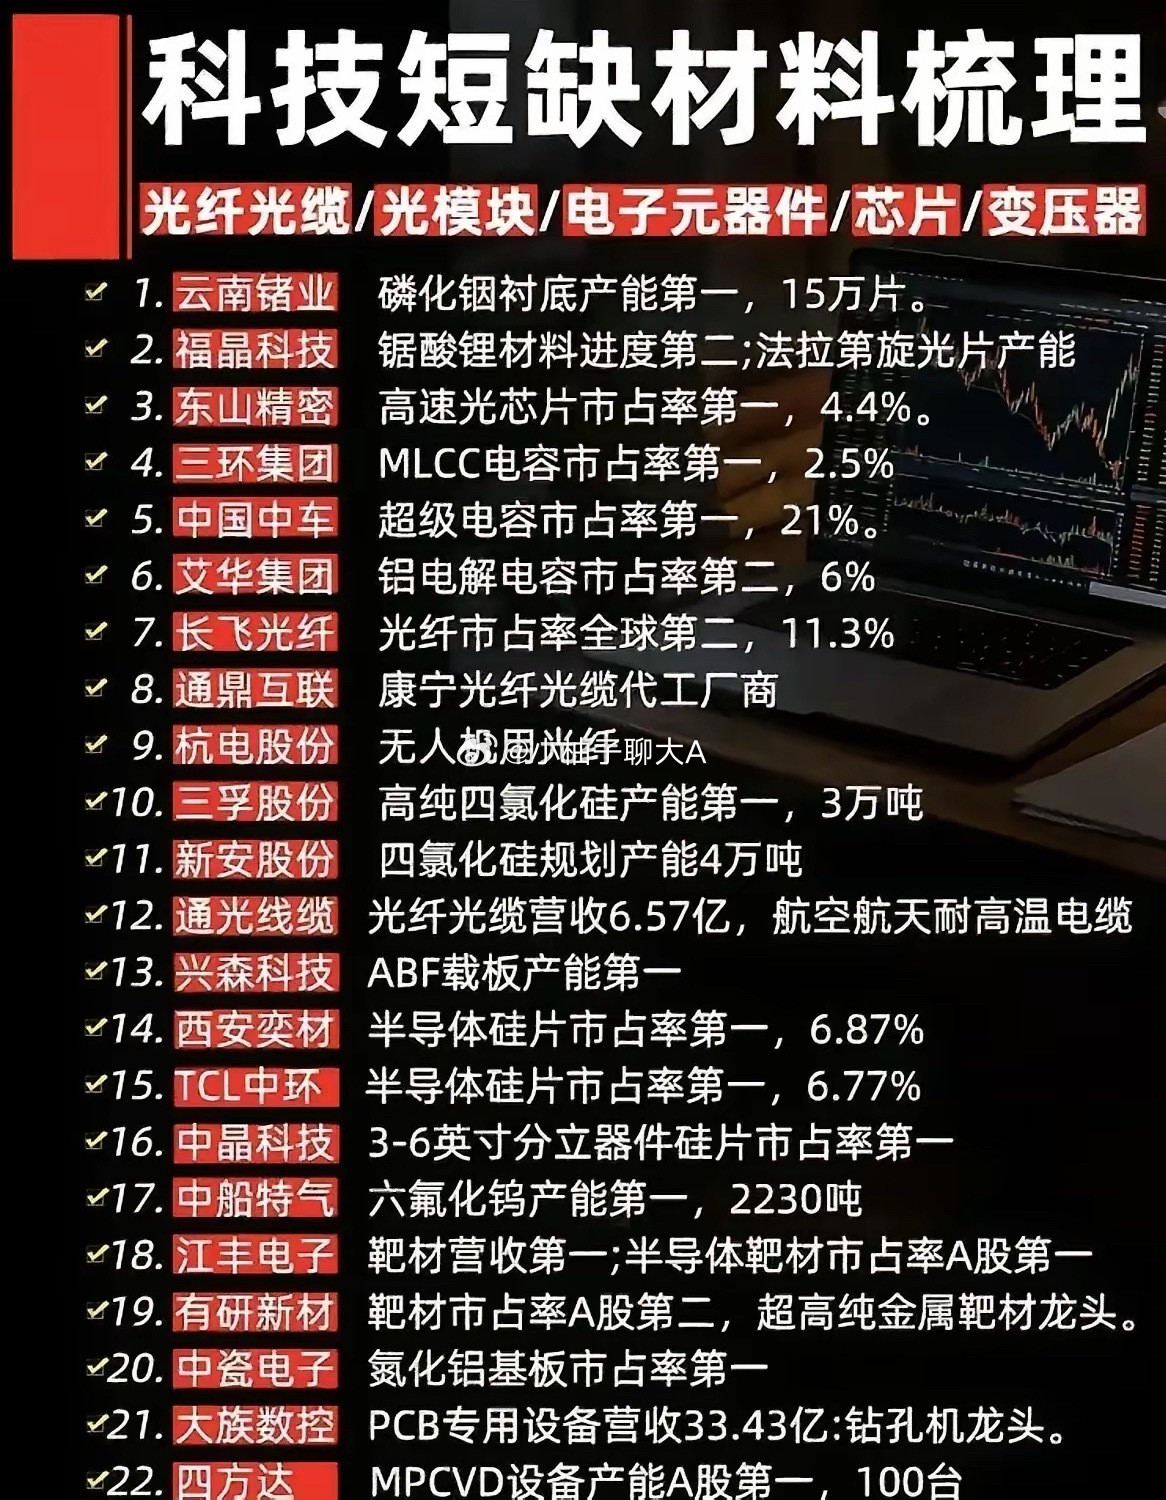
长飞光纤:全球光棒霸主,空心光纤领跑者如果说光纤行业有“天花板”,长飞光纤就是那个不断捅破天花板的人。
它是全球少数同时掌握PCVD、OVD、VAD三种主流预制棒制备技术的企业,预制棒市场份额长期位居全球前列。更关键的是,光棒自给率100%,这意味着在成本控制上拥有绝对话语权。但真正让长飞脱颖而出的,是它在空心光纤领域的突破。已建成我国首条自主知识产权的空心光纤,线路损耗低至0.09分贝每千米,技术水平直接对标全球龙头康宁。在AI数据中心对高端光纤需求爆发的当下,长飞作为北美云厂商核心供应商,卡位优势极为明显。
亨通光电:光纤+海缆双龙头,海外订单排到2028年亨通光电的打法很清晰:不把鸡蛋放在一个篮子里。它是国内光通信领域的骨干企业,具备从光纤预制棒、光纤光缆到光传输设备的完整产业链能力。但真正让它脱颖而出的,是“光纤+海缆”双龙头的战略布局。海外订单排期已至2028年,海外收入占比超50%,是Meta、微软供应链中的重要配套供应商。海缆订单规模超70亿元,在海洋通信、特高压海缆领域具备全球竞争力。当算力基建遇上海洋经济,亨通光电站在了两个风口的交汇点。
中天科技:光棒自给率100%,吃满涨价红利中天科技是那种“闷声发大财”的典型。光棒自给率100%,成本控制能力行业领先。在OPGW(电力光缆)领域长期领先,65%出货挂钩现货,这意味着行业涨价周期中,它能完全吃满红利。通信与电力双轮驱动,光纤产能位居全球前列。当算力基建与能源升级同时推进,中天科技是少有的“双重受益者”。不追风口,但风来了,它一定在。
烽火通信:央企背景一体化龙头,高端光纤放烽火通信的底色是“央企背景+技术深耕”。作为光通信一体化龙头,业务覆盖光纤光缆、光通信设备及数据中心全场景。深耕华南与西南区域市场,深度参与运营商集采和东数西算配套基建项目。高端G.654.1光纤放量,光棒自给率达70%。随着400G、800G、1.6T时代到来,数据流量增长带动其价值持续提升。在运营商集采这个“基本盘”之外,烽火通信正在高端市场打开新的增长空间。
通鼎互联:军工+算力双赛道,细分赛道隐形冠军通鼎互联是五家企业中最“特殊”的一个。它是国内少有的实现光纤环全链条自主可控的企业,核心产品光纤环器件是军工惯性导航系统的核心光学材料。技术壁垒极高,主要客户为航天军工集团核心科研院所,合作关系稳定。同时,产品延伸覆盖高端光模块、算力数据中心、高速互联场景。一边享受军工长期红利,一边承接算力基建需求。随着高端特种光纤需求持续扩容,其细分赛道的产业价值正在快速凸显。
最后光纤行业的新一轮周期,不是简单的产能扩张,而是技术升级+需求重构的双重驱动。AI数据中心需要更高带宽、更低损耗的光纤;东数西算需要更广覆盖、更强传输的骨干网络;海洋经济需要更可靠、更大容量的海缆系统。
这五家企业,有的做棒,有的做缆,有的做环,有的做设备。但共同点是:都在产业链的核心环节,握着自己的“硬通货”。
低调,不代表没有实力。恰恰相反,在制造业的深水区,能沉下去的企业,往往才能游得更远。
个人观点 不构成投资建议点赞+关注 股市有风险 投资需谨慎