江汽集团表态坚定跟随华为?其实江淮早都接受自己代工厂的定位了,江淮董事长项兴初在内部会议上说了一句话,被参会的人传了出来,江淮不装了,就跟着华为干。这话听着糙,但翻完江淮这几年的账本,就明白他为什么这么说。
2016 年江淮就和蔚来牵手代工,八年时间累计收了 30 多亿代工费,产线被蔚来的高端标准逼着升级,品控提上来了,可品牌溢价全是蔚来的。
2023 年蔚来收购合肥制造基地,江淮拿了 45 亿套现,转头就面临产能空置的尴尬,比代工更惨的是和大众的合资,2017 年联姻成立大众安徽。
本想着靠外资技术和品牌翻盘,结果成了持续出血的窟窿,三年合计亏了 115 亿,江淮持股 25%,仅 2025 年确认的投资亏损就占了全年净亏损的六成多。
算上自主乘用车业务,江淮扣非净利润从 2017 年开始连续九年亏损,累计超过 160 亿。商用车虽说还能贡献现金流,可根本填不上乘用车和合资公司的亏空,说一句被逼到墙角,一点都不夸张。
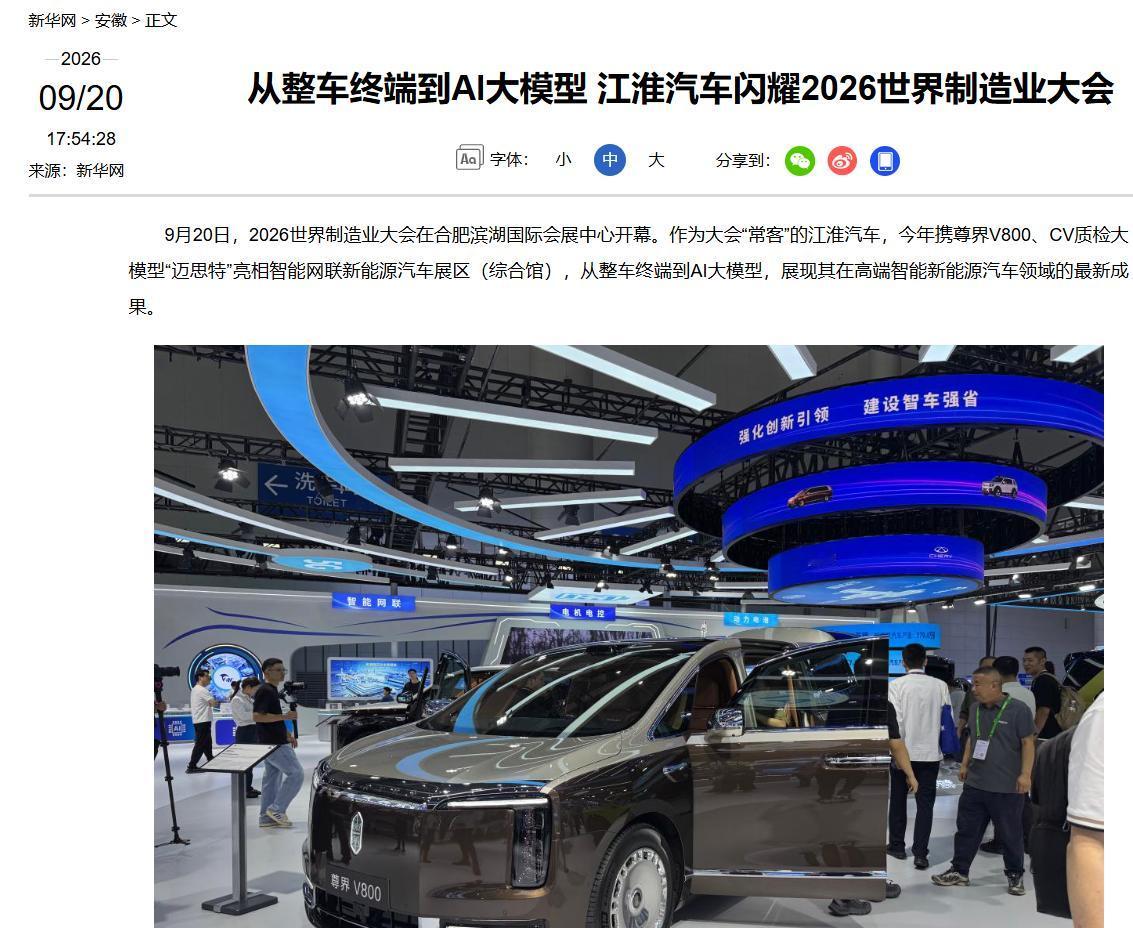
正是在这样的背景下,江淮把全部筹码压到了和华为的合作上,但这一次江淮没走简单代工的老路,尊界项目上,江淮砸了超百亿建超级工厂,配了 1800 多台智能机器人。
还组建了超过 500 人的专属研发团队,和华为做 IPD、ISC 全流程体系对接,与其说是来料加工,不如说是把自己的制造体系彻底嵌入了华为的智能汽车生态。
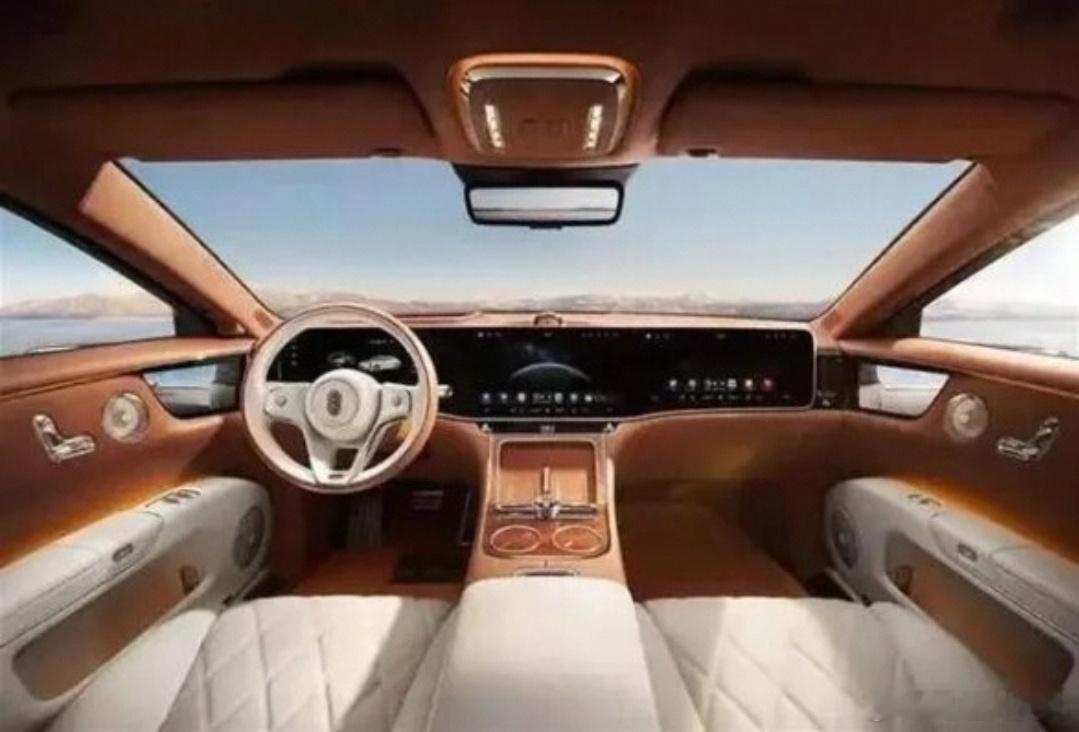
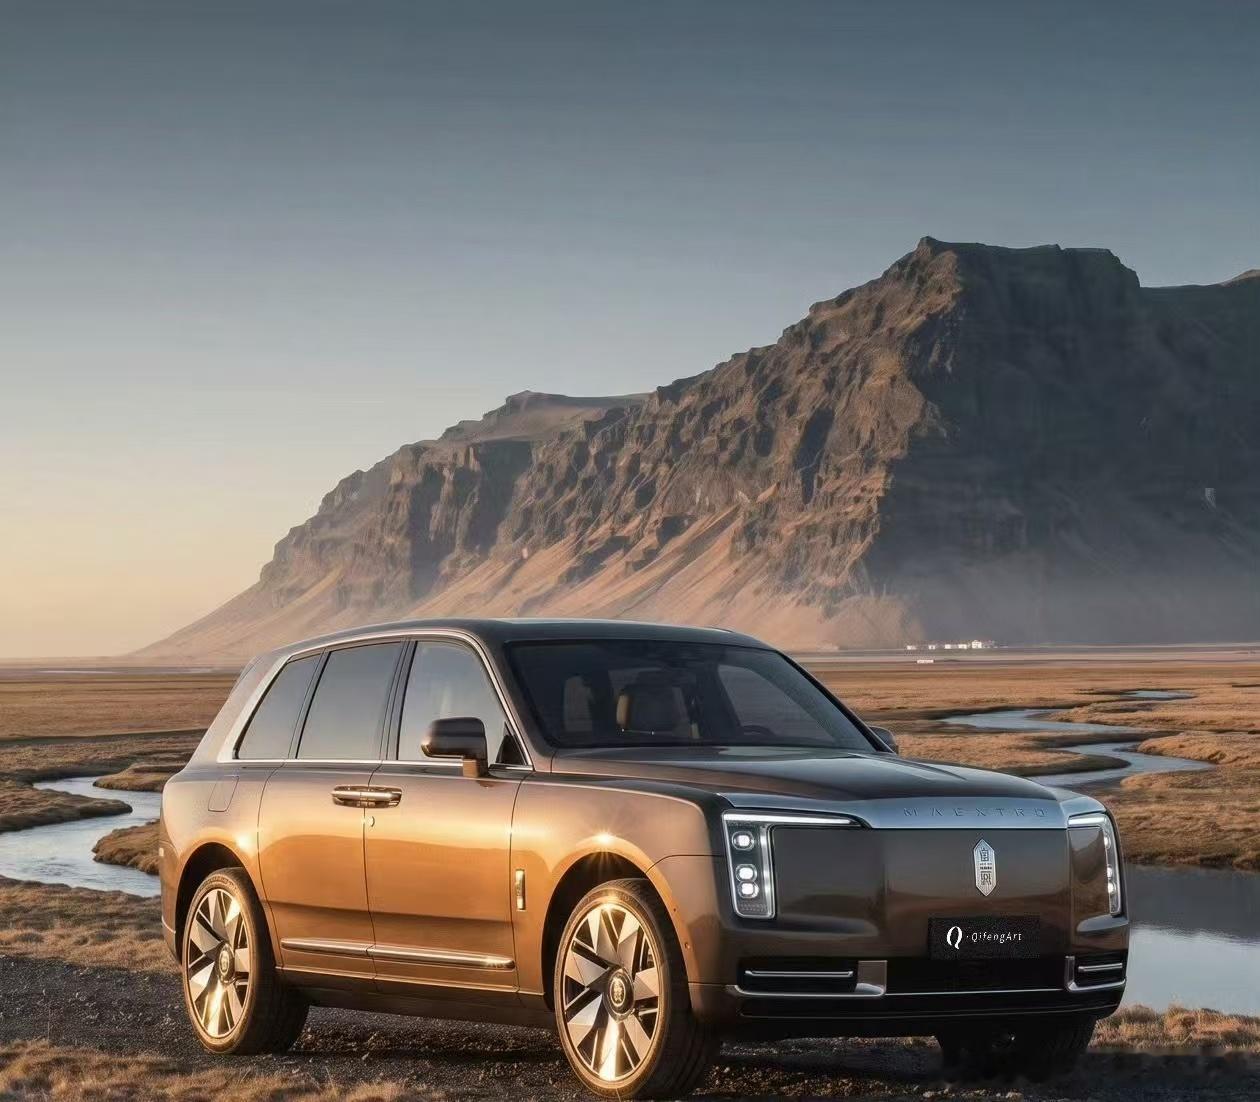
首款车尊界 S800 上市就炸了场,定价 70.8 万到 101.8 万,上市 首月大定突破6500台,连续9个月稳居百万级豪华车型销量冠军,累计交付突破 2 万台,把迈巴赫、奔驰 S 级、宝马 7 系都压在了下面。
谁也没想到,一个常年被贴 “代工厂” 标签的车企,居然靠和华为合作,手里攥住了一个成交均价近百万的豪华品牌。
但江淮的野心远不止给华为做 “专属工厂”,2026 年 5 月,江汽集团和华为数字能源在合肥揭牌联合创新中心,盯着智能电控、功率模组这些核心技术协同攻关,想把合作从整车制造延伸到上游核心零部件。
更耐人寻味的是和 Stellantis 集团的三方谈判,华为出鸿蒙智行平台,江淮出整车工程和制造能力,玛莎拉蒂出造型设计和海外渠道,目标 2027 年底推出量产车,国内挂尊界标,海外挂玛莎拉蒂标。
这么一来,江淮既能借玛莎拉蒂的渠道出海,还能规避欧盟对中国电动车的反补贴关税,看似还是代工的身份,实际上已经把自己的超级工厂变成了跨国产业链里的关键一环。
当然也有人说,江淮这么做终究是替别人做嫁衣,自己的品牌永远起不来。这话其实忽略了汽车行业最现实的品牌逻辑:品牌势能从来都是单向阀门,往下走容易,往上走难。
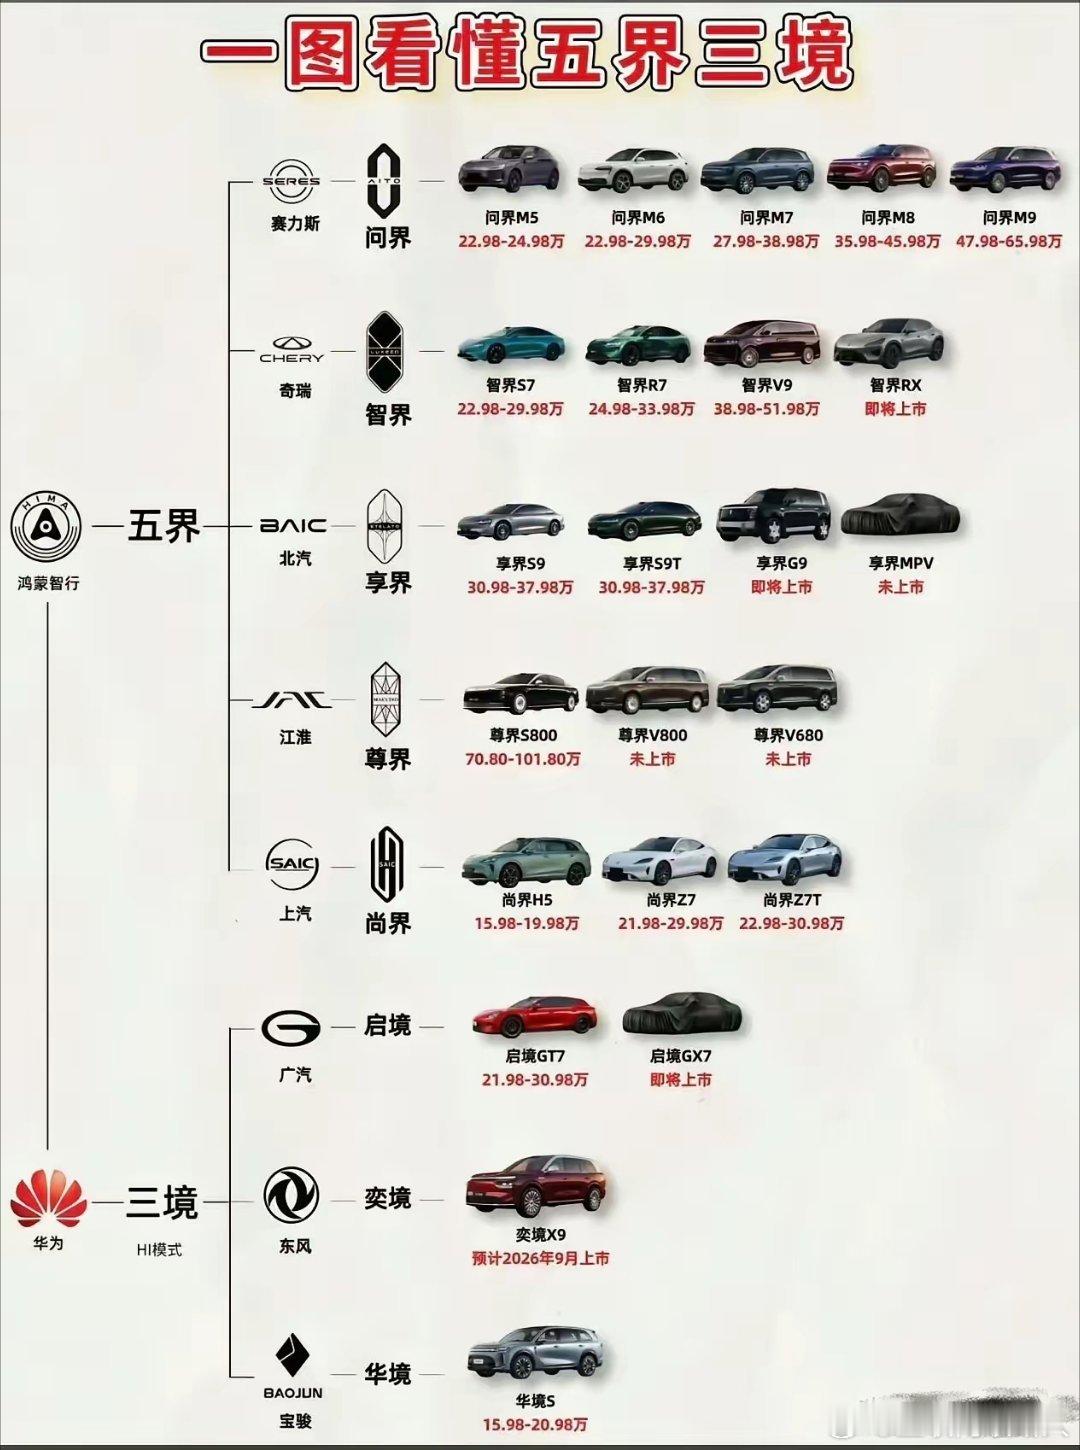
江淮旗下的尚界品牌集中在 15 万到 30 万区间,用户大多是看重性价比的年轻群体,让他们花 50 万买尚界。
第一反应就是 “为什么不买 BBA”;可尊界不一样,百万级的定位已经立住了,往下出 50 万的 SUV,消费者只会觉得是 “降维打击、捡漏了”。
从 100 万下探到 50 万,是品牌普惠;从 15 万往上冲到 50 万,是品牌冒险,江淮算的就是这笔心智账。
看完江淮这步棋,我其实挺有感触的。中国汽车行业被 “灵魂论” 绑架太久了,好像哪家车企不做全栈自研、不打造独立高端品牌,就是没出息、没灵魂。
可商业从来不是比谁更有情怀,而是比谁能活下去、活得久。年销不到 40 万辆的江淮,要是把有限的资源摊到自研、品牌、渠道、出海每个环节,大概率哪个都做不精,最后被头部玩家彻底碾压。
宁德时代不造车,没人说它没灵魂;博世不做整车,全世界车企都得看它脸色,制造能力做到极致,本身就是最硬的护城河。
不过这条路也不是稳赢。现在尊界 S800 的销量已经在往下走,从巅峰时月销四千多辆跌到几百辆,百万豪车市场本身就那么大,天花板很明显。
江淮 2026 年 650 亿的营收目标,光靠一款 S800 远远撑不住,接下来要看 50 万级 SUV 能不能站稳,超级工厂的产能能不能填满,和玛莎拉蒂的合作能不能顺利落地。
还有个绕不开的变量,就是华为内部的资源分配,问界 M9、M8 本身就在 50 万区间打得火热,尊界 SUV 进来之后,华为能不能平衡好两个 “界” 的资源,也直接影响这步棋的成败。
但不管怎么说,江淮至少做对了一件事:没有继续骗自己。在一个人人都喊着要掌握核心技术、要做高端品牌的行业里,第一个承认 “我就是来造车的”,反而需要更大的勇气。
务实从来不是贬义词,能看清自己的边界,把擅长的事做到极致,在激烈的竞争里拿到一张继续留在牌桌上的入场券,就已经赢了大半,至于最后能不能把牌打成赢面,就交给市场和时间来验证了。