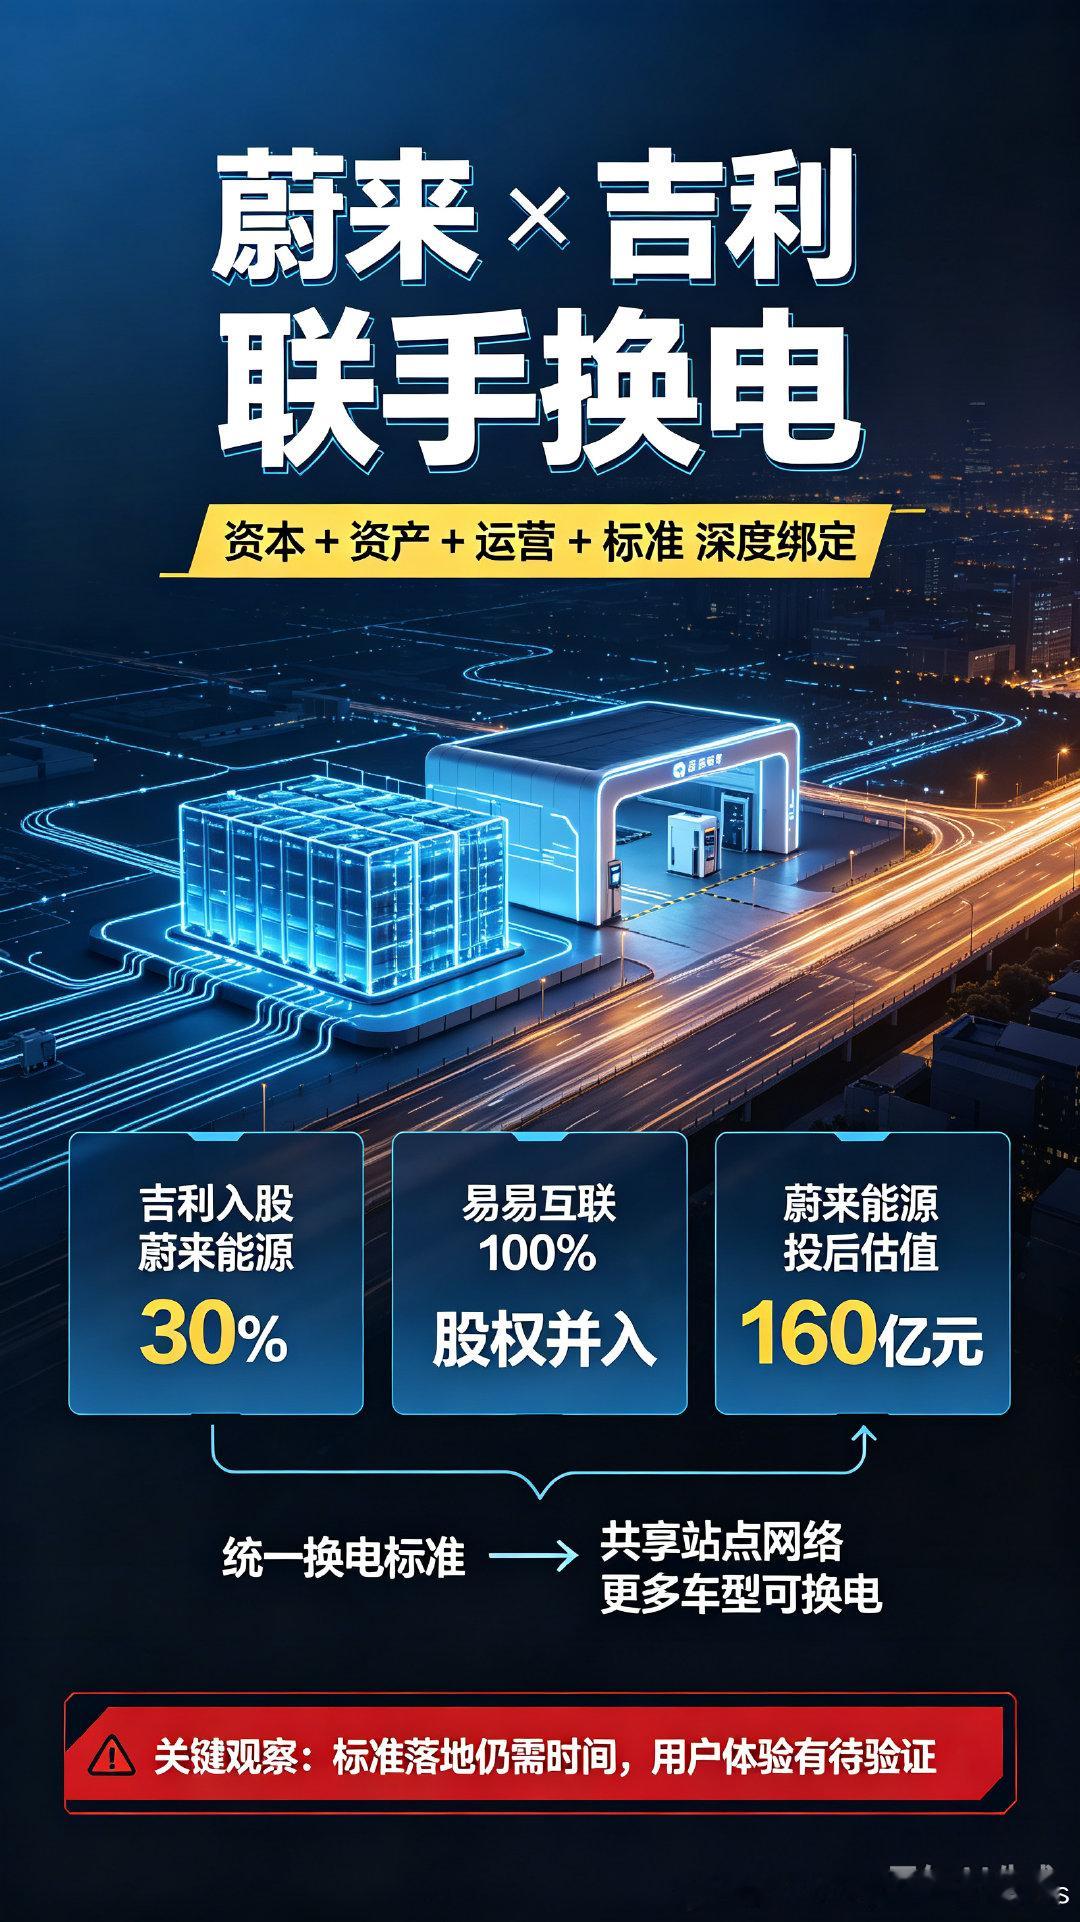
蔚来李斌回应与吉利合作充换电为什么要合作?双方各自的诉求和意图太明显了!!!✅ 蔚来这边1. 分摊巨额换电站建设成本。换电是重资产,单座换电站投入很高,单独铺全国万站,资金压力巨大。引入吉利作为股东,一起出钱建站,降低资金压力。
2. 扩大换电车辆基数。换电站盈利核心是车足够多,周转率足够高。吉利以后出C端换电车型,大量车辆接入蔚来换电站,提升站点利用率,解决换电站长期亏损难题。
3. 推动换电成为行业通用标准,不再是蔚来一家的专属体系,把换电从“品牌私有服务”变成公共补能基础设施。
✅ 吉利这边1. 不用从零搭建整套换电体系。吉利旗下易易互联原本主打网约车营运车换电,C端私家车换电起步晚、投入巨大。直接接入成熟的蔚来换电网络,省去百亿级研发、建站成本。
2. 补齐补能短板。吉利有浩瀚架构、海量车型,之前重点在超充,换电是弱项;这次合作可以快速上线C端换电车型,多一条技术路线。
3. 营运车换电资产并入蔚来能源,盘活存量资产,共享运营经验。
二、行业层面的重大意义(关键点)
1. 换电赛道格局改写过去换电基本是各家各自闭门造车:蔚来、宁德时代EVOGO、吉利易易互联、上汽奥动,标准互不兼容,站点不能互通。两大头部车企联手统一C端换电标准,国内换电有望走向大一统,从“品牌孤岛”变成公共基础设施,利好整个换电赛道。
2. 给新能源行业提供新样本:车企不再单打独斗过去车企互相卷、各自建补能网络,重复投资、资源浪费。这次是竞争对手在补能基础设施上联合,整车市场继续竞争,但补能网络共建共享。
3. 对用户:未来吉利换电车型,也能进蔚来换电站换电池,换电可选车型会变多,全国换电站密度加速提升。
三、潜在风险与争议点
1. 运营协调难度:两家车企,不同的产品、用户体系,站点运营、电池资产管理、保险、售后权责划分复杂。
2. 标准落地周期:统一C端换电硬件、电池包标准不是一蹴而就,车型开发、电池兼容需要很长时间,短期不会立刻看到吉利私家车跑蔚来换电站。
3. 资本层面:蔚来能源引入外部大股东,后续在战略决策、利润分配上,需要平衡蔚来和吉利两方诉求。