刚刷到一则消息:从10月1日起,日本三家头部光刻胶厂商将同步调整全球光刻胶售价,整体价格预计上调约15%。
其中,高端光刻胶产品的涨幅更明显,预计会达到16%—22%;至于现货和零散订单,价格调整幅度更大,涨幅甚至可能直接来到32%—38%。
很多人第一反应可能是,日本这是掐着全球芯片厂的脖子坐地起价了?
事情还真没这么简单。
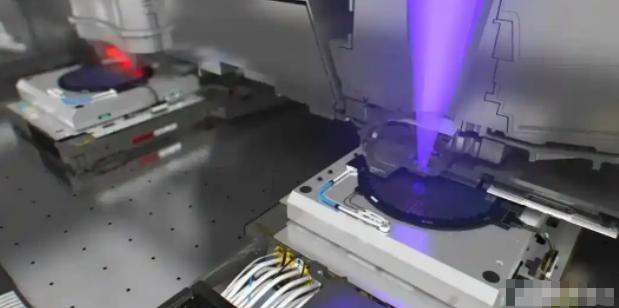
光刻胶看起来只是一种化学材料,可在芯片制造里,它干的是最精细的活:把电路图形一层一层转移到晶圆上。尤其到了ArF、EUV这些高端制程,材料纯度、批次稳定性、缺陷控制稍微出一点问题,影响的可能就是整批晶圆良率。
这也是日本企业真正有底气的地方。
东京应化、JSR、信越化学长期占据全球光刻胶第一梯队,2025年三家合计市场份额已经超过六成。东京应化自己披露的半导体光刻胶全球份额就达到24.7%。换句话说,高端晶圆厂想换供应商,不是打开采购平台重新比个价那么简单。
一款光刻胶想真正进入晶圆厂,要经过配方测试、工艺匹配、良率验证、长期稳定性验证,一轮流程下来可能就是几个月甚至更久。
所以这次真正值得看的,不是普通产品涨了多少,而是越往高端涨得越狠。
市场消息中的价格方案显示,ArF系列长协涨16%到22%,HBM专用浸没式ArF最高涨24%,现货散单甚至涨到32%到38%;KrF普通型号涨幅反而只有9%到14%。
价格差距本身已经说明问题:最紧俏的不是低端胶,而是AI、HBM、先进逻辑和高端存储正在大量消耗的那部分高端材料。
但有意思的是,对国内晶圆厂来说,这轮涨价短期内未必像想象中那么疼。
芯联集成给出的数据是,光刻胶在其整体成本中占比大约只有1%;华虹宏力、士兰微也表示,截至9月22日还没有收到供应商正式调价通知,而且晶圆厂普遍存在多供应商采购和安全库存。
也就是说,就算一桶胶贵了20%,也不会立刻把芯片成本抬高20%。
真正敏感的不是“贵”,而是“有没有第二家能用”。
这恰恰是国内企业现在最需要抓住的窗口。
目前国内KrF光刻胶国产化率大约10%,ArF更低,只有5%左右。差距确实还很大,但变化已经开始出现。彤程新材方面提到,过去一款产品基础验证往往需要1到2年,现在部分验证周期已经缩短到6到12个月。
南大光电已有6款ArF光刻胶通过下游验证并实现销售;鼎龙股份今年投产了300吨半导体光刻胶产线,并已有多款产品进入客户验证和订单交付阶段。
这才是日本涨价之后最值得盯住的一层。
以前国产光刻胶最大的问题之一,是客户没有足够动力换。
日系材料成熟、稳定、用了很多年,只要不断供,晶圆厂没有必要冒着良率波动的风险重新认证一家供应商。
现在情况变了。
价格往上涨,先进制程需求往上涨,供应安全的重要性也在上涨,晶圆厂自然更愿意同时培养第二供应商。
所以这轮涨价看着是日本企业多赚了一笔钱,另一面却也在主动帮竞争对手打开一道门。
当然,这道门打开,不代表国产光刻胶马上就能全面替代。
半导体材料最残酷的地方就在这里:不是做出来就算成功,而是连续几百批、几千批都不能出问题。
最后拼的不是谁价格低,而是谁能让晶圆厂放心把几十亿、上百亿元的产线交给你。
日本三巨头敢涨价,靠的是几十年积累出来的技术壁垒和客户认证。
而中国光刻胶企业真正要做的,也不是等国外再涨几轮价格,而是趁客户愿意重新测试供应商的时候,把产品真正送进产线,把一次认证变成稳定订单。
从这个角度看,10月1日以后最值得关注的,恐怕不是一桶光刻胶到底贵了多少钱。
而是下一轮晶圆厂供应商名单里,会不会多出几个中国名字。