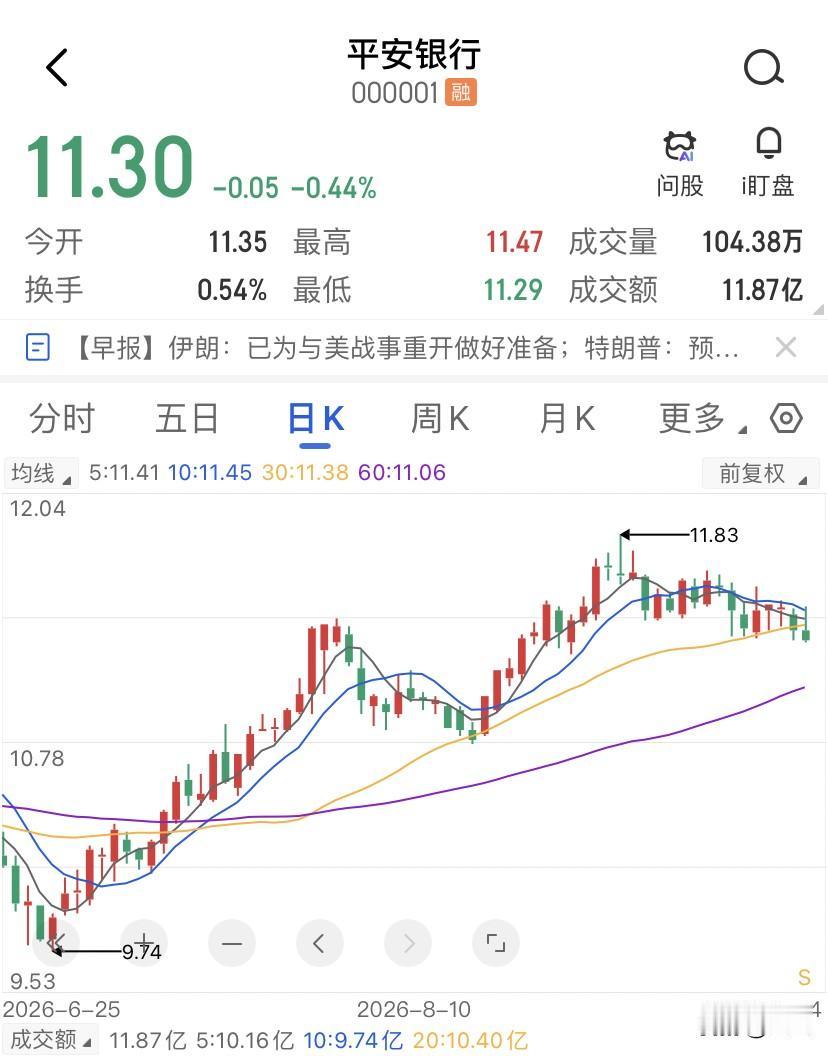
长线拿住一只票,靠的不是研究。平安银行这只票,最折磨人的地方不是跌,是你明知道它便宜吧,它还能再便宜一点给你看,可是拿了十几年的人最后还是赚的。截至现在6月每股派0.36块,9月派0.249块,全年0.609块,平安银行价格在11元附近,股息率大约5.5%。半年报的每股净资产是24.13块,PB约0.46;不良率1.05%左右,拨备覆盖率220%以上。
月线上,平安银行21年冲高之后,被长期均线压着走了五年,中间不是没反弹,是每次反弹都变成逃命波,一直到24年前后呗,它在9-12块之间反复的磨,月线MACD低位反复背离,成交量越来越瘪。这个形态说白了就是:空头还在,但砸不动了,多头没来,但也没走。
周线就更明显了,20周、60周均线粘合,价格围着11块上下的晃,典型的低位箱体+缩量行情,日线就是心电图了,11块附近有人托,12块上方有人卖,没有放量长阳站上12.5块之前,价格基本不会反转。
但是长线拿住一只股,靠的不是研究是熟悉,研究告诉你它值多少钱,告诉你市场什么时候犯傻。你看招商银行,零售护城河比平安银行厚,ROE高,PB也高,研究型选手拿得住是因为基本面硬,但熟悉招商银行股性的人,知道它什么时候被机构抱团、什么时候被砸。
还有长江电力,慢牛十几年了吧,靠的是水电现金流确定性,熟悉它的人根本也不看日线啊。中国神华不也一样吗,绝对的高股息的长线,吃的是分红再投资的操作。中国平安20年后被地产和保险周期拖累,熟悉它的人如果死拿,也是一样难受的,所以熟悉它不是死守,是知道它坏没坏。
平安银行这只票,你熟悉的是它的分红节奏、不良拐点、管理层说话风格和股性。26年全年0.609块分红,按11块算5.5%股息率,比三年定存高多了。PB只有0.46,市场已经把最坏情况定价了一大半。但熟悉也意味着你知道,它零售修复慢,净息差还在承压,营收利润降幅只是收窄,不是转正,所以平安银行这票只适合当压舱石,不适合来当进攻的矛。
平安银行短期会在11块附近震荡,除权后能不能填权,看量能。关键支撑10.2块,这是6%股息率对应位置,强支撑9.5块前低。压力12.2块,这是5%股息率位置,也是箱体上沿。放量突破12.2块,才能看13.3块,对应0.55倍PB。乐观到14.5块,对应0.6倍PB。
中期的话大概率会在10-13块的箱体,偏底部抬升。若季度营收转正、零售不良拐头、拨备维持220%以上,估值修复到12-14不是梦,若破9.5块,或者分红下调、不良率冲上1.3%、拨备跌破180%,那熟悉的逻辑就变了,该跑还得跑。所以,总结这票就是,平安银行现在不是暴富的票,是让在别处亏钱时还有底气的票。11块以下分批,12块以上别追,破9.5减仓,你们怎么看!
观点创作激励赛 创作打卡赢现金