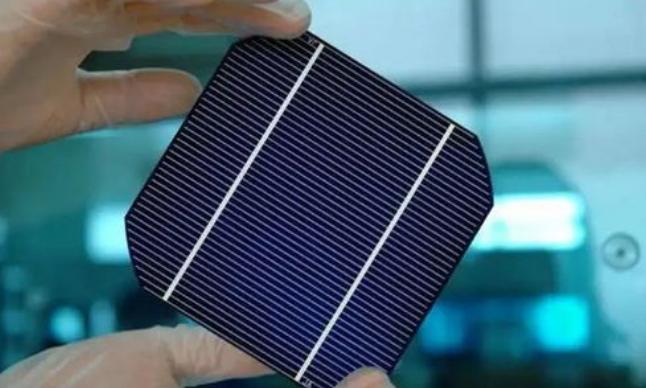
一块不到指甲大小的硅片,如何控制整个数字世界?
9月23日,一条消息从中国台湾传来,整个半导体圈炸了锅:12英寸抛光硅片新合约报价,涨幅直接干到40%以上,部分二线客户报价更是飙超50%。
这玩意儿不是黄金,不是稀土,就是一块薄薄的、直径300毫米的硅圆片。可就是它,眼下正让全球芯片巨头们排着队求货。有人说,AI时代真正的硬通货,不是英伟达的GPU,而是这块连你都看不见的硅片。
很多人不知道,你手机里的处理器、电脑里的硬盘、云端跑着的AI大模型,它们所有芯片的物理起点,都是同一块硅片。
生产一块合格的12英寸硅片,要先熔化高纯度多晶硅,用直拉法拉出近乎完美的单晶硅棒,再经过切片、研磨、抛光、外延生长,最后厚度只剩0.7毫米左右。
任何微小的晶体缺陷或颗粒污染,都会在后续数百道工序中被无限放大,直接拉低整条产线的良率。没有合格硅片,光刻机再先进也只能趴窝。
过去三年,硅片一直是个“隐形人”。芯片设计公司毛利率动辄60%,AI芯片一卡难求,而硅片厂却在“压价换量”的泥潭里挣扎。但2026年一切都变了。
AI服务器对硅片的消耗量是传统服务器的3.8倍,高端DRAM存储芯片和AI逻辑芯片同步扩产,直接把12英寸硅片的需求曲线拉成了一根陡线。
全球第二大存储芯片厂商美光,干脆掏出5亿美元入股中国台湾硅片龙头环球晶圆,还签了十年长约锁定供应。芯片巨头们已经看明白了:产能扩张的瓶颈正在从“设计”和“制造”向上游材料端迁移。
供给端的情况更加要命。全球硅片市场高度集中在信越化学、胜高、环球晶圆、世创电子材料和SK Siltron这五家手里,12英寸赛道前五大厂商市占率高达81.5%。新建一条12英寸产线,从设备采购到稳定爬坡通常要18到24个月,投资动辄数十亿元。
海外巨头中只有环球晶圆有大规模扩产计划,新产能要到2028年以后才能落地。瑞银的报告预测,12英寸晶圆利用率将从2026年的84%一路攀升至2028年的99%,如果厂商不扩产,2029年全球将出现严重短缺。
但真正的火药味,藏在中国这边,中国大陆12英寸硅片国产化率长期徘徊在15%到20%之间,不过局面正在被改写。
西安奕斯伟2026年6月单月产销突破100万片,武汉第三工厂主体已经封顶;沪硅产业联合上海国资增资114.48亿元推进产能升级;TCL中环砸下119.6亿元在深圳建设月产能70万片的12英寸大硅片项目。
三家头部企业远期有效产能合计突破300万片/月,国产自给率有望从不足两成提升到35%以上。中信证券测算,2026年中国大陆12英寸晶圆产能将达到321万片/月,约占全球总产能的三分之一。
有人可能会问,涨价归涨价,跟我有什么关系?关系太大了。硅片涨价传导到晶圆代工,代工涨价传导到芯片,芯片涨价最终压到每一台手机、每一台电脑、每一辆智能汽车的成本上。
晶合集成已经发出涨价函,自2026年6月1日起代工价格上调10%。这轮涨价潮的终点,是2027年终端产品的集中提价。
一块硅片之所以能撬动整个数字世界,不是因为它有多神秘,而是因为它是所有计算能力唯一的物理底座。AI再聪明,大模型再强大,归根结底都要跑在芯片上,而芯片归根结底都要从一块硅片上切出来。
过去三年,全球硅片出货量从2024年的低谷一路回升,2026年第二季度达到35.73亿平方英寸,同比增长7.4%。需求曲线在往上走,供给曲线几乎纹丝不动。
当定价权重新回到少数寡头手中,当产业链的命门从设计端和制造端一路向上游材料端迁移,真正掌握话语权的,往往是那些看起来最不起眼的环节。全球AI算力竞赛打得再热闹,没有硅片,一切都是空中楼阁。