一位知名互联网评论员说:
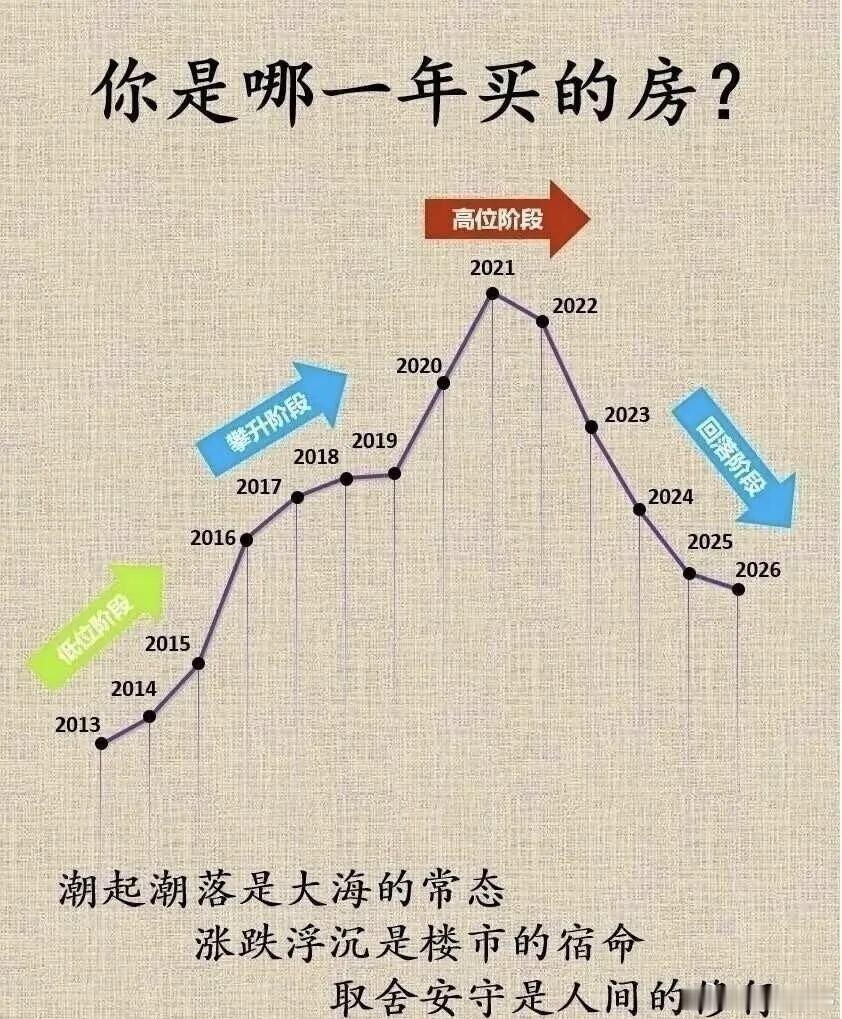
“现在的楼市行情是,只要你手里有钱,随时都可以买房,但是手里有房就很难立即变现。所以,能够全款拿下的,且又是居住刚需的,可以现在去买,因为你只是买来自己住,管它或涨或跌呢!但是没有全款能力的一律往后等,因为房子会越来越便宜,你晚一年入手,节省的钱,可能比你一年的收入还要多。”
我觉得,这位评论员对楼市的这番解读,点明了当下房产市场一个核心特点:房产流动性减弱,变现难度加大,买房不能再沿用过去“买房就增值”的固有思维,而是需要结合自身经济条件审慎抉择。
第一,当下楼市最大变化,就是房产的流动性大幅降低。过去房产属于易变现资产,急需用钱时可以快速出手。如今市场存量充足,二手房出手周期很长,手里握着房子想快速卖掉并不容易。这就意味着房产不再是稳赚的投资品,它的属性更多回归居住本身,买房前要想清楚,是否做好长期持有的准备。
第二,全款刚需自住,可以按需入手。如果本身是刚需居住,并且具备全款实力,买房的核心目的是解决一家人居住需求,而不是指望靠卖房赚钱,就不用过度纠结房价涨跌。房子买来长期自住,涨跌只是账面数字变化,日常居住价值才是第一位,只要房源合适、价格适中就可以考虑入手。
第三,不具备全款能力,建议暂缓购房。贷款买房意味着背上长期债务,一旦房价下行,很容易出现资产缩水。按照当下市场趋势,房价还有回落空间,延后购买省下的房款,有可能超过一年收入。背负房贷之后,还要持续承担月供、物业费等开支,一旦收入波动,就会面临不小压力,如果没有充足的资金储备,贸然贷款买房的风险极高。
总而言之,买房的底层逻辑已经转变,不要再抱着投机炒房的心态。优先评估自身财力,分清自住还是投资,量力而行,才是当前最稳妥的选择。
完,喜欢就点个赞吧!