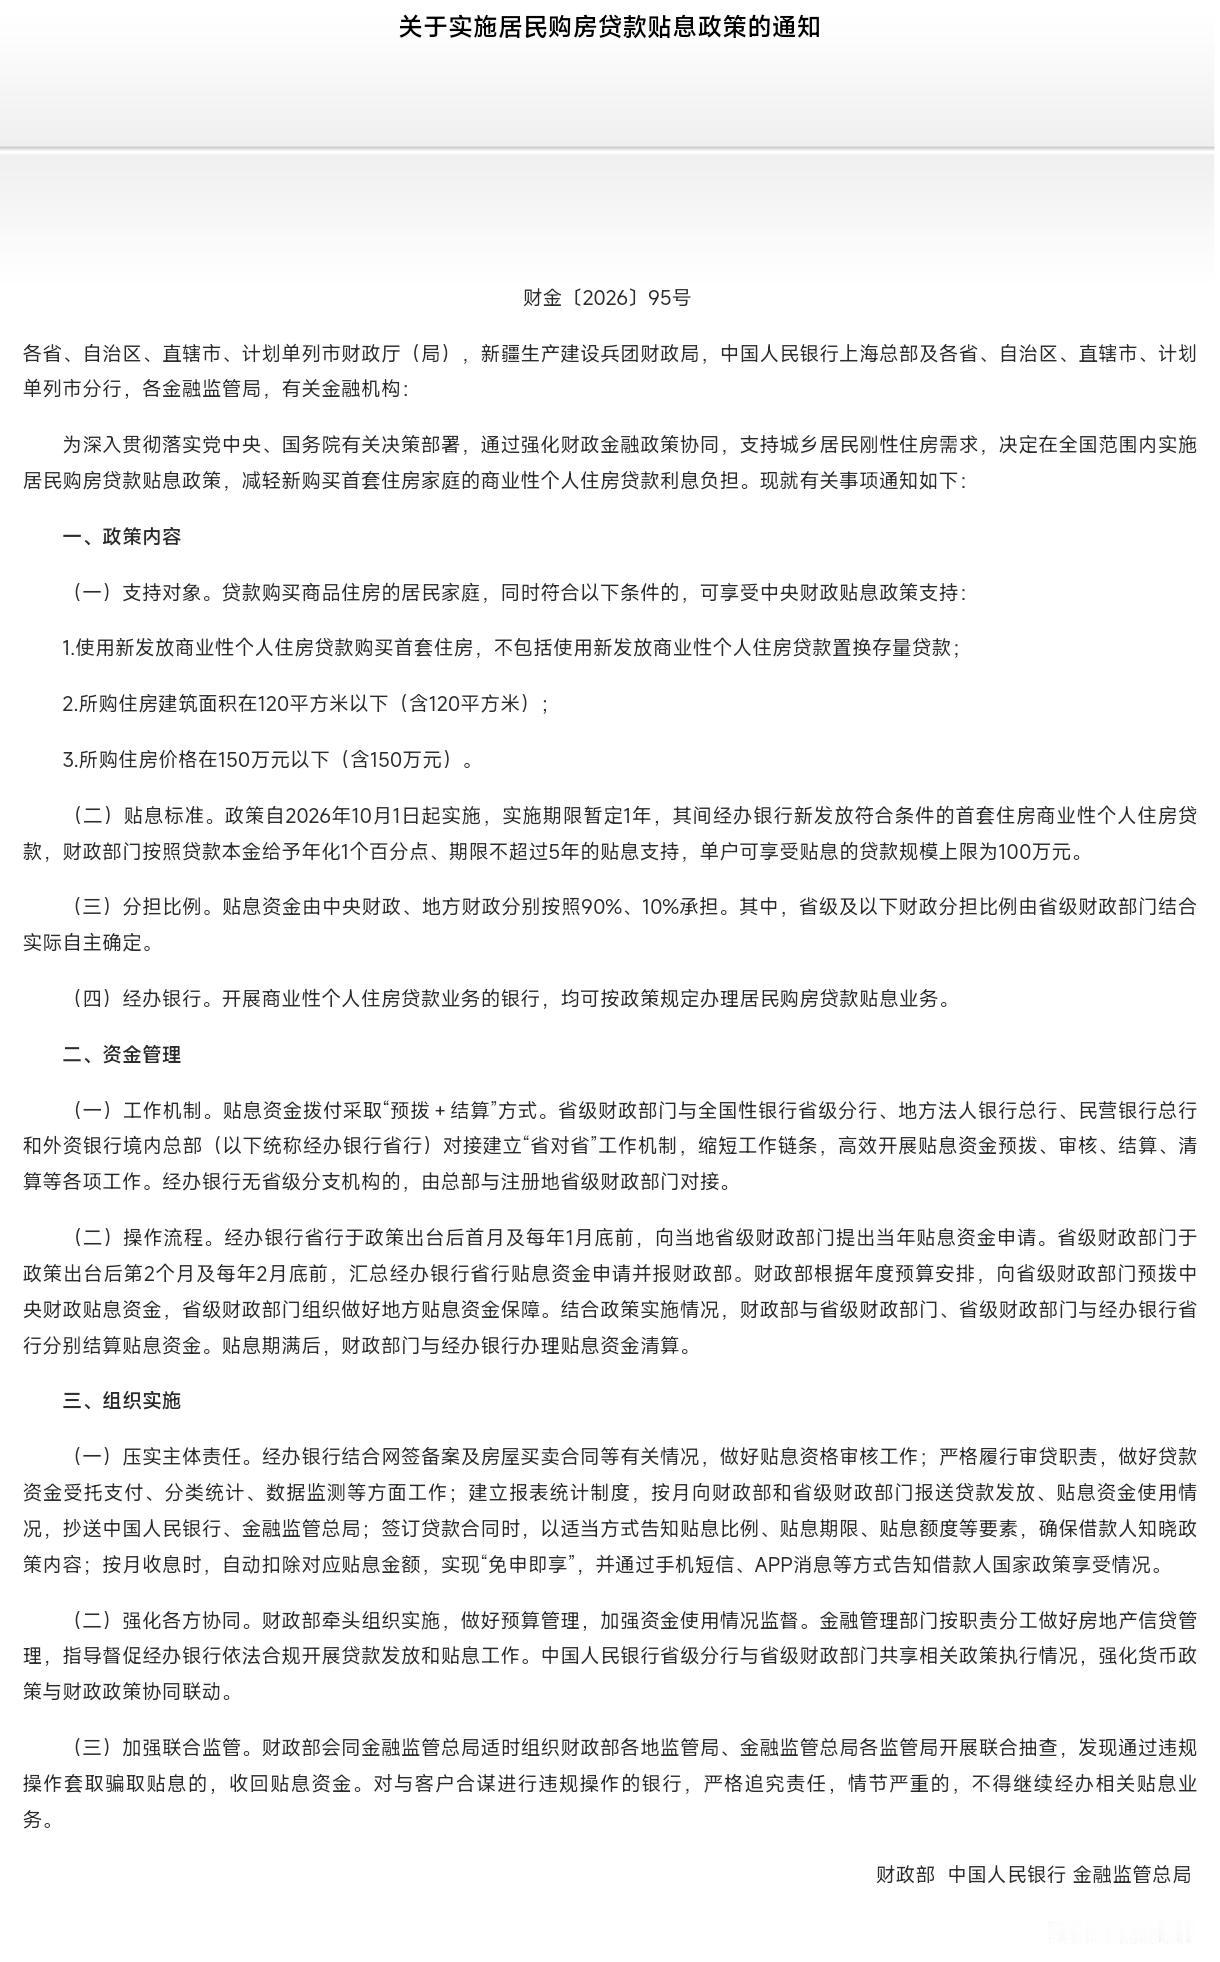
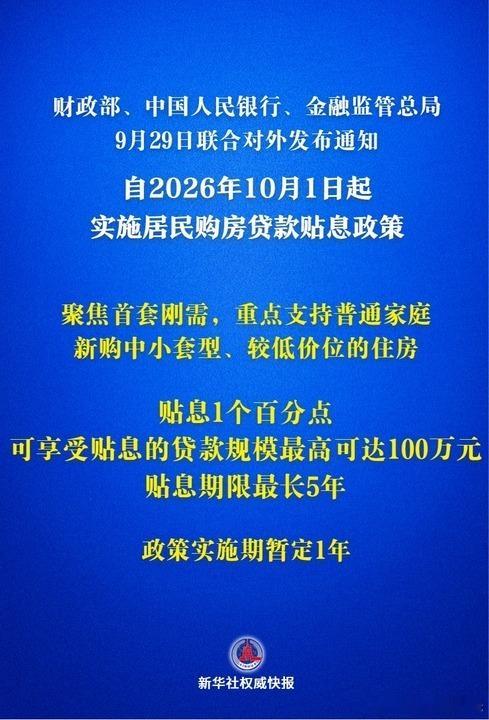
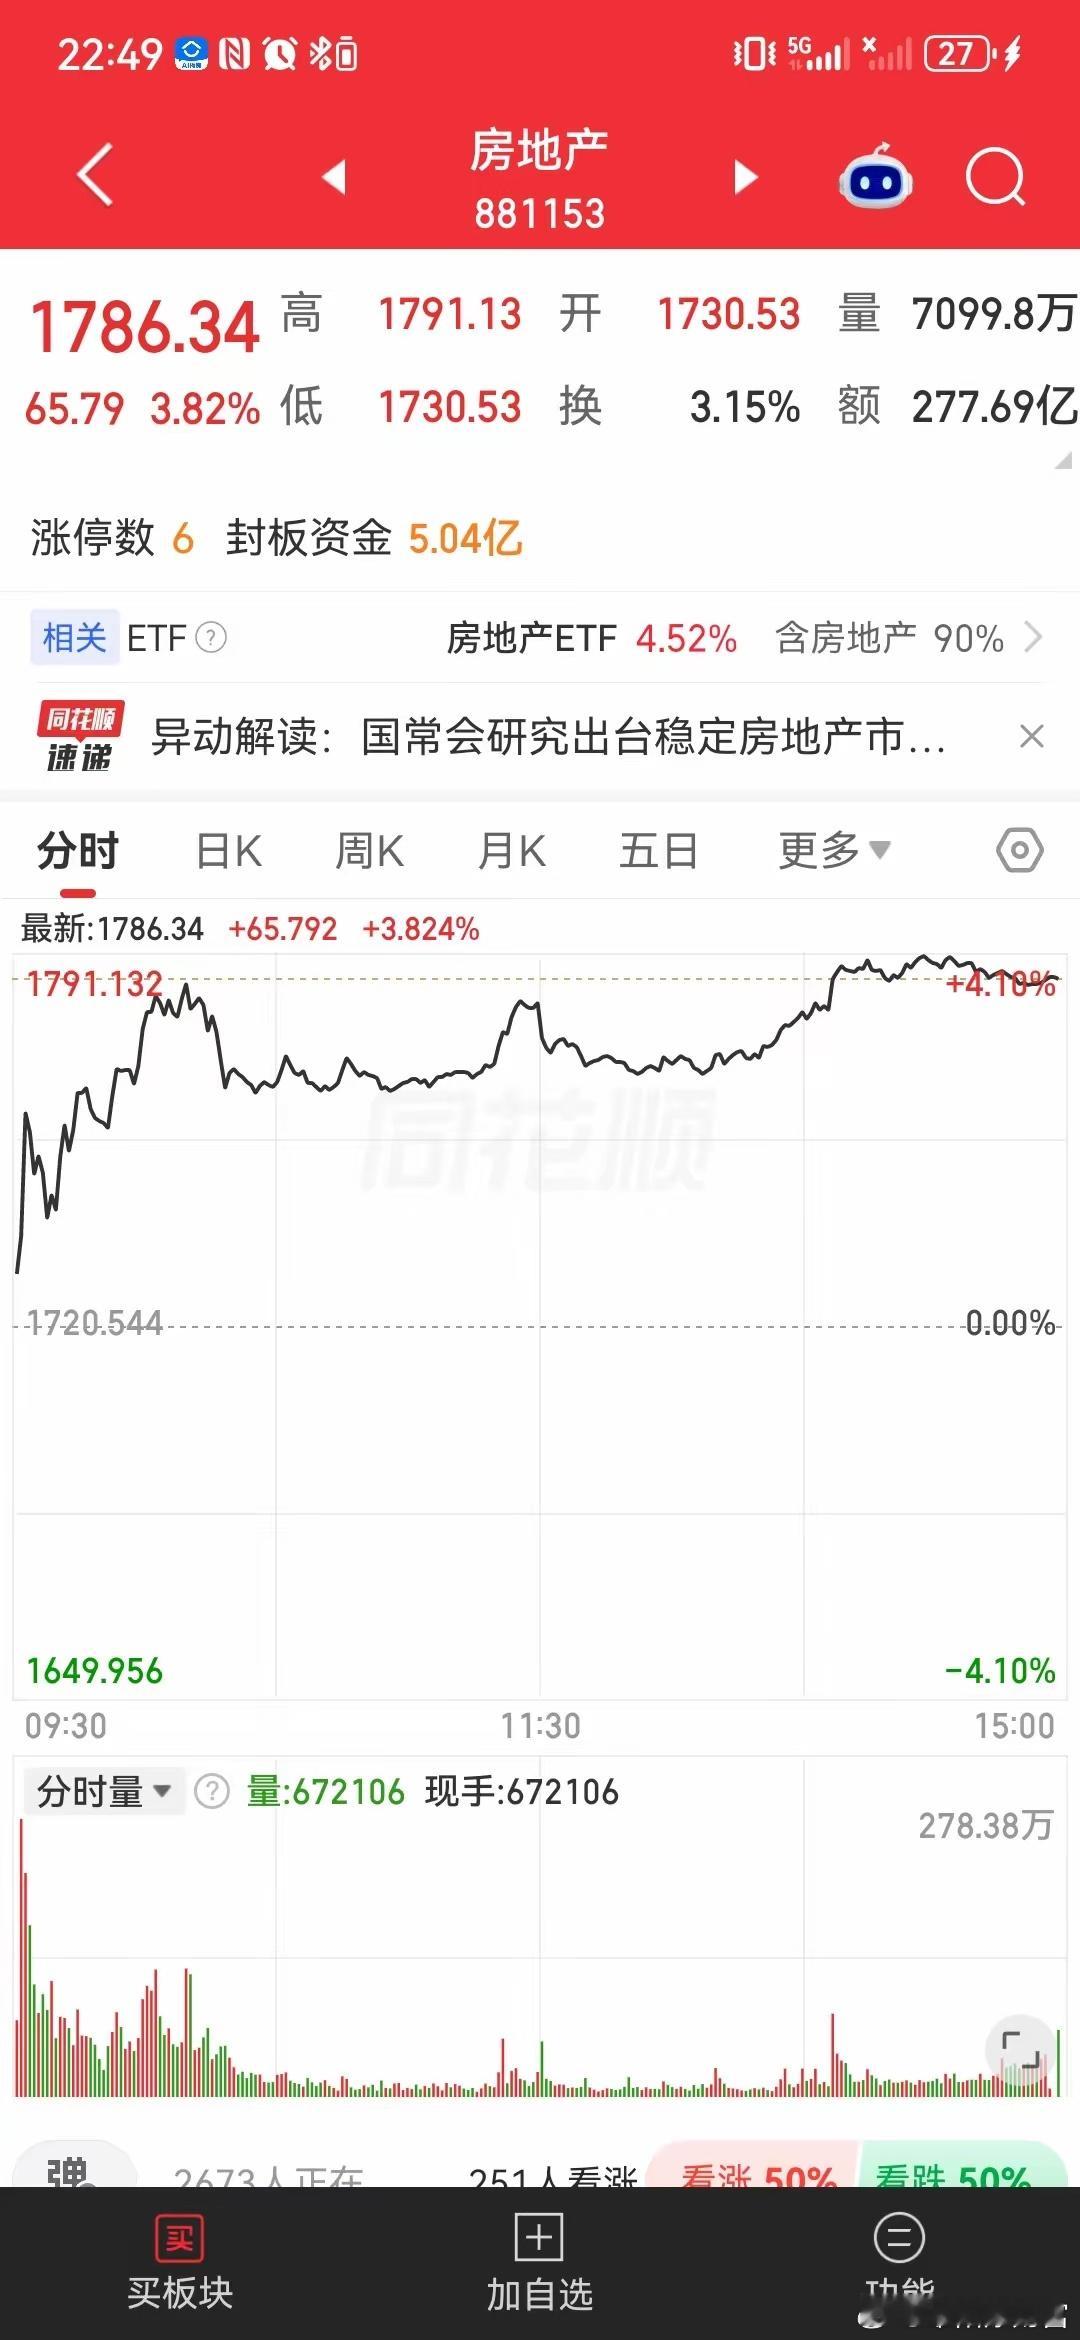
难怪A股房地产个股集体大涨,万科直接涨停了,传了很久的房贷贴息政策终于官宣,但我感觉力度没有想象得大,原因如下。
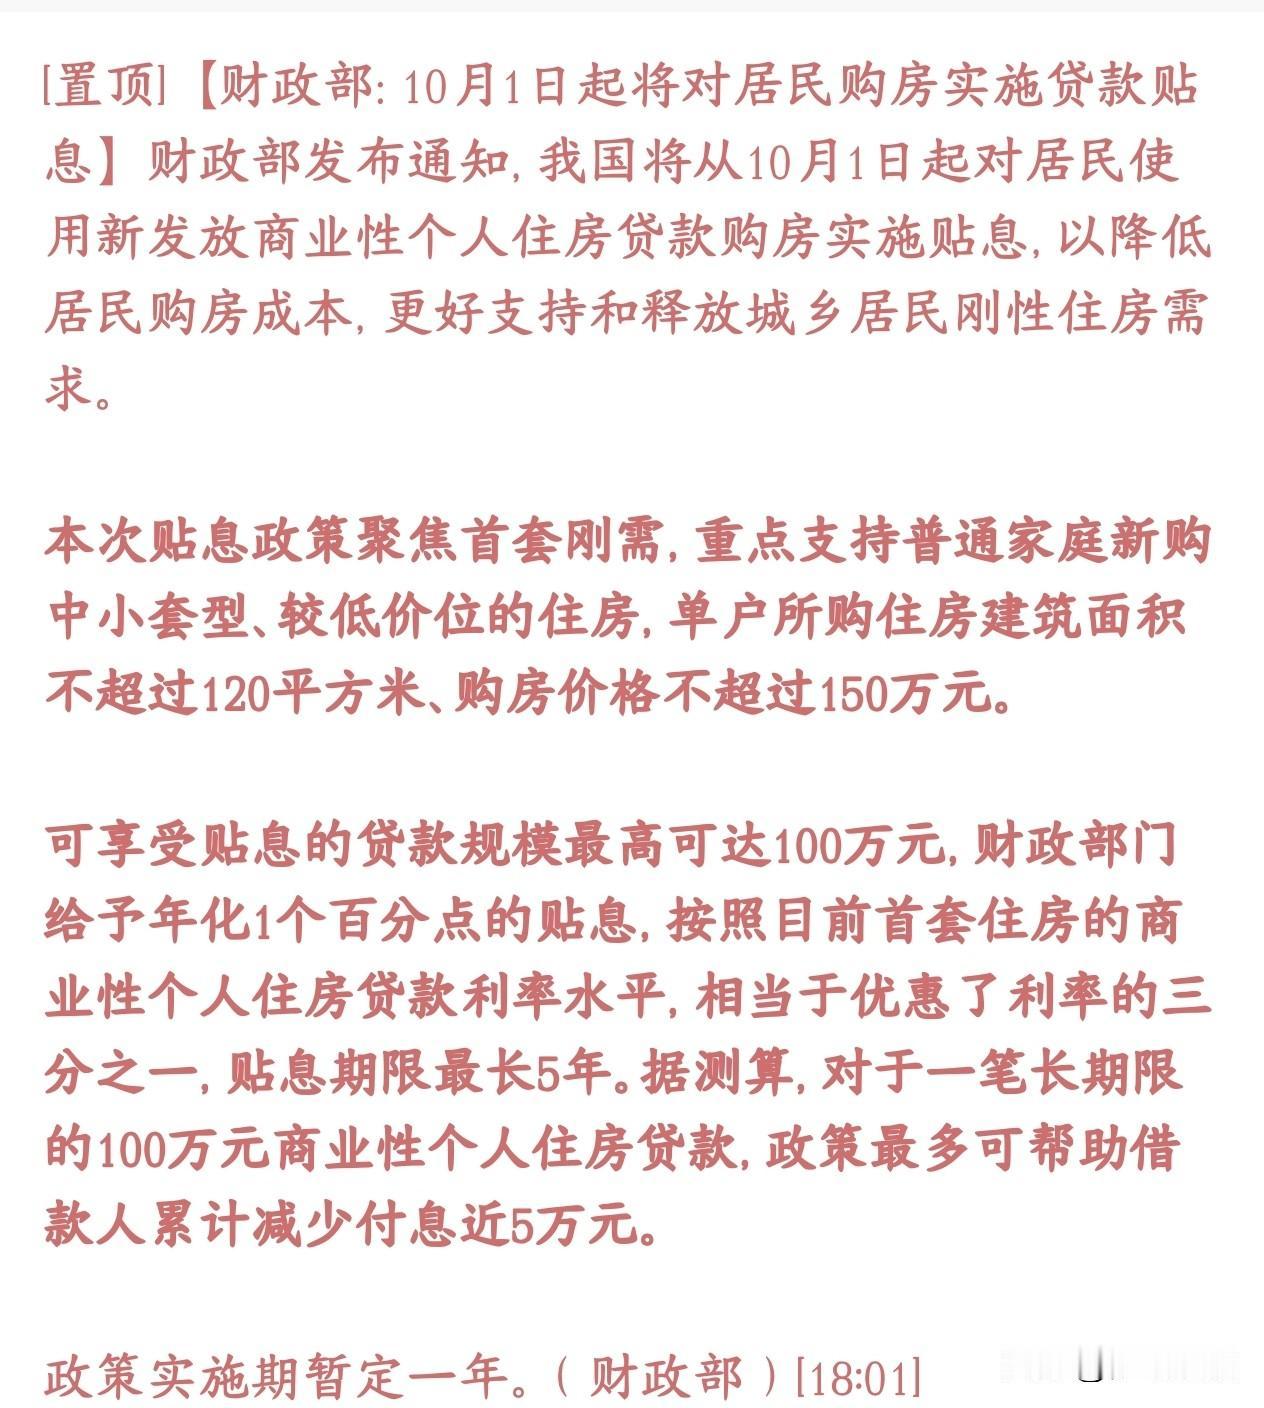
第一,贴息1个百分点,但只贴5年。对于贴息力度,和我预想中的一模一样,和之前消费贷的贴息幅度也是相同的。
不过,房贷贴息不是针对整个贷款周期,而是只贴5年,对于30年期限的房贷而言只有前五年能少还1个百分点的利息,后面25年按照正常利率还贷。
第二,一线城市基本排除在外。能享受房贷贴息的必须是新买的首套房,同时还要满足两个条件。
一是房子面积小于120平方米,二是总价低于150万元。面积的限制没什么好多说的,政策本来就是给刚性购房需求的,120平方米的房子绝对够刚需客住了,而总价150万元的限制让大部分一线甚至二线购房人没法享受贴息政策。
哪怕购买一套60平方米的房子,150万元对应2.5万元/平方米,北上广深很少有这种单价的房子,尤其是京沪深,不那么偏的房子至少3万元/平方米起步。
三是公积金贷款不在政策覆盖范围内。按揭贷款可以分为公积金贷款和商业贷款两类,本次贴息政策的只包含商贷、公积金贷款无法获得财政贴息。
现在有公积金的家庭越来越多,正常来说先使用公积金贷款,不足部分再申请商业贷款。
比如,购买一套100万元的房子,首付30万元、贷款70万元,如果能申请50万元的公积金贷款,那么只需再申请20万元的商贷,最终享受1%贴息的贷款总额只是20万元。
当然,符合条件的新购住房还是能省下不少钱的。假设用足100万元和最长五年贴息政策,累计能省近5万元的利息,对有买房意愿的刚需客来说具有一定的吸引力。
最后,建议未来的步子能跨得更大些,让更多购房人享受房贷贴息政策。比如,允许总价更高的新购住房享受贴息政策,可以扩大至总价300万元以内;还能延长5年的贴息期,可以到10年甚至覆盖全部还款期。
以上纯属个人观点,欢迎关注、点赞@王五说说看 ,您的支持是对原创最好的鼓励!