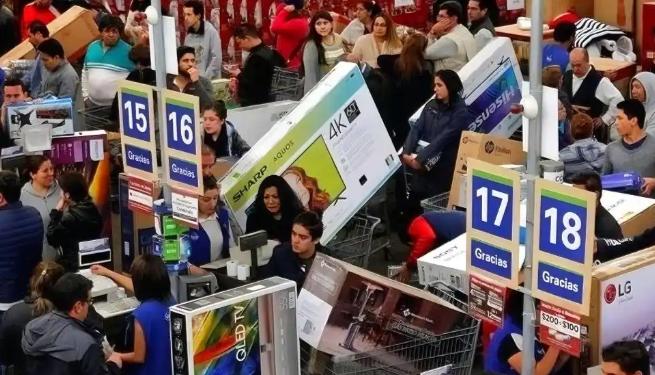
国内普遍存在认知偏差,认为美国商家遭遇零元购可依靠商业保险全额赔付,实际美式商业保险不仅无法兜底,反而成为压垮实体零售的重要推手。美国商业盗窃险设有高额免赔额,小额盗抢金额普遍达不到理赔门槛,损失需商家自行承担。即便遭遇大规模砸抢,商家需提供警方立案报告与完整监控记录,而美国警力对财产犯罪处置消极,立案难度极大。
保险机制的核心盈利属性进一步挤压商户生存空间。商家一旦完成理赔,次年保费会大幅上涨,高犯罪率区域的商户还会被保险公司直接拒保、断保。同时保险仅赔付货品成本价,人流流失、店铺损毁、安保升级等间接损失均由商家承担。零售业净利润率极低,50美元货品的亏损,往往需要商家售出数千美元商品才能抹平,中小商户极易因此陷入亏损闭店困境。
零元购早已不是零散偷盗,而是形成成熟的百亿级有组织零售犯罪(ORC)黑产链条。底层马仔依托美国多地小额盗窃轻罪法律漏洞,实施快闪式群体砸抢;中层分销商以零售价10%-30%的低价收购赃物,清除商品溯源标识洗白货品;顶层卖家通过亚马逊、eBay等平台跨州线上销赃。中型犯罪团伙每年非法获利可达500万至2000万美元,收益稳定性远超传统走私犯罪。
乱象背后暴露多重美式商业与制度悖论。全国零售联合会(NRF)等机构正推动联邦立法,拟设立跨州零售犯罪罪名,联动FBI、国土安全调查局专项缉捕,并要求电商平台核验卖家真实信息。但纽约时报披露,沃尔玛、塔吉特等巨头闭店,核心原因是经营不善、房租高昂及电商冲击,零元购仅为次要借口,本质是企业转嫁经营压力。
更深层的结构性矛盾在于资本闭环套利。线下实体承担砸抢损失与经营风险,电商平台放任赃物流转,稳定抽取10%-15%服务费,无需承担实体风险。警力瘫痪、保险逐利、企业甩锅、平台套利形成恶性循环,最终导致美国实体商业持续萎缩,是美式社会结构性治理失效的具象体现。