不少人来问雪姐:离职之后医保断了,如果生病,还能不能正常报销?
今天雪姐就结合现实里的3种场景,把这件事讲明白👇
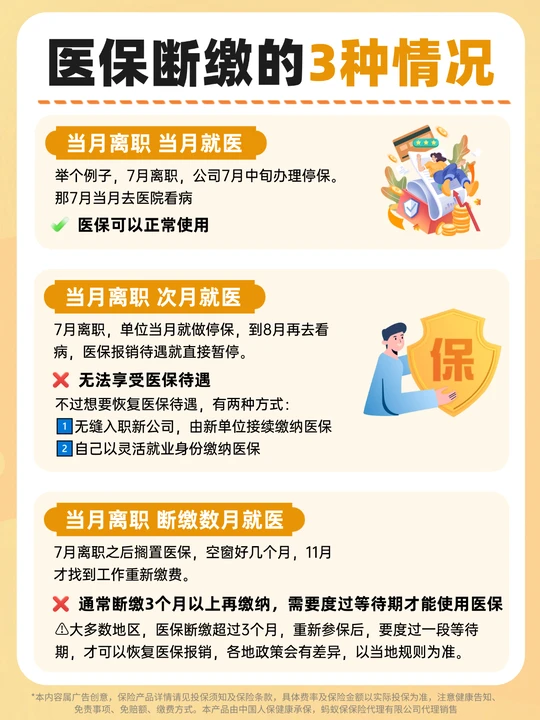
🔶情况一:当月离职,当月就医
举个例子,7月离职,公司7月中旬办理停保。那7月当月去医院看病,医保待遇依旧是可以正常使用的。
🔶情况二:当月离职,次月就医
7月离职,单位当月就做停保,到8月再去看病,医保报销待遇就直接暂停。
不过想要恢复医保待遇,有两种方式:
1️⃣无缝入职新公司,由新单位接续缴纳医保
2️⃣自己以灵活就业身份缴纳医保
🔶情况三:离职断缴数月,之后重新参保
7月离职之后搁置医保,空窗好几个月,11月才找到工作重新缴费。
⚠大多数地区,医保断缴超过3个月,重新参保后,要度过一段等待期,才可以恢复医保报销,各地政策会有差异,以当地规则为准。
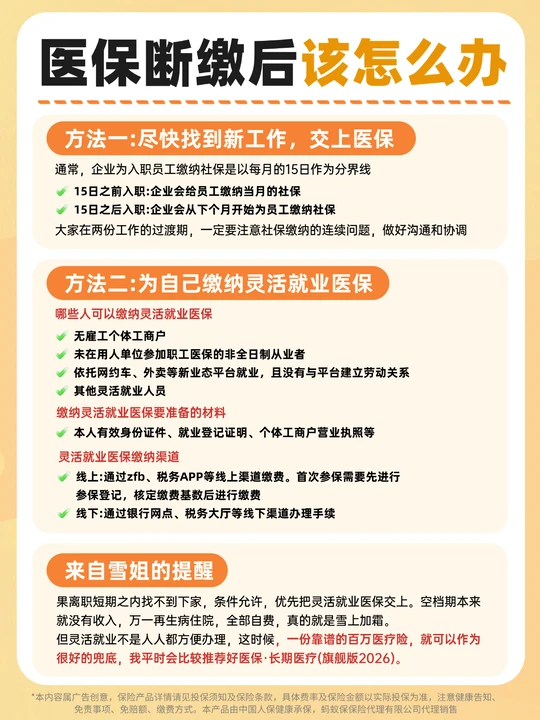
⏰雪姐提醒一句,如果离职短期之内找不到下家,条件允许,优先把灵活就业医保交上。空档期本来就没有收入,万一再生病住院,全部自费,真的就是雪上加霜。
但灵活就业不是人人都方便办理,这时候,一份靠谱的百万医疗险,就可以作为很好的兜底,我平时会比较推荐好医保·长期医疗(旗舰版2026)。
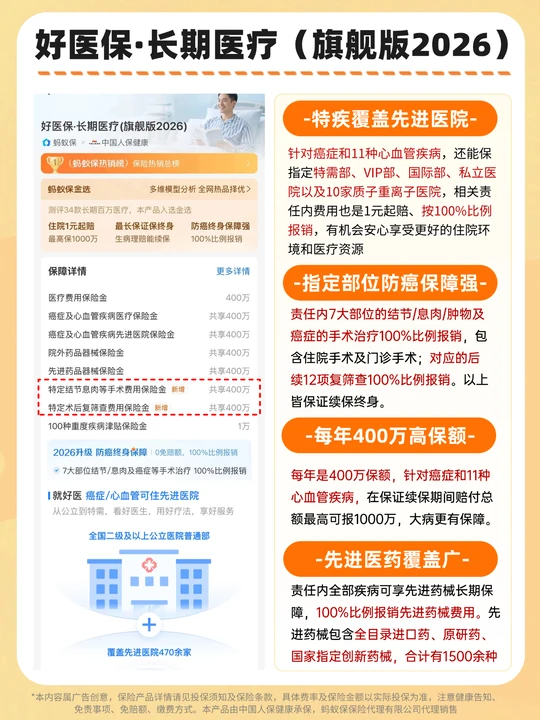
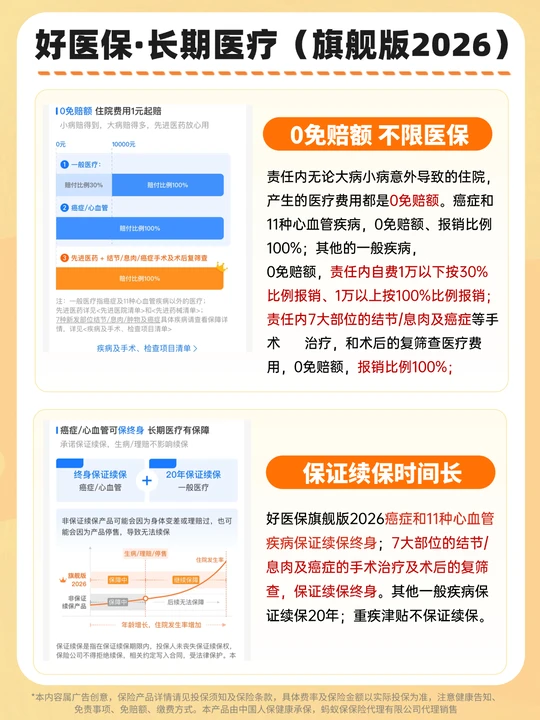
✅续保条件过硬:癌症及11种心血管疾病可以终身保证续保,一般医疗享受20年保证续保,长期保障稳得住。
✅保障责任全面:基础住院、特殊门诊、住院前后门急诊都覆盖,包含202种癌症特药,大病用药不用束手束脚。
✅理赔门槛友好:高危大病0免赔额,几百几千的住院开销也有机会报销。
*一般疾病住院,责任内1万以下按30%报销,1万以上责任内100%报销;癌症及11种心血管疾病住院,责任内100%报销。
✅配套服务实用:重疾绿通不用排队苦等,住院垫付能够解决一时拿不出治疗费的窘境,空档期看病多一层底气。
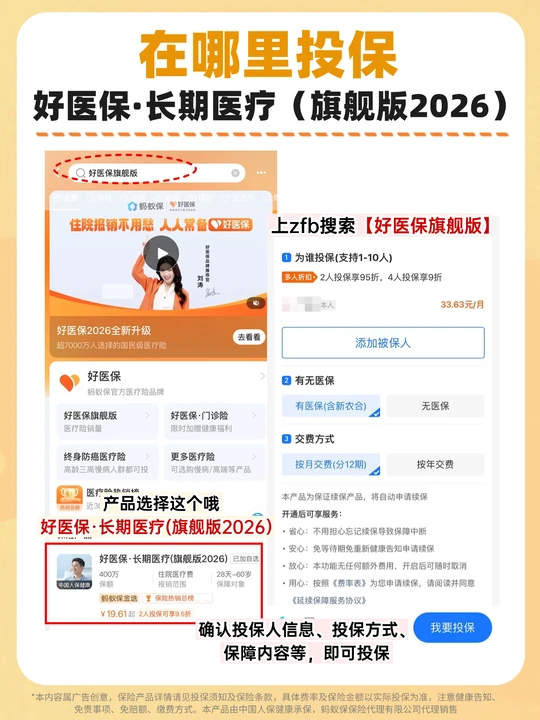
医保是基础保障,但难免会遇到跳槽断档。想要给自己一份长期兜底,zfb🔍搜【好医保旗舰版】就可以了解。
*本内容属广告创意,保险产品详情请见投保须知及保险条款,具体费率及保险金额以实际投保为准,注意健康告知、免责事项、免赔额、缴费方式。本产品由中国人保健康承保,蚂蚁保保险代理有限公司代理销售
#蚂蚁保 #医保 #社保断缴 #打工人保险 #好医保旗舰版 #医疗险 #雪姐的健康险规划 #好险我有蚂蚁保