下午2点到3点,外围市场消息一条接一条,让我把手里那杯茶又放下了
一条,是日韩股市集体收涨:日经225涨3.30%,韩国KOSPI涨1.95%,SK海力士涨3.21%,三星电子涨2.79%。
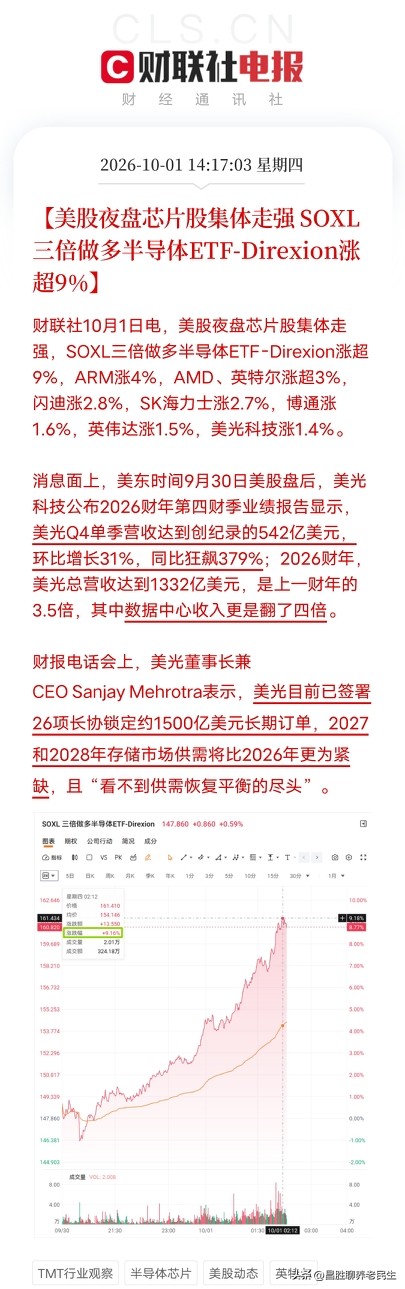
另一条,是美股夜盘芯片股集体走强:SOXL三倍做多半导体ETF涨超9%,ARM涨4%,AMD、英特尔涨超3%,闪迪涨2.8%,SK海力士涨2.7%,博通涨1.6%,英伟达涨1.5%,美光涨1.4%。
但真正让我放下茶的,是第三条紧跟着砸过来:布油重回100美元,美国10年期国债收益率升至5.33%,30年期升至5.677%,连续8日上涨,续创2002年以来新高。英国30年期国债收益率自1998年以来首次升至6%。
芯片股在狂欢,债市和油市在拉警报。
美光Q4单季营收542亿美元,同比狂飙379%,全年1332亿,是上一财年的3.5倍,数据中心收入翻了四倍。1500亿美元长协锁到2031年,CEO说看不到供需恢复平衡的尽头。这份财报,把整个亚太芯片股点着了。日经涨3.3%,韩国涨近2%,SOXL涨超9%,全是存储和算力底座在定价。
可另一边,布油重回100,美债30年期5.677%连涨8日,英国30年期1998年以来首次到6%。这不是普通的背离,这是两个市场在用同一种狠劲,给两种完全相反的叙事投票。芯片股买的是AI景气度爆表,债市和油市卖的是通胀黏性和财政失控。
更值得琢磨的,是这波背离的内在结构。AI越景气,算力建设越猛,电力消耗越大,原油和电力需求就越硬。美光说物理AI是下一个增量市场,L4自动驾驶单车存储多个TB,人形机器人类似。可这些设备越多,能源消耗越大,通胀就越难压。AI硬件越狂欢,油价和长端利率就越难下来。
这就是我们反复强调的那层逻辑。AI竞赛的下半场,战略底已经焊死,业绩底开始兑现,但货币底正在被油价和长债往上顶。当芯片股用美光财报定价未来,债市和油市用5.677%和100美元定价现实。两个叙事不可能永远同时成立。
去翻一翻,谁在高利率和AI景气的交叉点上,既能吃到算力订单,又能扛住能源成本,谁在做电力保供和液冷,谁在给数据中心做电源管理,谁又在能源安全上卡住了位置。那才是这轮全球AI军备竞赛和利率重定价交叉点上,真正能穿越周期的硬通货。