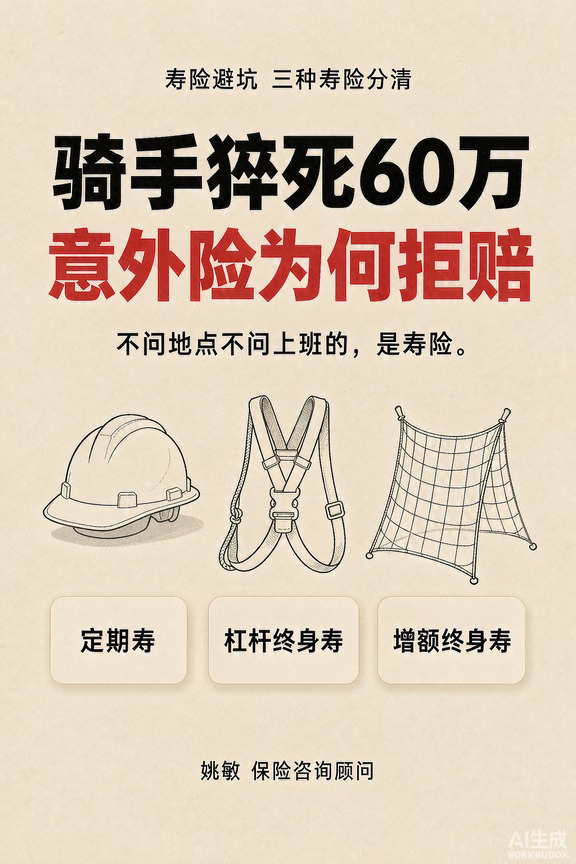
外卖骑手送完最后一单,回家后猝死。平台每天扣3元买的意外险,猝死保额60万,保险公司以"不在工作时间、不在工作岗位"拒赔。
家属打官司才拿到钱——法院认定该条款实为免责条款,未提示说明则不生效。
如果倒下的是顶梁柱,什么保单能不问地点、不问是否在上班,安稳赔下来?
答案是寿险。但名字带"寿险"的三样东西,最容易搞混:
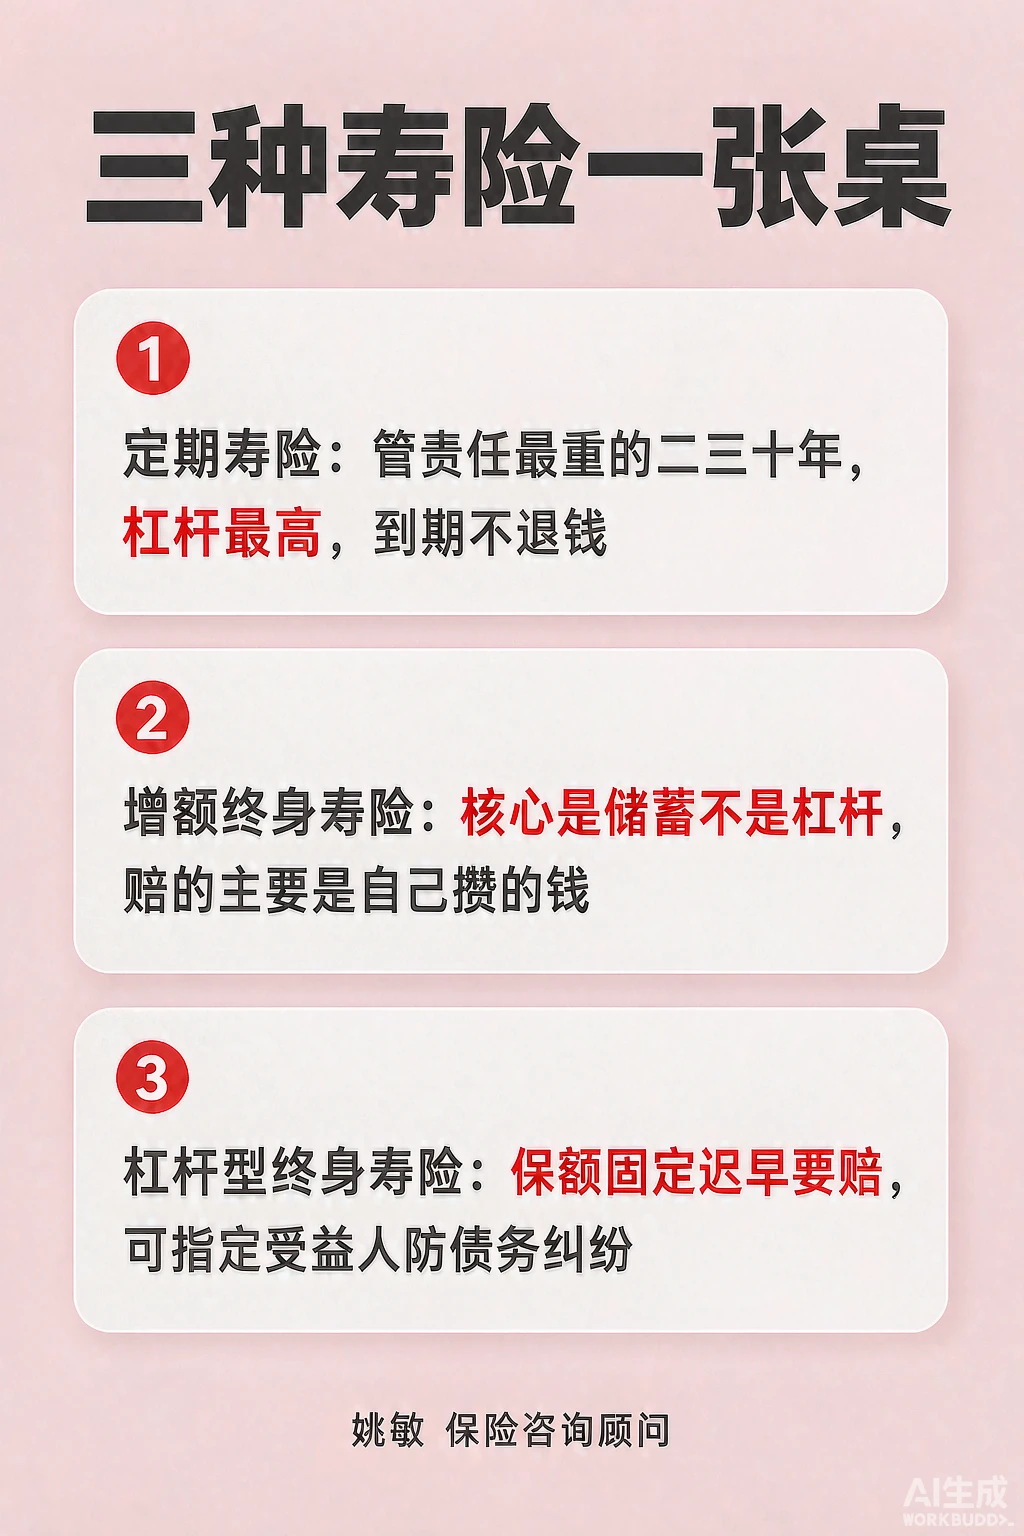
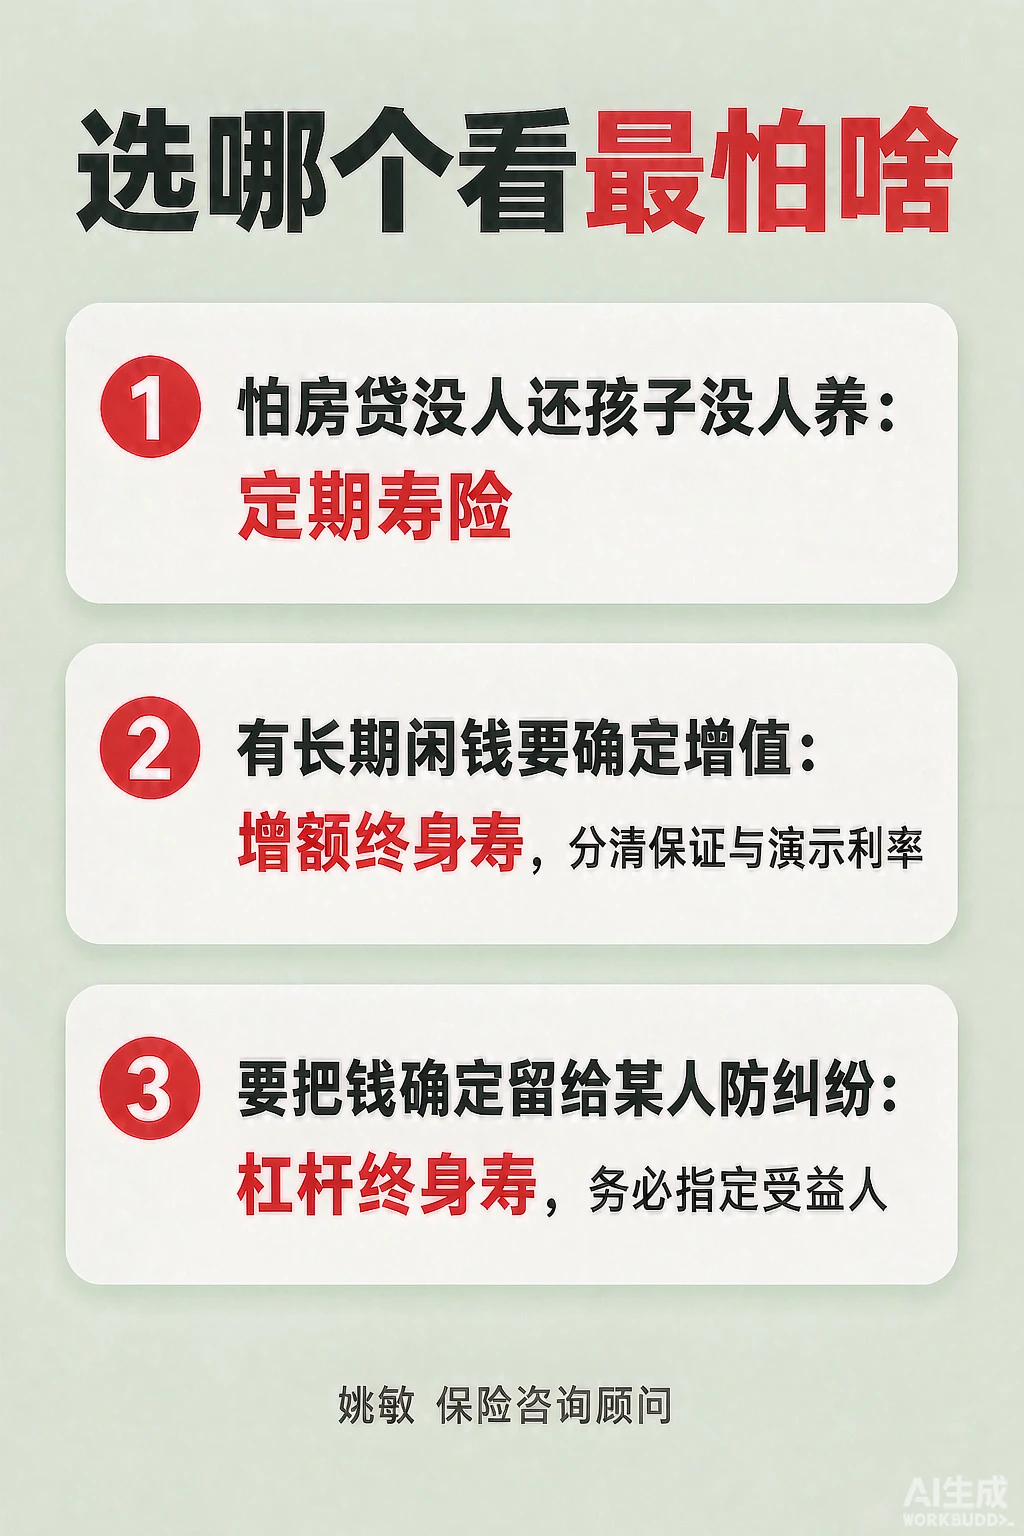
🟢 定期寿险:管责任最重的二三十年。30岁保到60岁,一年几千块撬动几百万保额,杠杆最高;到期人还在不退钱。买的是"万一我倒下,房贷有人还、孩子能长大"。
🟢 增额终身寿险:核心是储蓄不是杠杆。身故拿当年现金价值和有效保额取大,再乘1.2/1.4/1.6系数,赔的主要是自己攒的钱。适合长期不用的闲钱,前几年退保有损失。
🟢 杠杆型终身寿险:保额固定、迟早要赔,保费远高于定期寿。现价会涨,急用可退保或贷款;指定了受益人的身故金不作遗产,不被清偿生前债务。
还有两个常"冒充"寿险的:
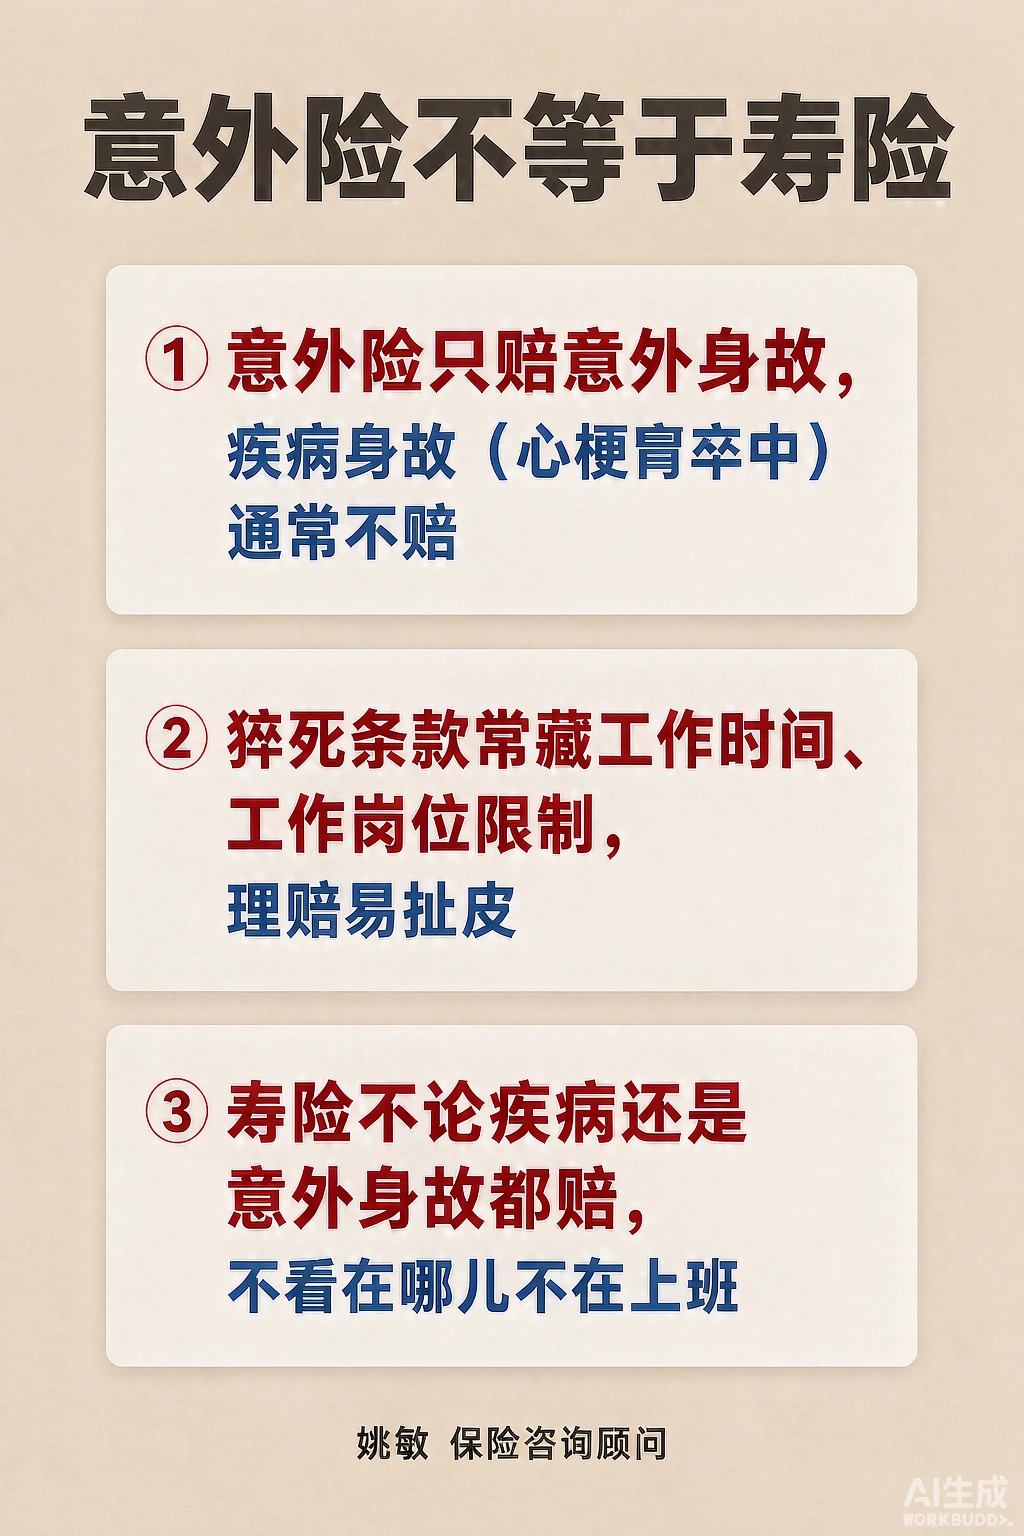
⭕ 意外险只赔意外身故,疾病身故通常不赔,猝死条款常藏限制;
⭕ 两全险身故杠杆低,家属常只拿回现金价值。都替代不了寿险。
工地"三宝"谁也替不了谁:定期寿是最便宜的安全帽,杠杆终身寿是安全带,增额终身寿像那张网。
我倒了,家不能倒。搞清自己最怕什么、最想护住谁,答案就清楚了。
我是姚敏,执业于大童保险销售服务有限公司上海分公司,执业证编号:20401631010980002026000513。江苏无锡人,两个娃的妈妈,现居上海。前造价师转行保险咨询顾问,专注把复杂的保障方案讲成你听得懂的家常话。
温馨提示(务必读):本文为个人学习分享,不构成任何投保建议、法律意见或收益承诺。保险产品以合同条款为准;分红险等非保证利益部分不确定、可能为零,演示利率不等于实际收益。文中案例引自公开司法通报(湖南益阳赫山区法院2026年3月通报及北京金融法院类似判决),仅作风险提示,不指向任何产品。文中提及的各类寿险、意外险、两全险仅为类别说明,不构成产品推荐,投保前请仔细阅读条款并如实告知。如需了解保险产品或服务,请通过所属机构官方渠道办理。
#风险管理 #保险理赔 #意外险 #寿险 #增额寿 #定期寿险 #杠杆寿 #两全险