手机、电脑又要涨价?一场关于存储芯片的悬疑局
手机、电脑越来越贵,很多人第一反应是芯片涨价。但这一次,矛头指向了一个更隐蔽的环节:存储芯片。
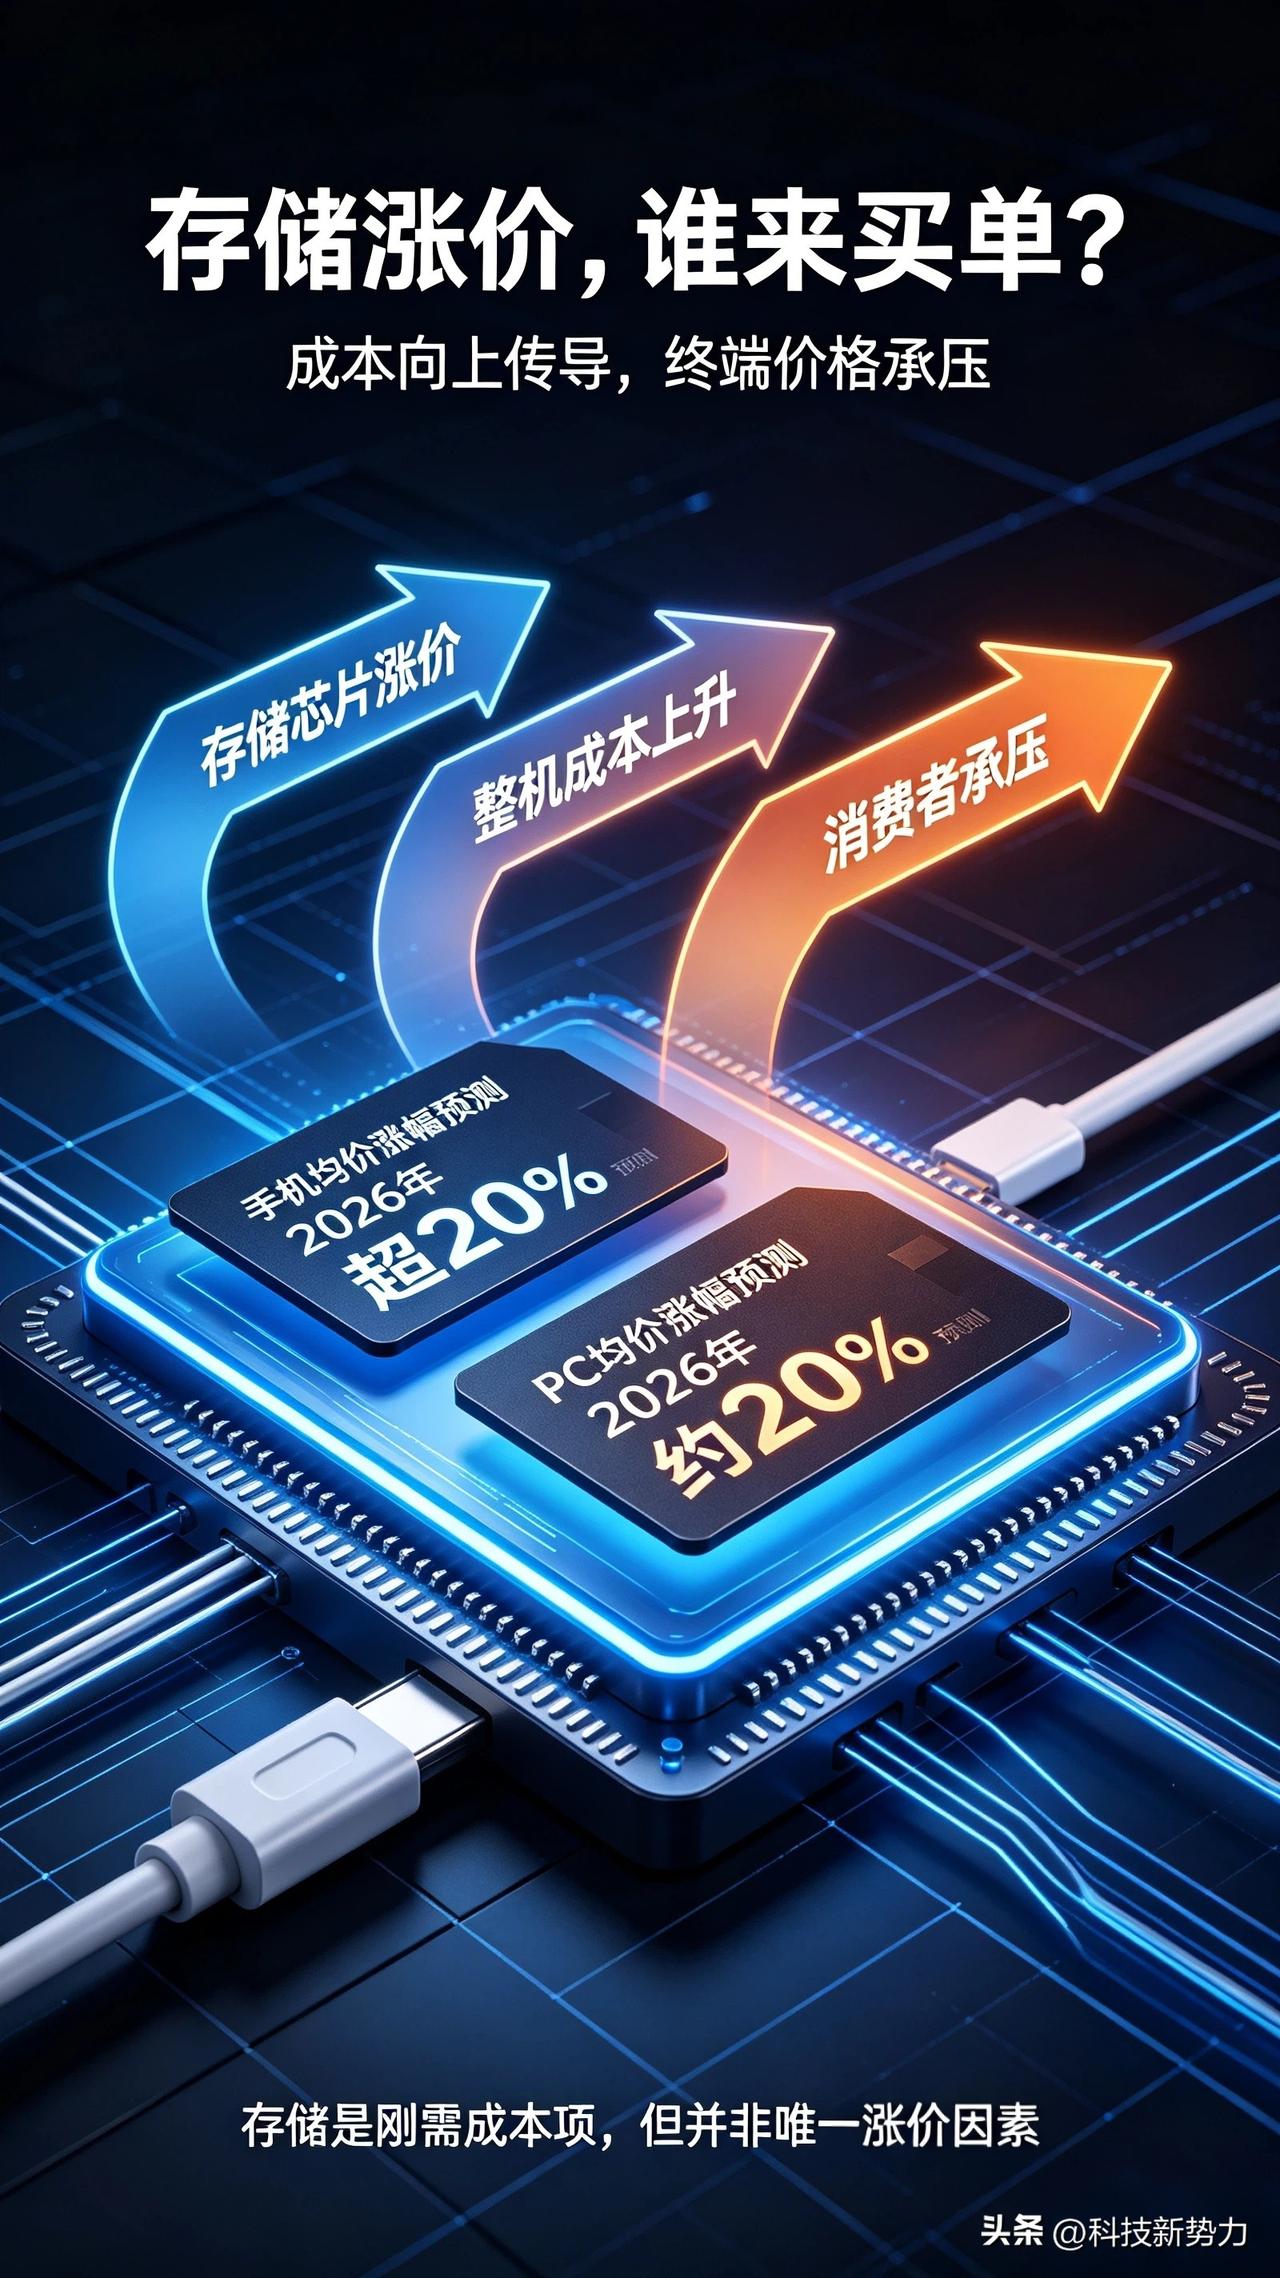
过去一年,消费电子整机成本明显上升。机构预测,2026年手机平均涨价可能超过20%,PC涨幅也大致相当。存储芯片并非唯一原因,却成为最敏感的成本开关。它是刚需,占整机成本比重高,一旦价格持续上涨,终端厂商很难完全消化,最后往往会转嫁给消费者。
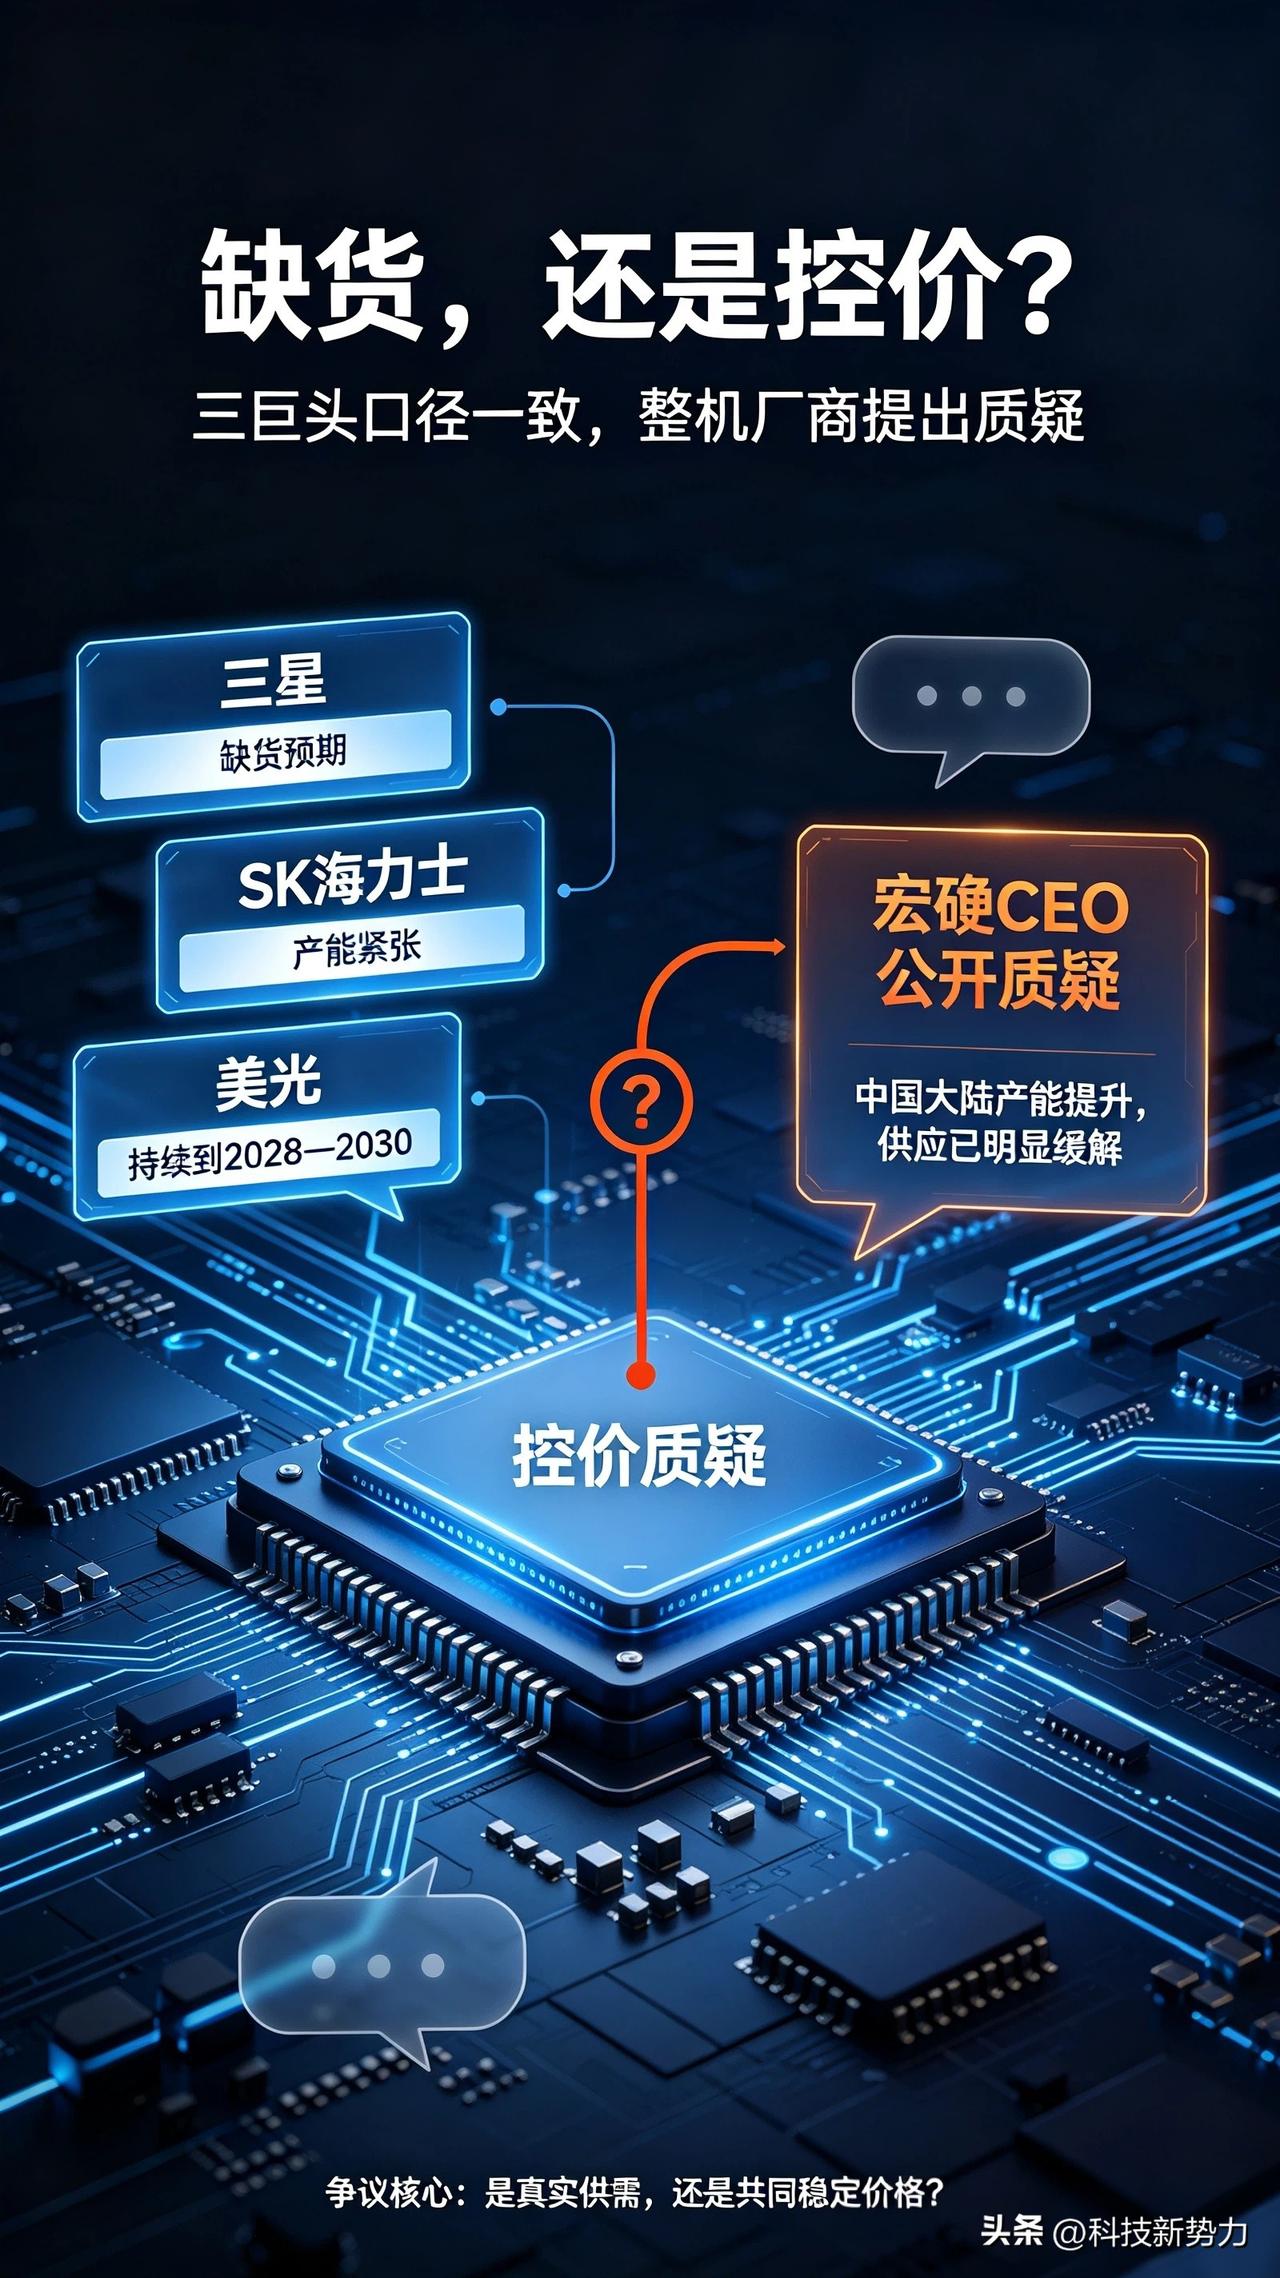
于是,市场开始出现一种听起来矛盾的解释:三星、SK海力士、美光一边维持高价,一边反复强调缺货,有人甚至把缺货时间点延伸到2028年乃至2030年。
这种说法并非无人质疑。宏碁CEO就曾公开提出不同看法:如果中国大陆厂商产能持续提升,供应紧张为何仍被描述得如此严重?他的言下之意很直接——这更像三家巨头在共同稳定价格,而不是单纯的供需失衡。
这类猜测并非孤例。存储行业的利润弹性极高,价格上行期,巨头业绩会迅速放大;价格一旦回落,盈利压力也会同步出现。因此,市场始终有人怀疑,头部厂商会通过控制产能节奏,维持紧俏预期。
但问题的关键,并不只在于“是否联手”,而在于下一个变量是谁。
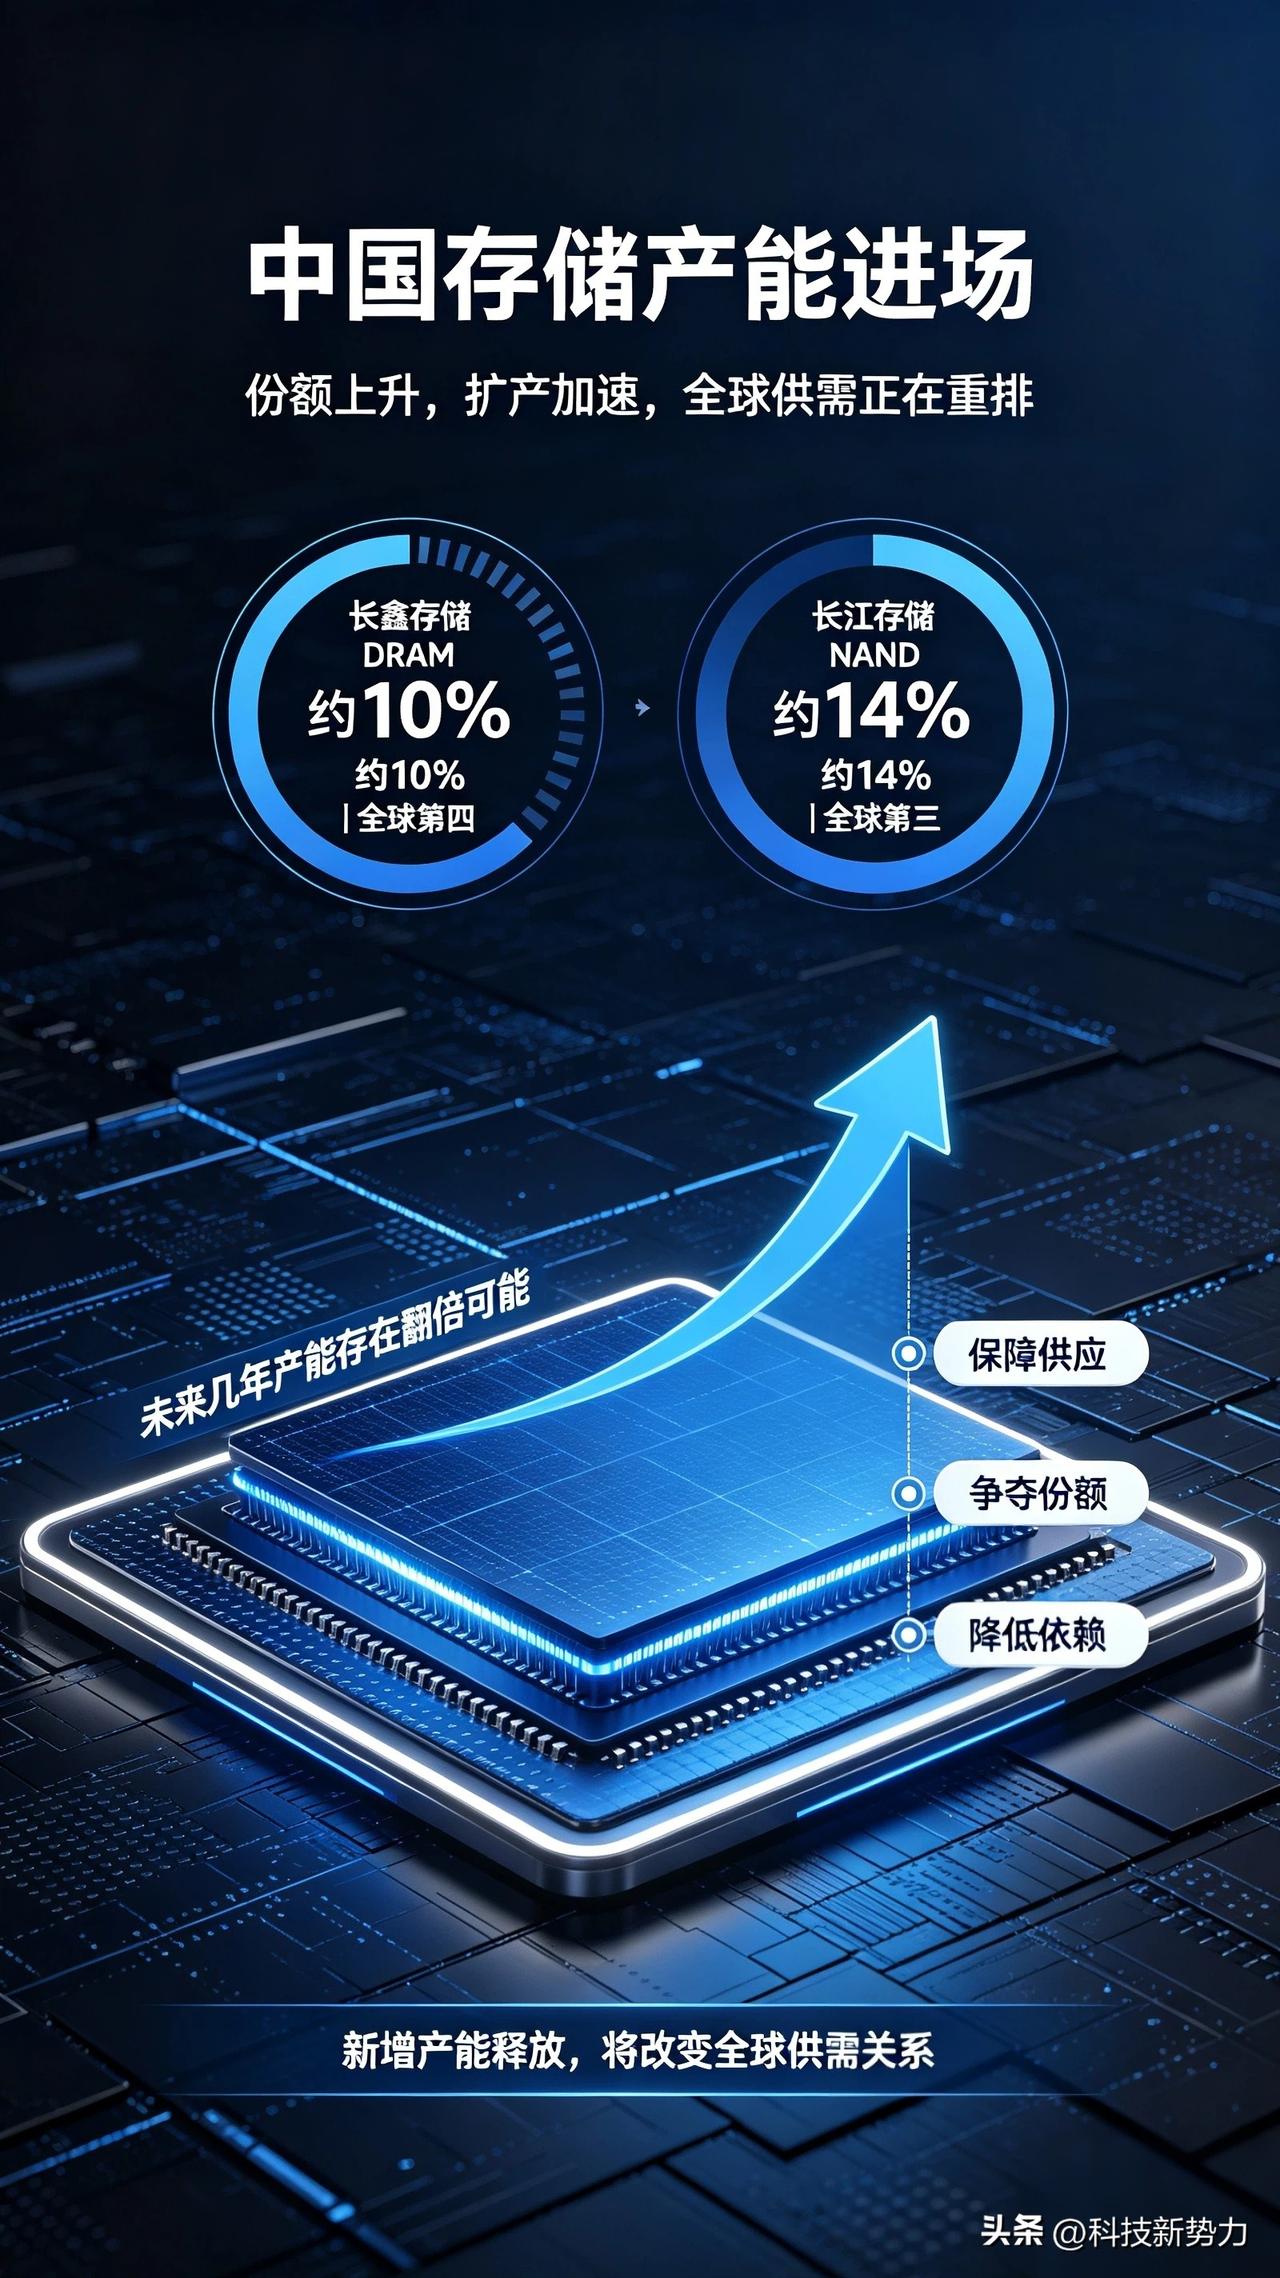
目前,长鑫存储在DRAM市场份额约10%,位居全球第四;长江存储在NAND闪存市场份额约14%,位居全球第三。两者都在扩大产能,未来几年存在规模翻倍可能。一旦新增产能集中释放,全球供需关系会被重新改写。
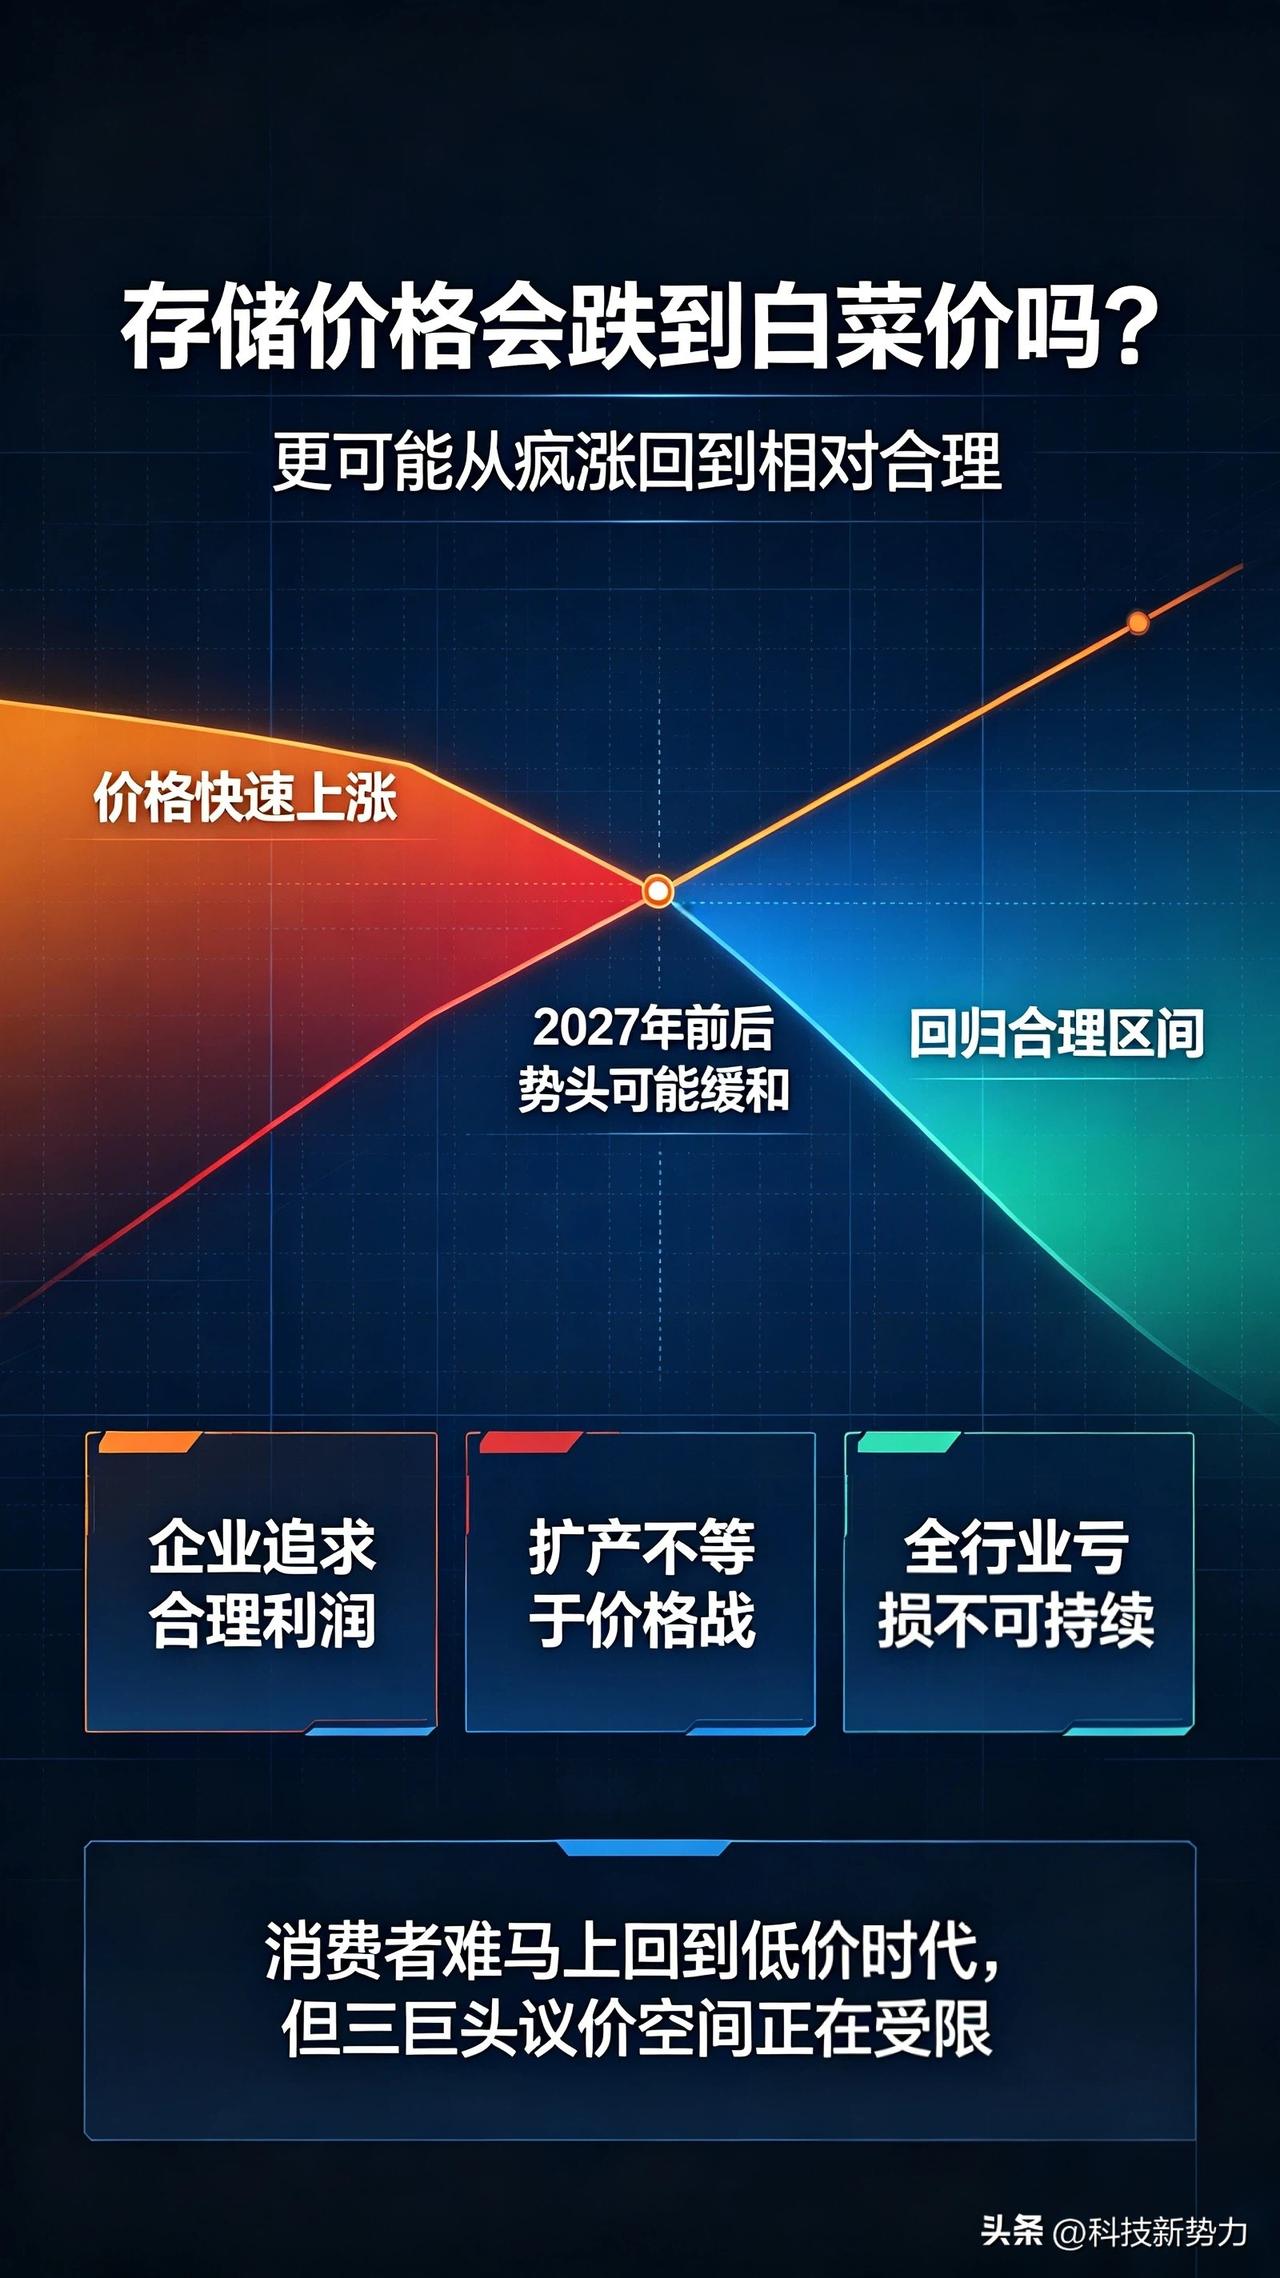
所以,很多业内判断是:存储价格难以长期暴涨,最紧张的局面可能在2027年前后缓和。
不过,这并不意味着价格会迅速跌回低位。企业经营的目标不是低价,而是合理利润。中国厂商扩产,更多是为了保障供应链安全、争夺市场份额和降低对外依赖,而非主动发动价格战。真正把行业打到全链条亏损,并不符合多数厂商的长期利益。
更现实的路径,或许是价格从“疯涨”回到“相对合理”。消费者未必马上看到重回白菜价的手机和电脑,但市场结构正在发生变化。当中国存储厂商稳定进入全球供应体系,三巨头的议价空间就不再只由单一因素决定。
存储芯片这一局,表面是价格问题,背后却是产能份额、供应链安全和全球利润分配的重新排列。
存储芯片 三星 SK海力士 美光 长鑫存储 长江存储 DRAM NAND 半导体 消费电子