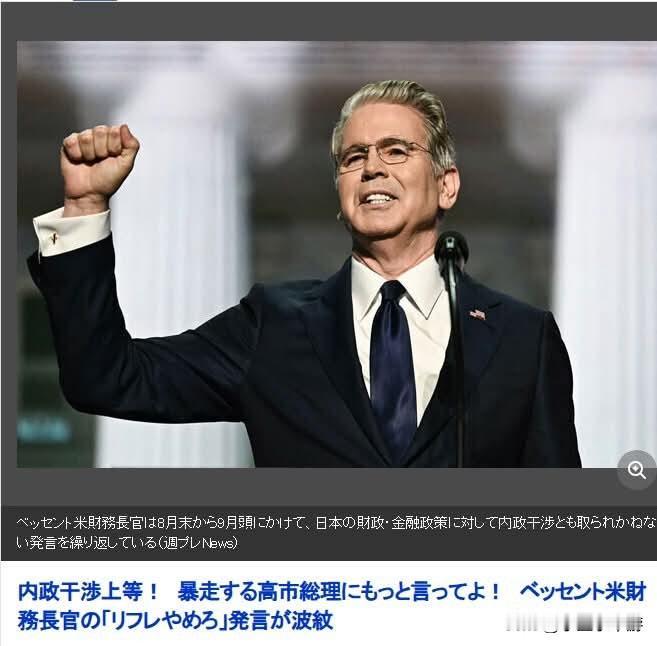
最近看到一篇分析日本经济和美日关系的新闻,内容很特别,值得拿出来和大家聊聊。
美国财政部长贝森特在8月底至9月初,接连对日本财政与金融政策发表强硬观点,甚至直接表态,希望日本停止再通胀政策。这番近乎干涉内政的言论一出,外汇市场立刻剧烈反应,美元兑日元汇率从原本160附近快速回落至153下方。
之后,受伊朗局势推动原油大涨,叠加日本央行9月18日加息0.25%,汇率又回升至157日元附近。但美国官员如此直接批评日本政策,依旧让很多人感到意外。
这才是真正的问题
最让我留意的一点:原本以为日本专家会痛批美国插手过多,没想到不少经济学家反而称赞贝森特说得很有道理。ABC经济研究所首席经济学家熊野英生直言,贝森特的逻辑完全成立,难以反驳。
熊野分析,当前令日本民众深受其苦的物价上涨,主要根源是高市上台后引发的日元贬值。日本通胀率已经连续4年超过2%目标值,此时继续推行再通胀政策,无异于火上浇油。
帝国数据库的调查显示,仅今年10月就有多达3033种食品计划涨价。
到底是哪里出了问题
这里有个很有意思的现象:高市内阁始终不公开承认自己在实施再通胀政策。再通胀政策一般是指央行宽松货币搭配政府扩大财政支出,但高市政权一直宣称,货币政策交由日本央行负责,政府只实施负责任的积极财政。
可惜金融市场并不买账,市场看的是实际行动。
高市内阁加码汽油补贴,还推出14年370万亿日元的官民投资计划,折算下来每年要向经济注入26万亿日元的内需。
在国际原油维持每桶约100美元、日元持续走低的环境下,汽油补贴只会维持原有消费规模,导致更多日元兑换成美元,进一步加剧日元贬值与进口物价上涨。再加上明年4月计划实施食品消费税减税,在物价飙升的经济体中,这无疑会让通胀更难控制。
投资策略师胜木太郎也提出类似看法。
胜木指出,有人拿美国同样推行再通胀政策来辩护,但日本和美国的经济体质完全不同。美国是基准货币发行国;而日本劳动力人口持续减少、资源匮乏,在AI浪潮里只是被动跟随者。
无视这些条件差异强行推行高市的再通胀政策,结果就是日元汇率被钉在150–160的贬值区间。
“高市折价”的真相
最令人震撼的是胜木出示的图表数据。他对比2022年至今美日实际利差与日元汇率,发现高市内阁上台之后的数据点全都落在异常区间。
根据利差推算,合理汇率应当在1美元兑137至141日元,但实际汇率相差近20日元。这近20日元的缺口,就是高市政策带来的“高市折价”。
胜木认为,只要高市内阁撤回积极财政政策,汇率有望回升至140日元附近,进口物价与通胀压力也随之缓解。
看到这里,大家或许会以为贝森特是拯救日本经济的救星,但事情当然没有这么简单美好。
美国说到底还是为了自身利益
美国这番表态背后,动机完全是为本国利益服务。特朗普政府想要振兴国内制造业,一贯追求弱势美元,因此需要压低美国10年期国债收益率,避免全球资金大量涌入美元资产,推高美元。
当日本推行积极财政、大量发行国债时,国债价格下跌,会推高日本国债收益率。
全球机构投资者看到日本国债收益率走高,就会卖出美债、转投日债,进而推高美国国债利率。而这正是美国财政部最不愿见到的局面。
尤其是临近11月3日美国中期选举,共和党掌握总统以及参众两院的完全执政优势,特朗普政府急需维持低利率,保护制造业与企业融资环境。
外部压力会成为变革契机吗
这番表态对日本央行总裁植田和男而言,简直像是一场及时雨。
不过在内阁改组后,片山皋月留任财务大臣,美元兑日元汇率再度向160靠近,显然市场判断高市内阁并无调整政策路线的打算。
熊野特别提醒,财政与金融政策终究只是铺垫,最重要的还是能够带动经济自主增长的产业战略。
如果只是持续发放补贴、缺少扶持产业自立的配套措施,对于占就业人口七成、苦于成本转嫁难题的中小企业来说,日元继续贬值会彻底扼杀加薪空间。把削减加薪税制省下的财政资金拿去补贴食品减税,并不能真正改善民生。
看完觉得很有启发,或许这一波外部压力,反而会成为高市总理顺势调整政策的契机。