美国不是没想过对华冲突,真正卡住它的,是这场仗根本算不清。
2026年9月15日,美国海军干了一件很值得看的事。
同一型LCU-1700登陆艇原型,美国没有只交给一家船厂,而是同时分给3家。美国海军自己解释得很直接:扩大造船工业基础,增加“第二供应来源”,为后续提高产量做准备。一个月前,美国海军还签下一份价值最高229亿美元的合同,加快战斧导弹生产。
这两个动作放在一起,我觉得比喊多少句“军事优势”都有意思。
因为美国现在要解决的,已经不只是第一轮武器够不够用。
而是如果冲突没有迅速结束,第二轮、第三轮怎么办?
这也正是美国面对中国时最难算的一笔账。
美国过去几十年的战争经验,大多建立在一个现实基础上:对手与美国之间存在明显实力差距。
1991年海湾战争、2001年开始的阿富汗战争、2003年伊拉克战争,都很难直接套到中国身上。
原因其实不复杂。
中国拥有庞大的工业体系,还有相当规模的海空力量和远程打击能力。真进入高强度消耗,算的就不只是军舰和战机数量了。
导弹打出去,谁补?
军舰受损,谁修?
库存下降以后,生产线多久能够顶上?
钢铁、电子、机械、能源、铁路、港口和船厂能不能持续运转,这些最后都会变成战争成本。
中国恰恰有一块非常厚的工业底盘。
工信部公开数据显示,中国拥有41个工业大类、207个工业中类、666个工业小类,覆盖联合国产业分类中的全部工业门类。
造船的数据更直观。
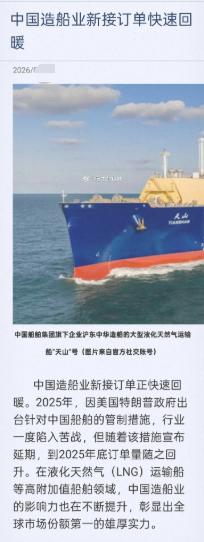
2026年上半年,中国造船完工量3650万载重吨,占全球62.2%;新接订单12106万载重吨,占82.3%;截至6月底,手持订单36325万载重吨,占71.2%。其中,新接订单同比增长173.1%。
当然,民船不能直接当军舰算。
但船坞、焊接工人、钢材、动力设备、大型机械和成千上万家供应商是真实存在的。
长期消耗真正看重的,就是这种持续制造能力。
美国自己显然也在补这一课。
今年5月,美国海军发布2027财年造舰计划时,专门强调要扩大船厂能力、强化供应链和工业基础,还提出恢复在作战需求突然增加时扩大产能的能力。美国2026财年国防预算同样把弹药、舰艇和潜艇工业基础列为重点投入方向。
所以我一直觉得,讨论中美之间会不会发生军事冲突,只问一句“美国敢不敢打”,其实把问题看简单了。
真正难回答的是后半段。
一旦开打,美国能不能控制规模?
如果几个月结束不了,弹药和装备能不能持续补?
航运、能源、芯片、金融和全球供应链一起受到冲击之后,美国最后得到的战略收益,能不能覆盖付出的成本?
这才是中国和伊拉克、阿富汗最大的不同之一。
中国加强制造业、造船业和国防能力,也不意味着主动寻求战争。
恰恰相反。
当一个对手发现,冲突时间算不准、消耗算不准,连最终能换来什么结果都很难提前确定时,采取极端军事手段的门槛自然会提高。
所以美国面对中国时最难算的,从来不只是第一轮怎么打。
而是第一轮之后,这场冲突还能不能按照自己的剧本继续走。