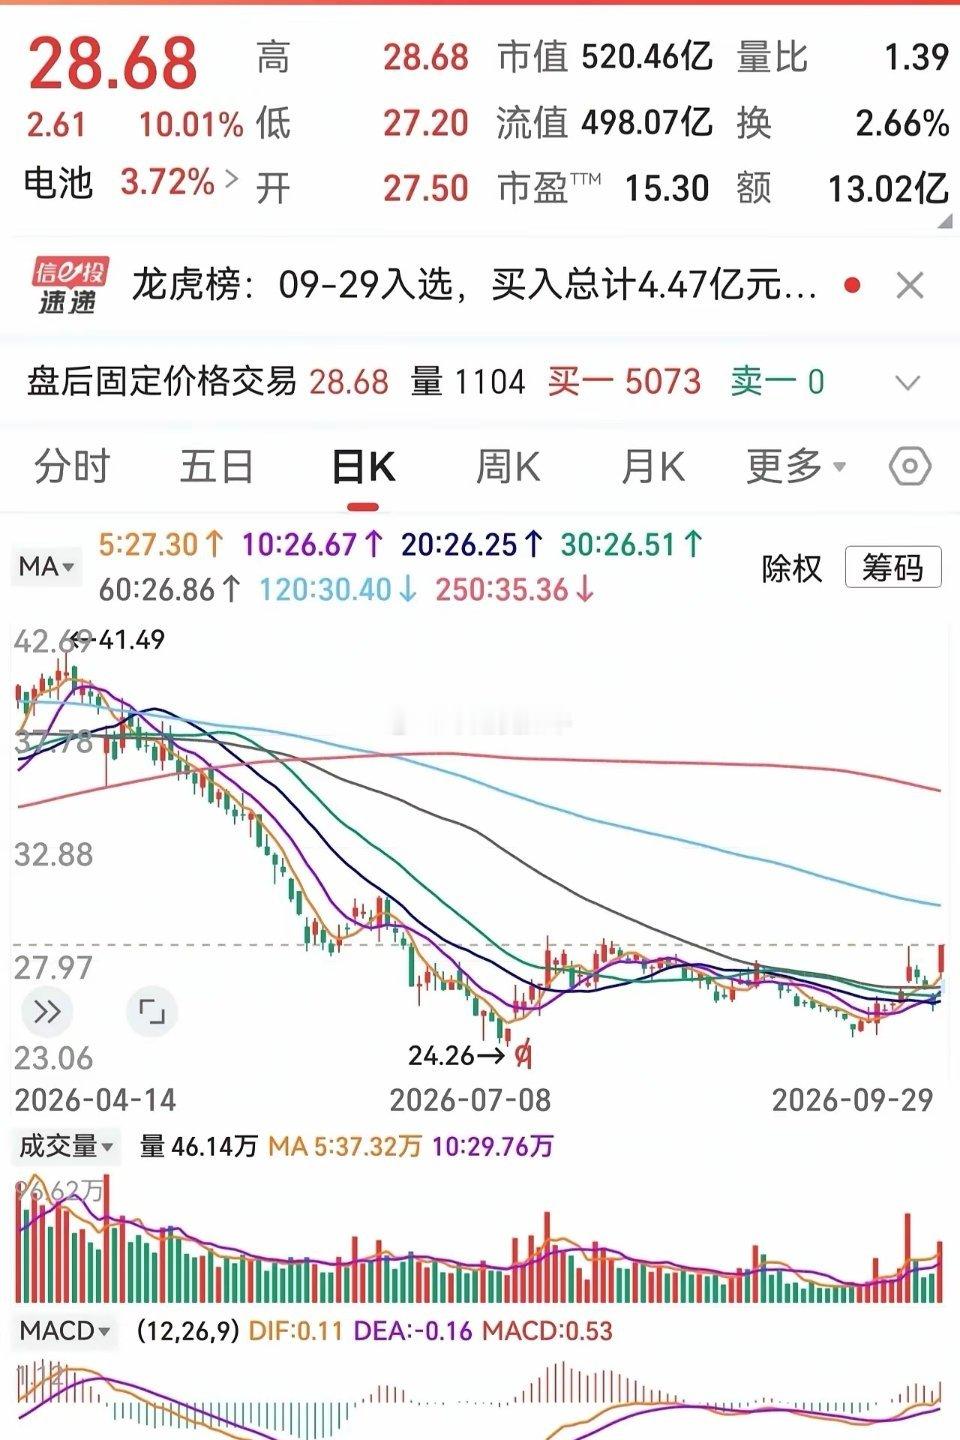
关注到一个票:国轩GK近期因与大众汽车的深度合作落地,股价表现强势,但公司也面临盈利能力承压和财务杠杆较高等挑战。
业绩表现 2025年:增收更增利营业收入450.7亿元,同比增长27.35%;归母净利润23.83亿元,同比大幅增长97.49%;扣非净利润4.32亿元,同比增长64.48%。全年电池出货量约100GWh,同比增长约57%。但2026年一季度,受公允价值变动影响,归母净利润仅2109万元,同比骤降79%;不过扣非净利润同比增长179.51%,显示主营业务实际在改善。
核心催化:与大众汽车合作全面落地2026年9月28日,公司公告拟与大众汽车集团旗下PowerCo合资组建三家合资公司,分别在西班牙、斯洛伐克、摩洛哥投建锂电池和正极材料基地,项目总投资约32.22亿欧元,其中国轩方合计投资约15.98亿欧元。
同日,公司全资子公司签署了西班牙年产29.1GWh锂电池项目的工程总承包合同,合同金额10.94亿欧元,交易构成关联交易。这意味着双方历时5年的战略合作已从"技术合作"全面进入"规模化量产与产能共建"阶段。
主要风险1. 债务与流动性压力:2026年一季度末资产负债率高达71.97%,广义货币资金217.34亿元,低于短期债务304.01亿元,存在短期资金缺口。
2. 盈利质量待考:2025年归母净利润高增主要来自持有的奇瑞汽车股份公允价值变动,扣非净利润仅4.32亿元,主业盈利能力仍相对薄弱。
3. 应收账款高企:截至2025年9月末,应收账款账面价值达187.97亿元,占总资产比重约15.52%,回款压力较大。
总结来看,国轩GK的核心看点在于大众订单带来的出货量高增和全球化产能布局,2026年出货目标150GWh,同比增长约50%。但短期挑战同样明显:原材料涨价压制毛利率、高负债率限制财务弹性、一季度归母净利润大幅下滑。机构对2026年盈利预测的分歧(9.7亿至31.7亿元)也反映出市场对其盈利修复节奏存在较大不确定性。(仅客观信息整理,不构成投资建议)