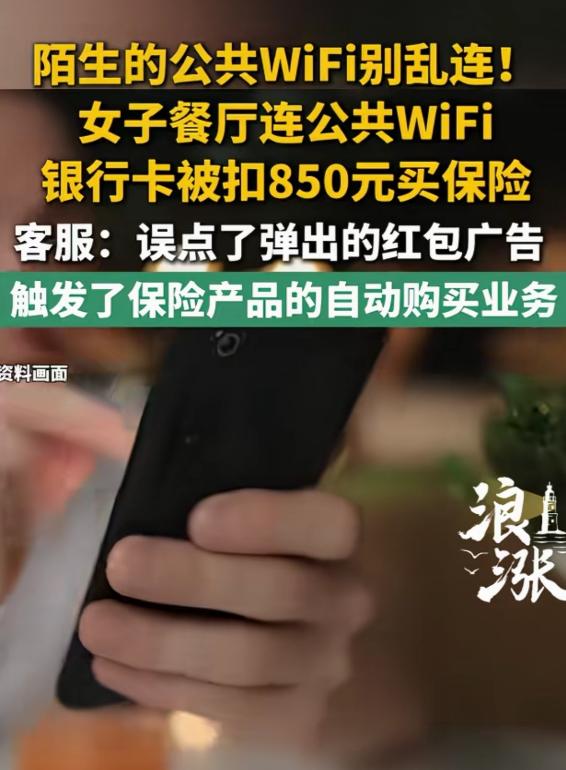
太坑人了!湖北荆州,女子与朋友一起吃在餐馆吃早餐,顺手就连了餐馆的公共WiFi,觉得这样可以节省自己的手机流量。谁知,接上WiFi,手机就自动弹出红包领取弹窗,他没多想就点击了下,并未介意这到底是什么。
这件事发生在湖北荆州公安县,谭女士点击的是“签到红包”页面,随后银行卡连续出现3笔扣款,合计850余元。更让谭女士疑惑的是,扣款前没有收到短信验证码。
谭女士随即报警,民警核对手机操作记录和资金流水,发现收款方指向上海一家保险公司。查到这里,红包背后的另一层流程才显现出来。
2026年7月31日,央视报道浙江金华王先生的经历。王先生最初发现银行卡被扣几元,因为金额不大没有追查,后来账户又被扣70多元。
王先生查询后才知道名下出现了一份保险,连具体什么时候办理都说不清,只怀疑可能与手机弹窗、小游戏或小程序中的误触有关。
同一轮调查中,西藏林芝索朗先生的经历更具体。索朗先生到充电站给电动汽车充电,扫描充电桩二维码后,手机没有直接进入充电小程序,而是出现一个要求填写手机号、银行卡号等资料的页面。
索朗先生急着充电,以为这些信息属于身份验证,又填写了身份证号和银行卡号。当时没有马上扣钱,过了一段时间,银行却发来某保险公司的扣款信息。
索朗先生回看流程时发现,页面没有明显提示正在办理保险,也没有清楚展示保险产品说明和保单内容。
监管规则对这种网络销售早有明确要求,《保险销售行为管理办法》自2024年3月1日起施行,禁止保险公司、保险中介机构及销售人员利用强制搭售、信息系统或者网页默认勾选等方式订立保险合同。
《互联网广告管理办法》也要求互联网广告具有可识别性,弹出广告应显著设置关闭标志并保证一键关闭。消费者点过一个页面,并不等于经营者可以省掉对产品、价格和购买意愿的明确告知。
北京金融法院2024年6月还公开过韩先生自动续保纠纷,韩先生通过网络平台投保一年期保险,多个文件被放在同一流程中统一勾选“本人阅读并同意”,其中包含自动续保内容。
保险期满后,保险公司自动划扣下一年度保费。韩先生起诉后,法院认定自动续保形成的新保险合同无效。
法院指出,重要条款没有采用足以引起消费者注意的方式提示,续保前的提醒也没有留下合理决策时间。
民警联系保险公司后确认,谭女士误点红包广告,触发了保险产品购买业务。民警说明误购经过并协调处理,850余元最终全部原路退回。
关键不只是有没有点击,而是消费者是否清楚知道正在购买什么、要付多少钱、是否会继续扣费。公共场所连接免费WiFi、扫码充电、停车缴费时。如果页面突然索要银行卡号、身份证号等信息,核对页面主体和用途,比顺手点下去更重要。
信源:浪涨新闻 2026-10-4