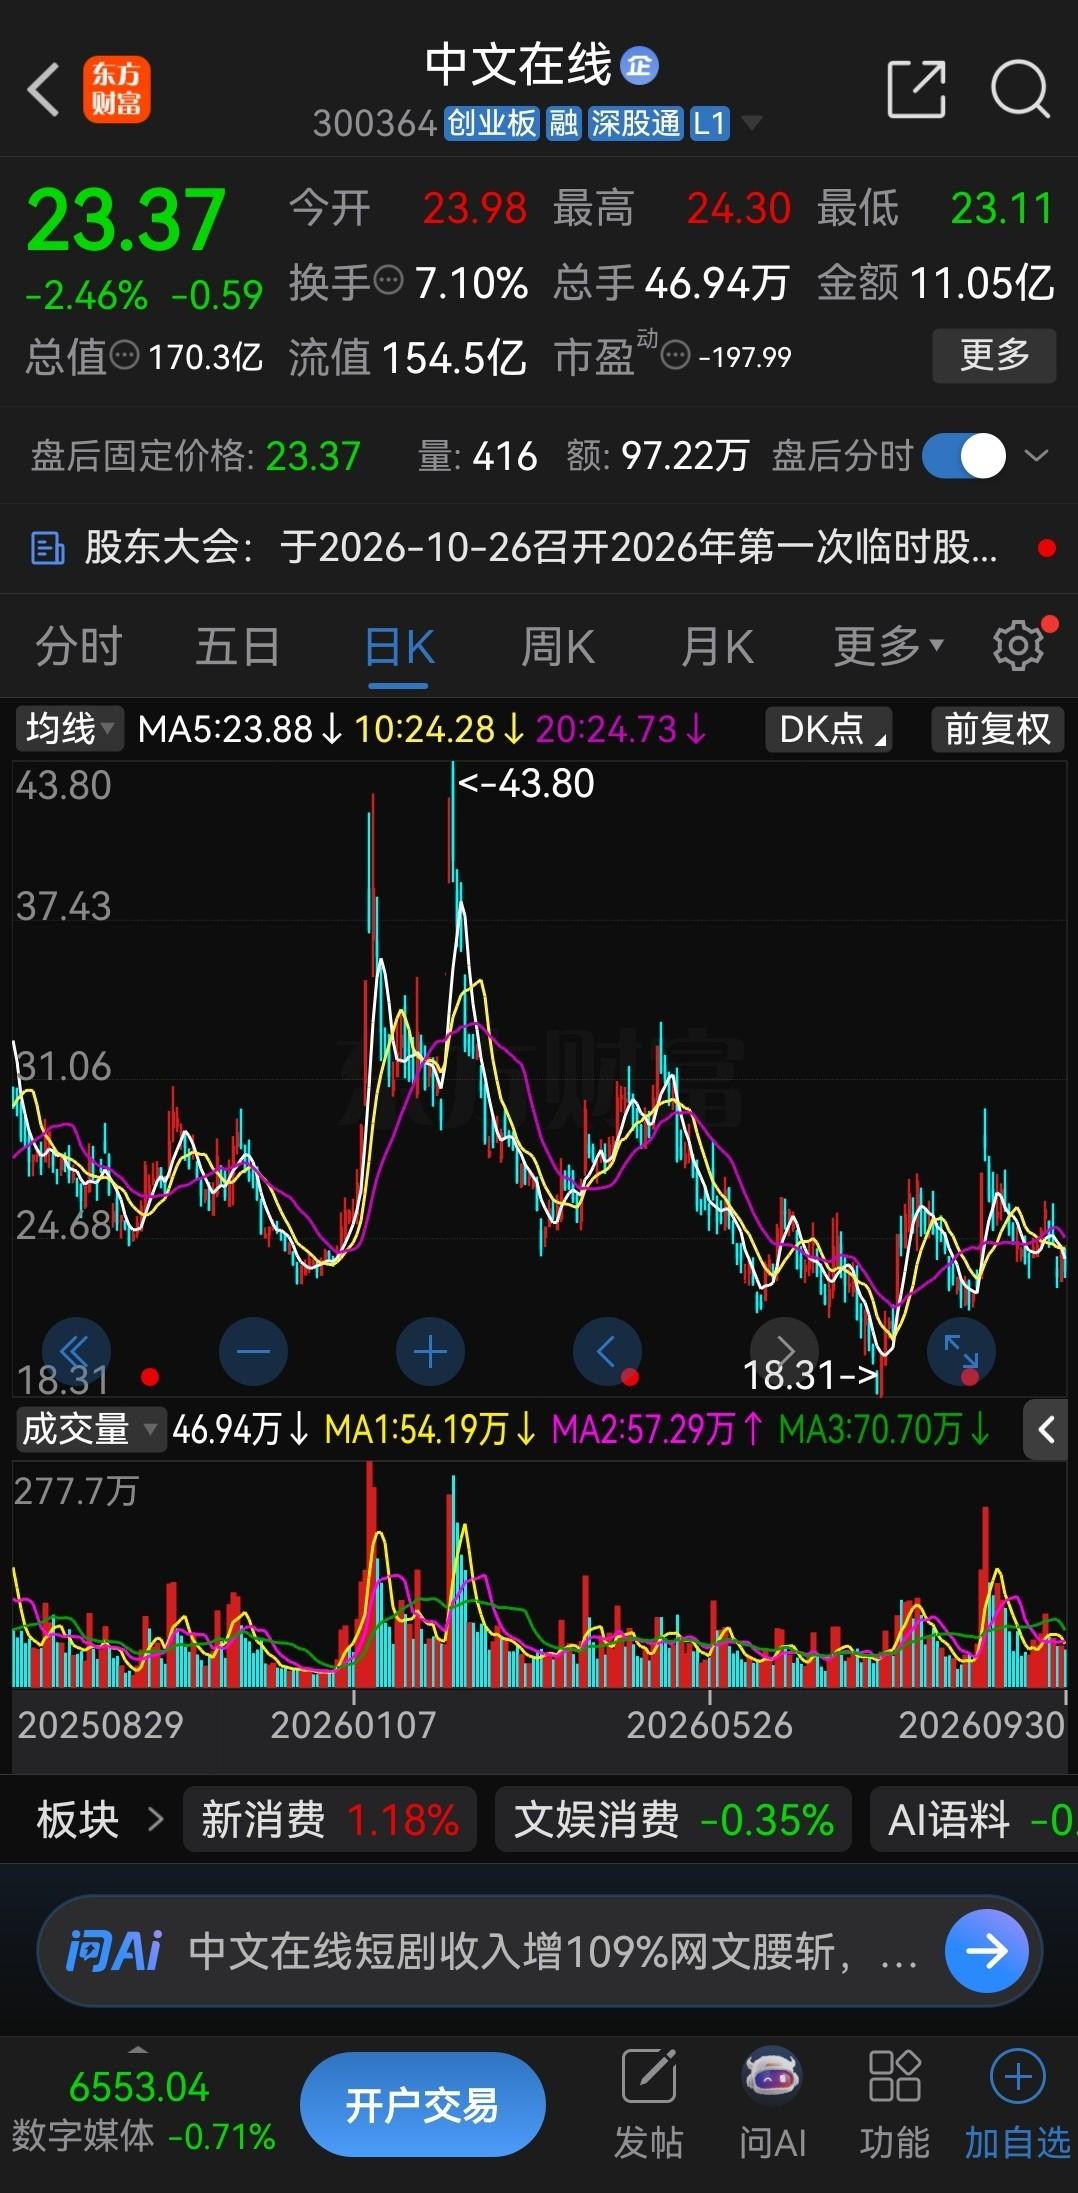
不是我说,这家公司做的确实有点过分了!
中文在线,发行价6.81元,于2015年上市,公司上市后亏多赚少,上市11年,扣非净利润累计亏损超40亿元。累计分红派现4次,共计3424.95万元,却融资3次,从市值拿走32.27亿元。
现在又要定增,这真是把股市当提款机了!
我认为,这件事真正值得争论的,不是上市公司能不能融资,而是一家公司长期拿到资本支持以后,经营回报、资金使用效率和股东回报,能不能跟融资规模匹配。
中文在线这次确实容易让投资者产生情绪,可情绪归情绪,数字还得一笔一笔算清楚。
中文在线2015年1月21日在创业板上市,发行价6.81元,IPO发行3000万股,按发行价计算募集资金总额2.043亿元。
争议比较大的,是“上市11年,扣非累计亏损超40亿元”这句话。
翻公司历年年报,2015年至2017年扣非净利润连续为正,2018年至2020年连续为负,2021年又转正,2022年至2025年再度连续亏损,2026年上半年扣非净利润还是亏损4774.02万元。
我按年报披露的数据重新算了一遍。2015年至2025年各年的扣非净利润正负相抵,再计入2026年上半年,截至2026年6月底累计约为亏损39.51亿元;只把发生亏损的年份单独相加,亏损额约40.44亿元。
这两个数字只差不到1亿元,含义却不一样。
分红这笔账倒基本能够对上,按实施时点计算,公司上市后完成过4次现金分红:2014年度利润分配方案在2015年上市后实施,现金分红960万元。
2015年度约240万元;2016年度约1139.01万元;2017年度约1085.94万元,加起来约3424.95万元。
我觉得投资者真正需要关注的,也不是简单数一数“分了几次红”,而是公司有没有持续创造可供分配利润的能力。
2025年公司归母净利润亏损6.71亿元,扣非净利润亏损6.37亿元,截至年末母公司还存在累计未弥补亏损,这些数据更能解释公司眼下面临的财务现实。
再看眼下这笔定增。
中文在线披露的方案是向不超过35名特定投资者发行A股,募资总额不超过28.32608亿元,发行数量不超过2.1855亿股,资金准备投向数字版权内容、IP衍生内容、AI大模型、AIGC多模态内容平台、智能中台等项目,其中4亿元准备补充流动资金。
这里有个数字很扎眼,截至2026年6月底,中文在线归属于上市公司股东的净资产约2.63亿元,本次拟募资28.33亿元,募资规模超过净资产10倍。
深交所发出的问询函恰好也盯住了这个问题,要求公司解释融资规模与现有业务规模、管理能力、人员储备是否匹配,还要求说明募投项目的经济效益、商业可行性和测算依据。
我觉得监管问得很有必要。
融资规模大,本身不能直接推导出“不合理”。
版权采购需要钱,大模型研发需要钱,海外内容业务扩张也需要资金。
可规模越大,上市公司越需要回答几个最朴素的问题:28亿元到底怎么算出来的?投入以后多久形成收入?收益率能到多少?项目效果不及预期怎么办?
还有一段历史也不能漏掉。
中文在线2023年曾启动一轮不超过25.1亿元的定增,后来在2025年8月终止。
眼下又推出28.33亿元的新方案,深交所这次也要求公司说明两轮募投方案究竟有什么差别,并关注A股再融资与港股IPO并行推进的合理性。
也得把对公司有利的数据摆出来。
2026年上半年,中文在线扣非亏损4774.02万元,同比收窄78.90%,经营活动产生的现金流量净额达到1.268亿元,上年同期还是负数。
经营端已经出现一些改善,这一点不能为了批评公司就故意忽略。
可半年改善能不能延续,现有业务能不能撑起28亿元级别的新投资,募投项目能不能真正形成利润,这些问题还需要更长时间验证。
还有一件事必须说清楚,这次28.33亿元定增眼下只是方案,并不是已经获批实施。
公司公告明确写着,还要经过股东会审议、深交所审核以及中国证监会同意注册。把“拟融资”直接写成“已经拿走28亿元”,同样不符合事实。
我更愿意说,资本市场本来就承担着服务实体经济、支持科技创新和文化产业发展的功能,正常融资没有必要被污名化。
上市公司享受资本市场融资便利,也该拿出更扎实的经营成绩、更透明的资金用途和更可验证的投资回报来回应股东。
监管依法审核,公司充分说明,投资者依据真实、准确、完整的信息独立判断。
融资和回报形成良性循环,才更符合公开、公平、透明的市场原则,也更有利于资本市场长期健康发展。