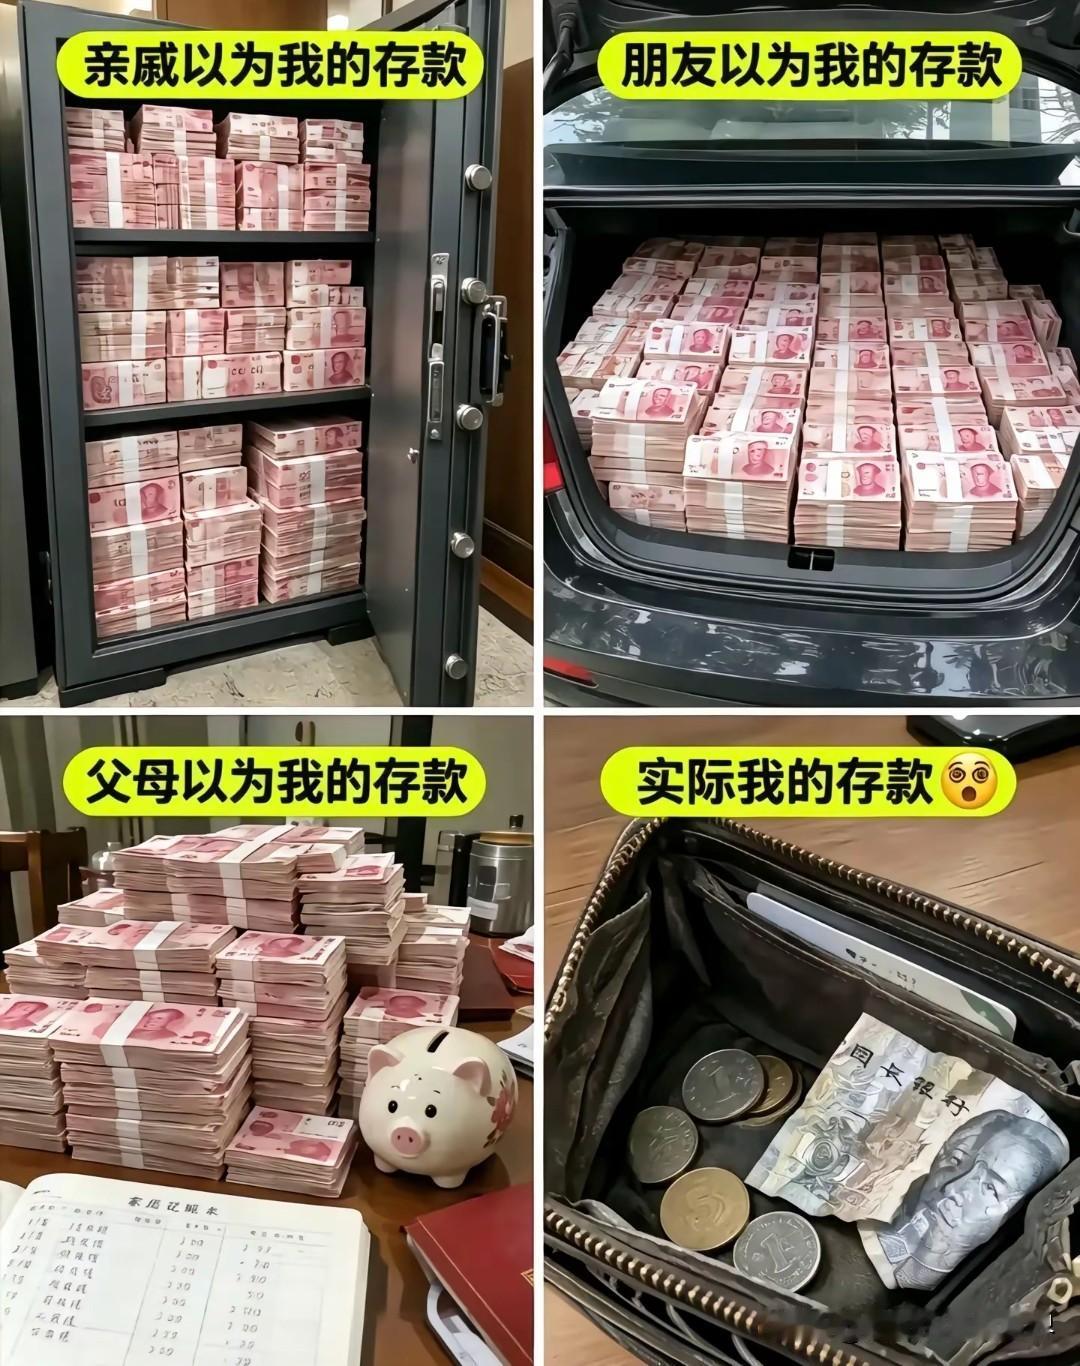
在父母那套算法里,存钱这件事特别线性:工资减去吃饭和房租,剩下的自然存起来,而且这数字会像存折上的利息一样,一年一年往上爬。这套模型在他们年轻时完全成立——单位分房、物价平稳、没有花呗、没有押一付三,更没人催着你在朋友圈"仪式感"一下。于是他们顺手把你也代进了同一个公式:孩子在外挣钱,能有什么地方花?那肯定越攒越多。他们不是不心疼你,只是从没被真正放进过你的生活里去算一遍。
再看年轻人手里那本账。真正的支出大头,往往藏在父母看不见的地方。工资到账的那几分钟,是当月的巅峰时刻,也可能是余额的告别仪式:房租或房贷、水电燃气、通勤月卡、手机宽带、上一轮的信用卡和分期,一项项自动划走,还没轮到"生活"这一栏,钱就已经上岗完毕。剩下的部分,才排得上吃饭、社交、随份子、体检、给家里寄的红包,以及那只不得不养的猫。
更隐蔽的是"城市税"。在老家,二十块能吃得挺像样;在一线城市,二十块可能刚够配送费加包装费。你以为自己只是单纯活着,其实每呼吸一口都在付费:房租是入场券,通勤是门票,加班是附加费。父母那代人的存款,是用时间熬出来的;这代人的存款,常常是被城市用一只看不见的手,一点一点收走的。
还有一笔账,父母永远不会算进去,那就是"情绪补偿"。被客户怼完的中午,你会点一份比平时贵十块的饭;连轴转一周的周末,你想去看场电影、买杯奶茶。这不是乱花钱,这是人在被消耗之后,给自己按下的紧急回血键。父母那辈靠节俭获得安全感,这辈人靠一点点小确幸,换明天还能爬起来的力气。你要的从来不是那杯奶茶,是"生活还归我"的那一点掌控感。
所以真正的分歧在于:父母把存款看成"结果",年轻人把存款看成"缓冲"。对经历过匮乏的一代来说,钱存着才安全,存得多才说明日子过得体面;而对充满不确定的一代来说,钱花出去,是在给自己买一份"随时能喘口气"的底气。一个在攒未来,一个在续当下,谁都没错,只是彼此手里的账本根本不是同一本。
作为年轻人,不是我不想存,是这座城市太贵,而我已经很努力地活着了。合格的父母应该在意的,不是孩子卡里的数字,而是孩子有没有好好吃饭、有没有被好好对待。
存不下钱这件事,不该成为年轻人的原罪。会算账是本事,能把日子一天天过下去,同样是本事。愿每个在外打拼的人,钱包可以不必鼓,心别太瘪;也愿每一对父母,晚一点催存款,早一点问冷暖。
对此,大家怎么看呢?欢迎留言。