太窝火了!浙江,做纸业生意的老板通过货运平台叫车,运送106捆瓦楞纸盒,每捆200个,货款共5830元,运费157元。发货时纸盒完好,司机途中突遇下雨,没来得及盖上篷布。客户收到货后发来照片,纸盒边角到内部全是水痕,拒收。老板赶紧上平台申请理赔,上传了发货单,页面直接弹出两个大字“拒赔”!
据悉,周女士在义乌经营着一家纸业公司,9月27号下午,她通过滴滴出行平台叫了一辆货车,运送一批工艺纸盒到金华。
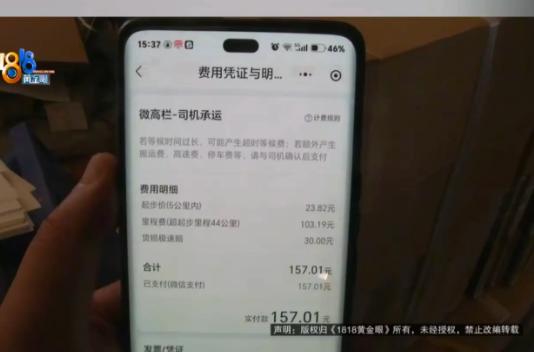
这批货数量不少,一共106捆,一捆200个,整车货物价值5830元,运费总价157.01元,其中30元专门用来购买了平台的货损极速赔保险。
原本是一趟再普通不过的短途货运,结果出了大问题。
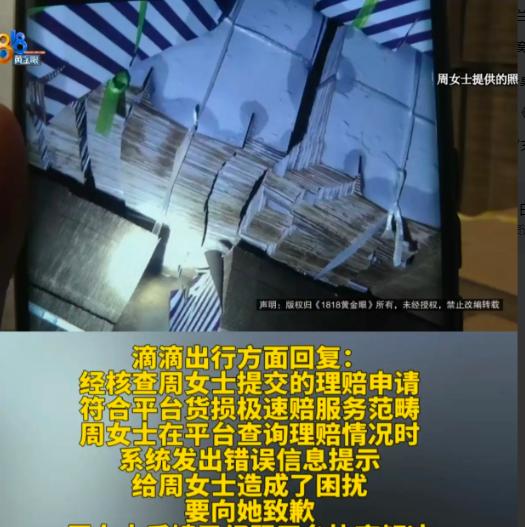
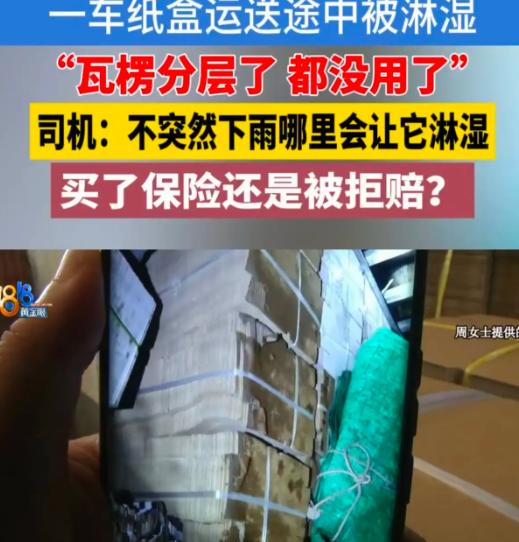
货物送到目的地后,收货客户直接反馈,大批量纸盒被水浸泡,表面布满水迹。
更关键的是,瓦楞纸材质的纸盒遇水后直接分层变形,完全失去使用价值,等于整车货物直接报废。
追溯原因其实很简单,货车虽然配备了篷布,但司机全程没有遮盖。
临近目的地突然下雨,露天摆放的纸盒直接被雨水淋透。
起初司机还承诺次日上门挑拣受损货物,可到了晚上突然变卦,让周女士自己走保险理赔,直接甩手不管。
按理说,买了专属货损保险,这种情况理应顺利赔付。
可让周女士费解的是,平台直接给出了拒赔结论。
更离谱的是,拒赔通知只提及了货物价值,既没有标注具体拒赔原因,也没有提供对应的保险单号,相当于一笔糊涂账。
很多人第一反应肯定都是:买了保险出事不赔,这就是平台和保险公司推诿扯皮,妥妥的霸王条款!
但在风中认为,这件事根本不是单纯的“保险坑人”,背后藏着很多普通人、小商户都不懂的货运理赔误区,也是行业里最常见的理赔翻车痛点。
首先第一个误区,很多人以为:只要买了货损险,不管什么原因受损,都能全额赔付。
说白了,这是大家对货运保险最大的认知偏差。
市面上的货运极速赔,本身就有明确的理赔边界,并不是所有货损都能赔。
翻译成大白话就是,保险保的是“意外风险”,不保“人为疏忽”。
如果是交通事故、车辆故障等突发意外导致货损,基本都能正常理赔。
但本次货损的核心原因,是司机未履行遮盖篷布的基本运输义务,属于人为操作疏漏。
这也是很多货运拒赔案件中,最核心的隐形拒赔理由。
其次第二个误区:平台显示有保险、付了保费,就等于保险生效、权益齐全。
这也是无数小微商家踩过的坑。
周女士花30元买了极速赔,付款记录、订单信息都在,却拿不到有效保单号。
在我看来,这就是平台最容易被诟病的地方。
用户付费投保,就理应享有完整的保险服务,最基本的保单信息、免责条款、理赔细则,必须清晰透明。
可现在平台只公示拒赔结果,不公示拒赔依据,完全是单方面闭环决策。
消费者全程被动,连维权申诉的具体方向都没有,这换谁都无法接受。
第三个容易被忽略的点:出事之后,责任到底该找司机,还是找保险平台?
很多商户遇到货损,第一时间就想着走保险,反而忽略了承运司机的首要责任。
货运服务的核心,就是司机安全、完好地将货物送达目的地。
盖篷布防雨是货车运输的基础义务,不需要额外叮嘱。
本次事件中,司机明知即将下雨却未遮盖篷布,事后反悔拒不处理问题,本身就存在明显履职过错。
从运输合同角度来说,司机理应承担对应的货损赔偿责任。
那为什么平台依旧选择拒赔?
结合行业规则来看,大概率是平台判定,本次货损属于承运人操作失误,不属于保险赔付范畴,因此将责任归到司机身上。
目前事件有了最新进展,记者介入后,滴滴平台表示理赔仍在审核中,需要周女士补充受损货物具体数量,再重新评估判定。
客服此前也承诺,48小时内会给出最终处理结果。
最后我想说,做生意讲究的是诚信履约,平台运营靠的是规则透明。
理赔可以有标准、可以有拒赔,但绝对不能有“糊涂拒赔”,给出清晰理由、公示明确依据,才是所有服务平台最基本的底线。
信源:1818黄金眼