🎯存储竞争转向系统级架构
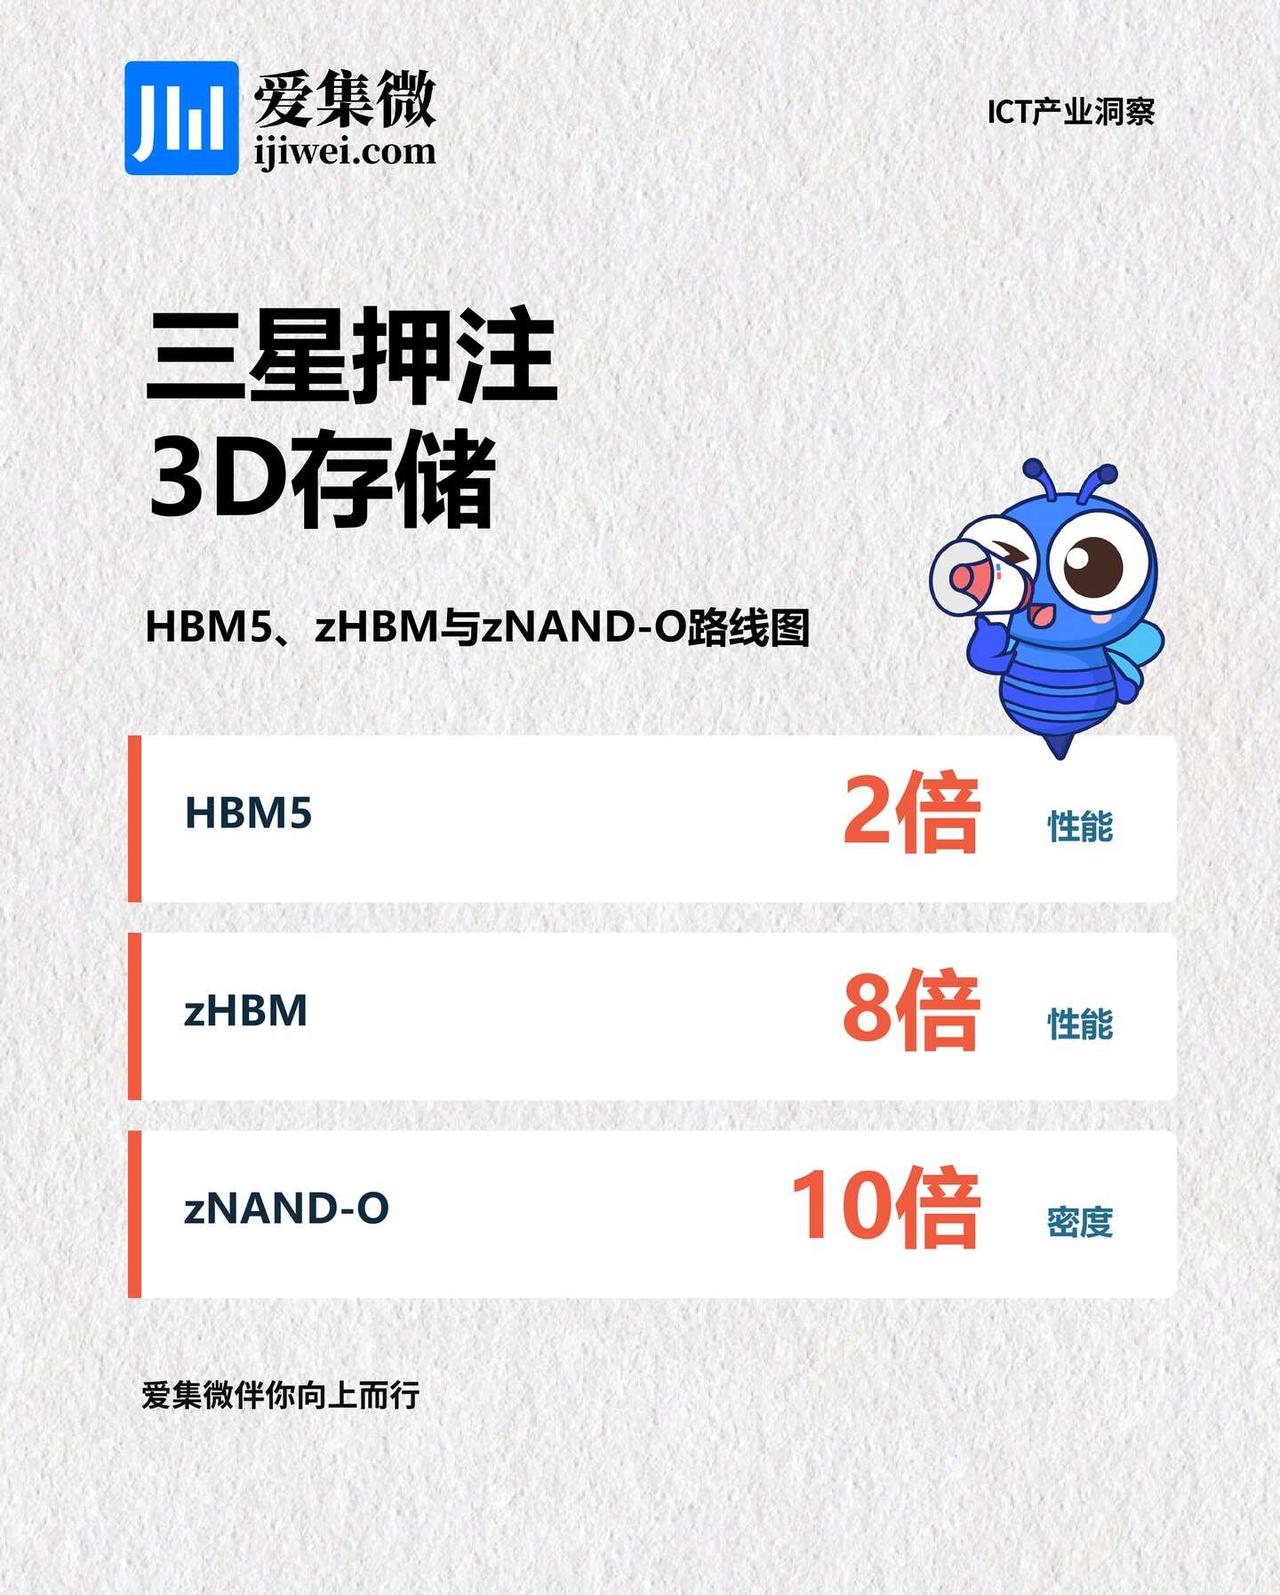
📌 三星发布CUBE战略:HBM5性能瞄准HBM4E的2倍,zHBM直指8倍、热阻降75%至90%,zNAND-O密度达DRAM十倍。
核心是以3D堆叠把存算距离从毫米压到微米、以2nm逻辑工艺重构基底裸片,凭IDM全链优势对冲SK海力士与台积电联盟,存储竞争正转向系统级架构战。
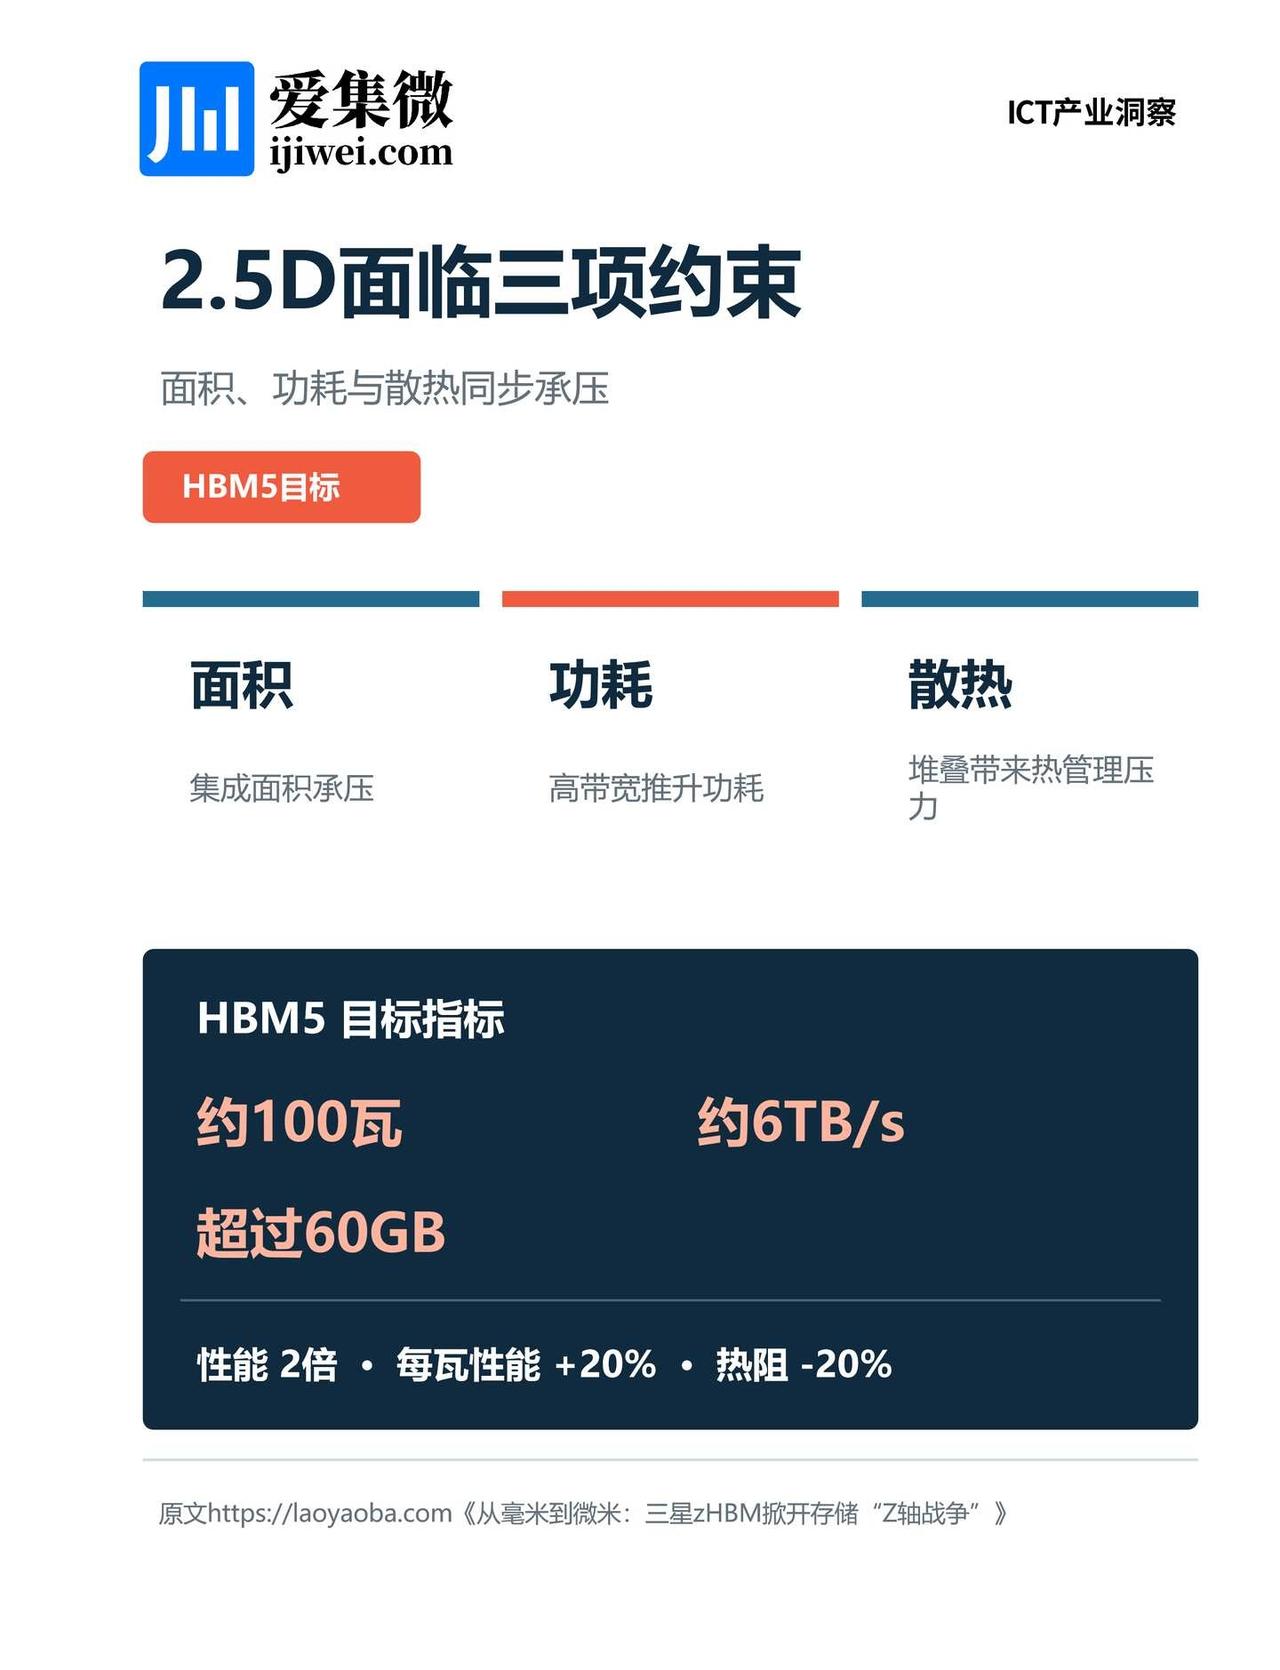
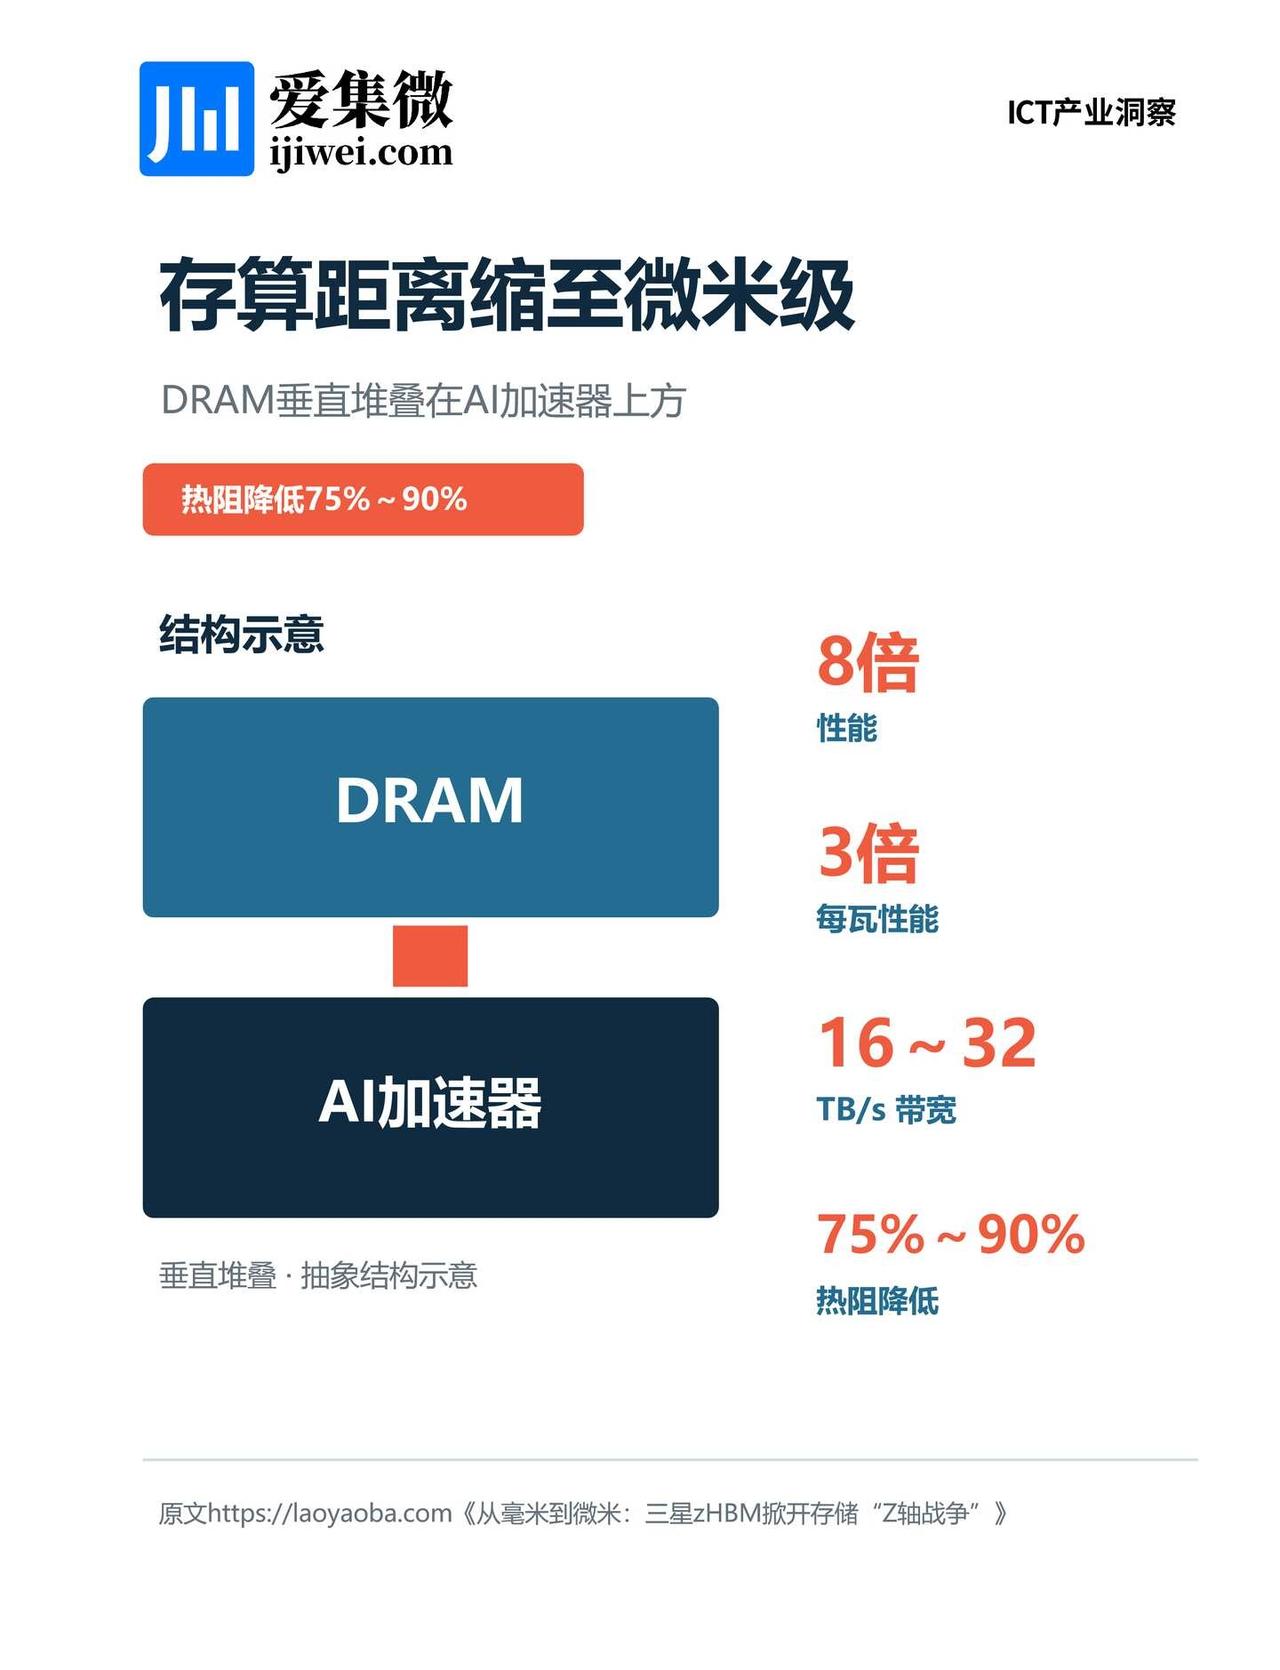
🔍 架构之变:传统HBM的2.5D封装——GPU与内存并排立于硅中介层——已同时撞上面积、功耗、散热三堵墙;zHBM把DRAM直接堆到AI加速器头顶,本质是把存算距离从毫米级压到微米级,对冯·诺依曼架构做一次硬件级修补。
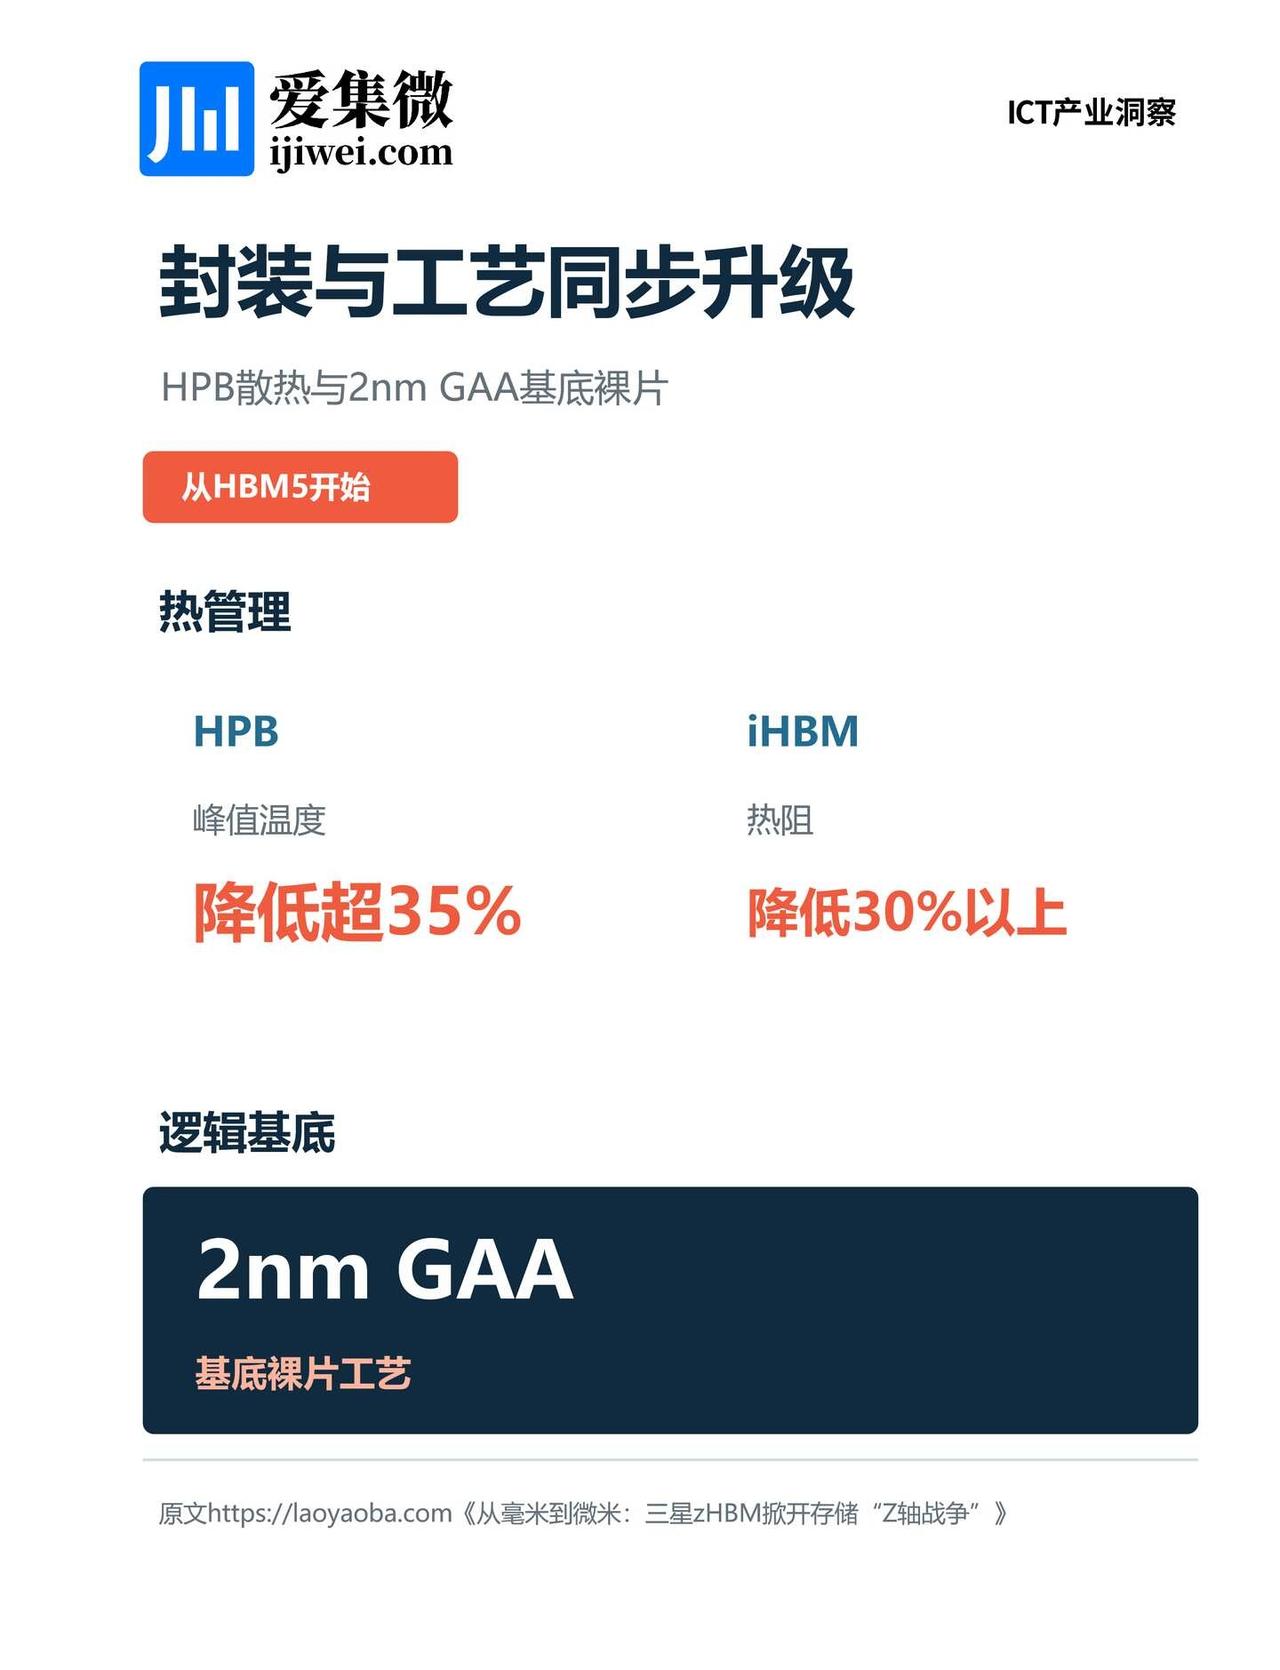
📊热学之辩:三星宣称zHBM热阻可降75%至90%,看似违背“堆得越厚越难散热”的直觉,其逻辑链是距离缩短、单位比特搬运能耗下降、发热随之减少;SK海力士的iHBM则在2.5D框架内嵌入散热元件打“补丁”,两条路线的分歧在于修补架构还是更换架构。
◾ 工艺之利:HBM5基底裸片将采用2nm代工工艺,三星是现有HBM厂商中唯一能自主生产逻辑晶粒的一家;SK海力士绑定台积电12nm并评估3nm与英特尔代工,联盟模式的产能排期是最大变数。
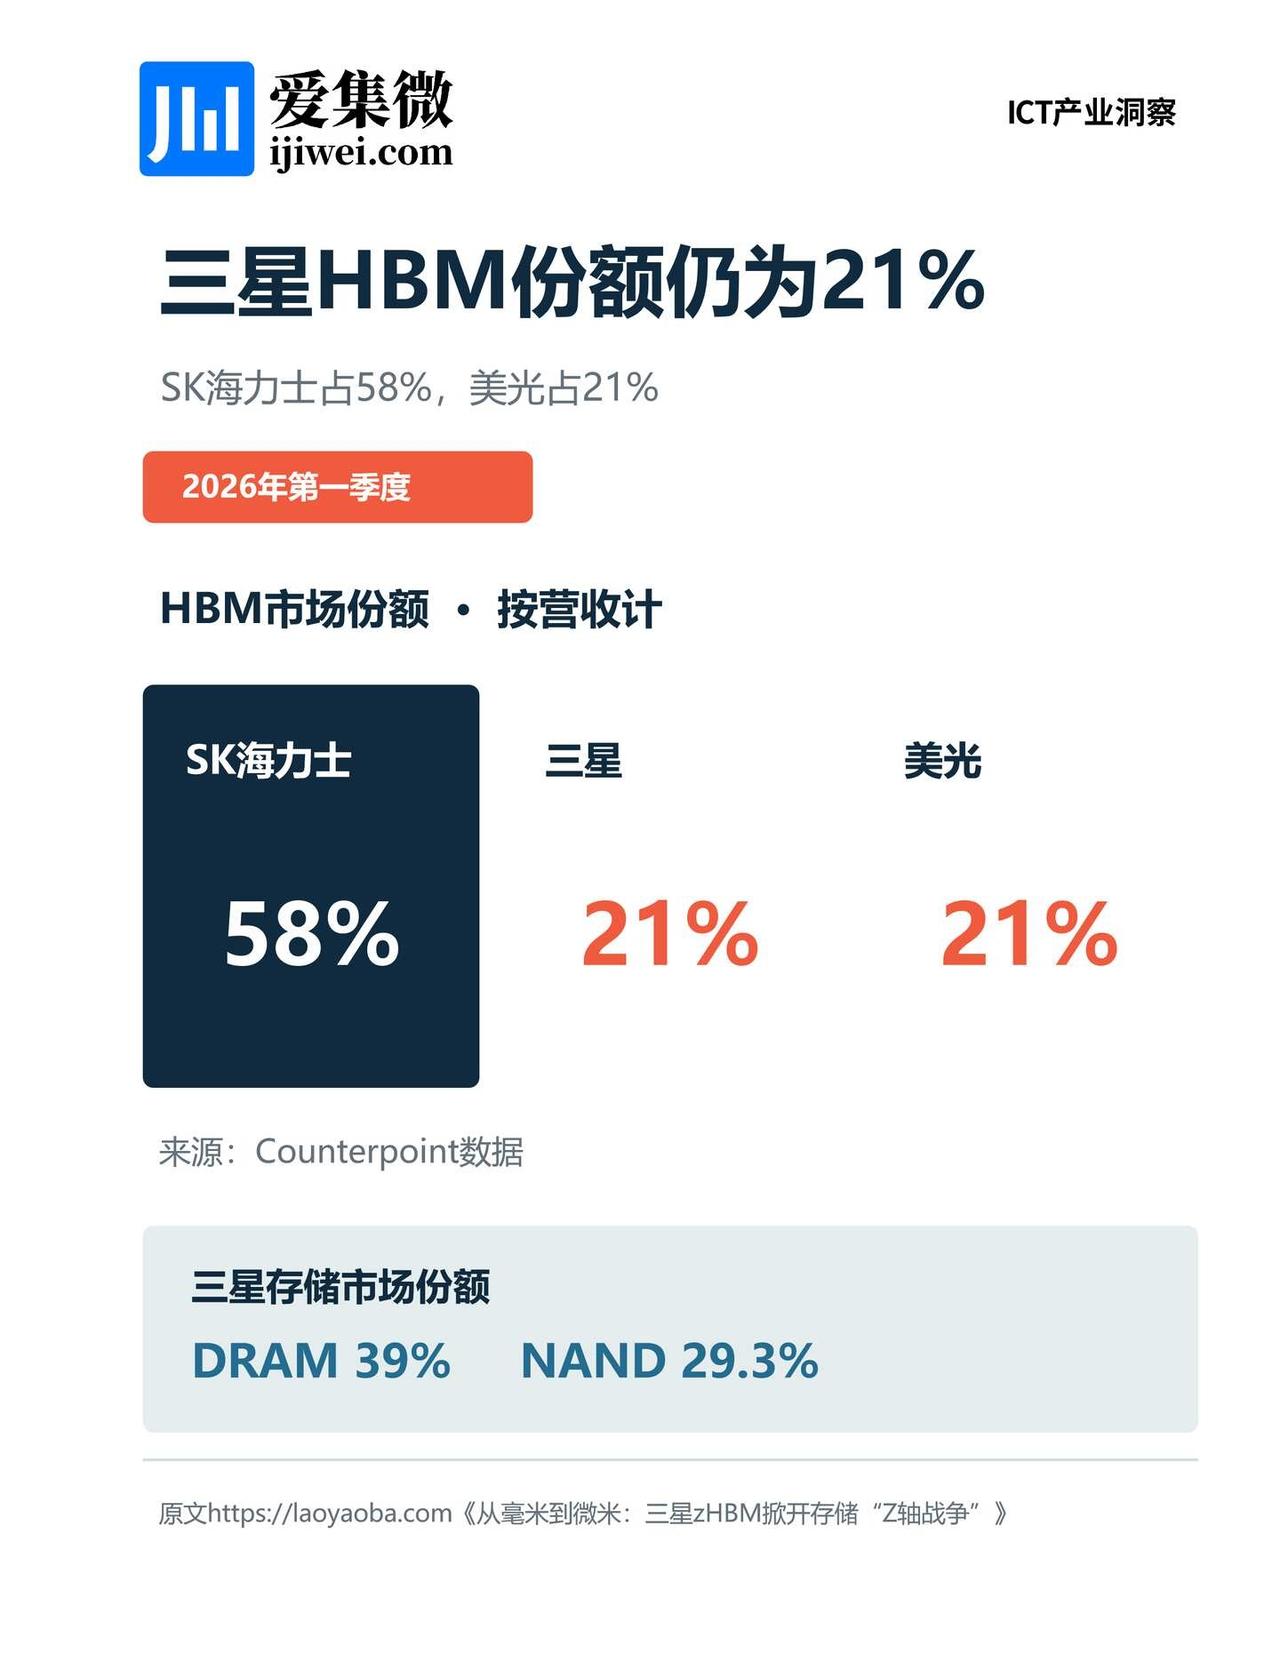
✨ 格局之数:三星DRAM、NAND整体份额已重回全球第一,但HBM份额仅21%,落后于SK海力士的58%;zHBM是一场提前约三年发令的卡位战,近两年的胜负仍取决于HBM4E的认证与产能。
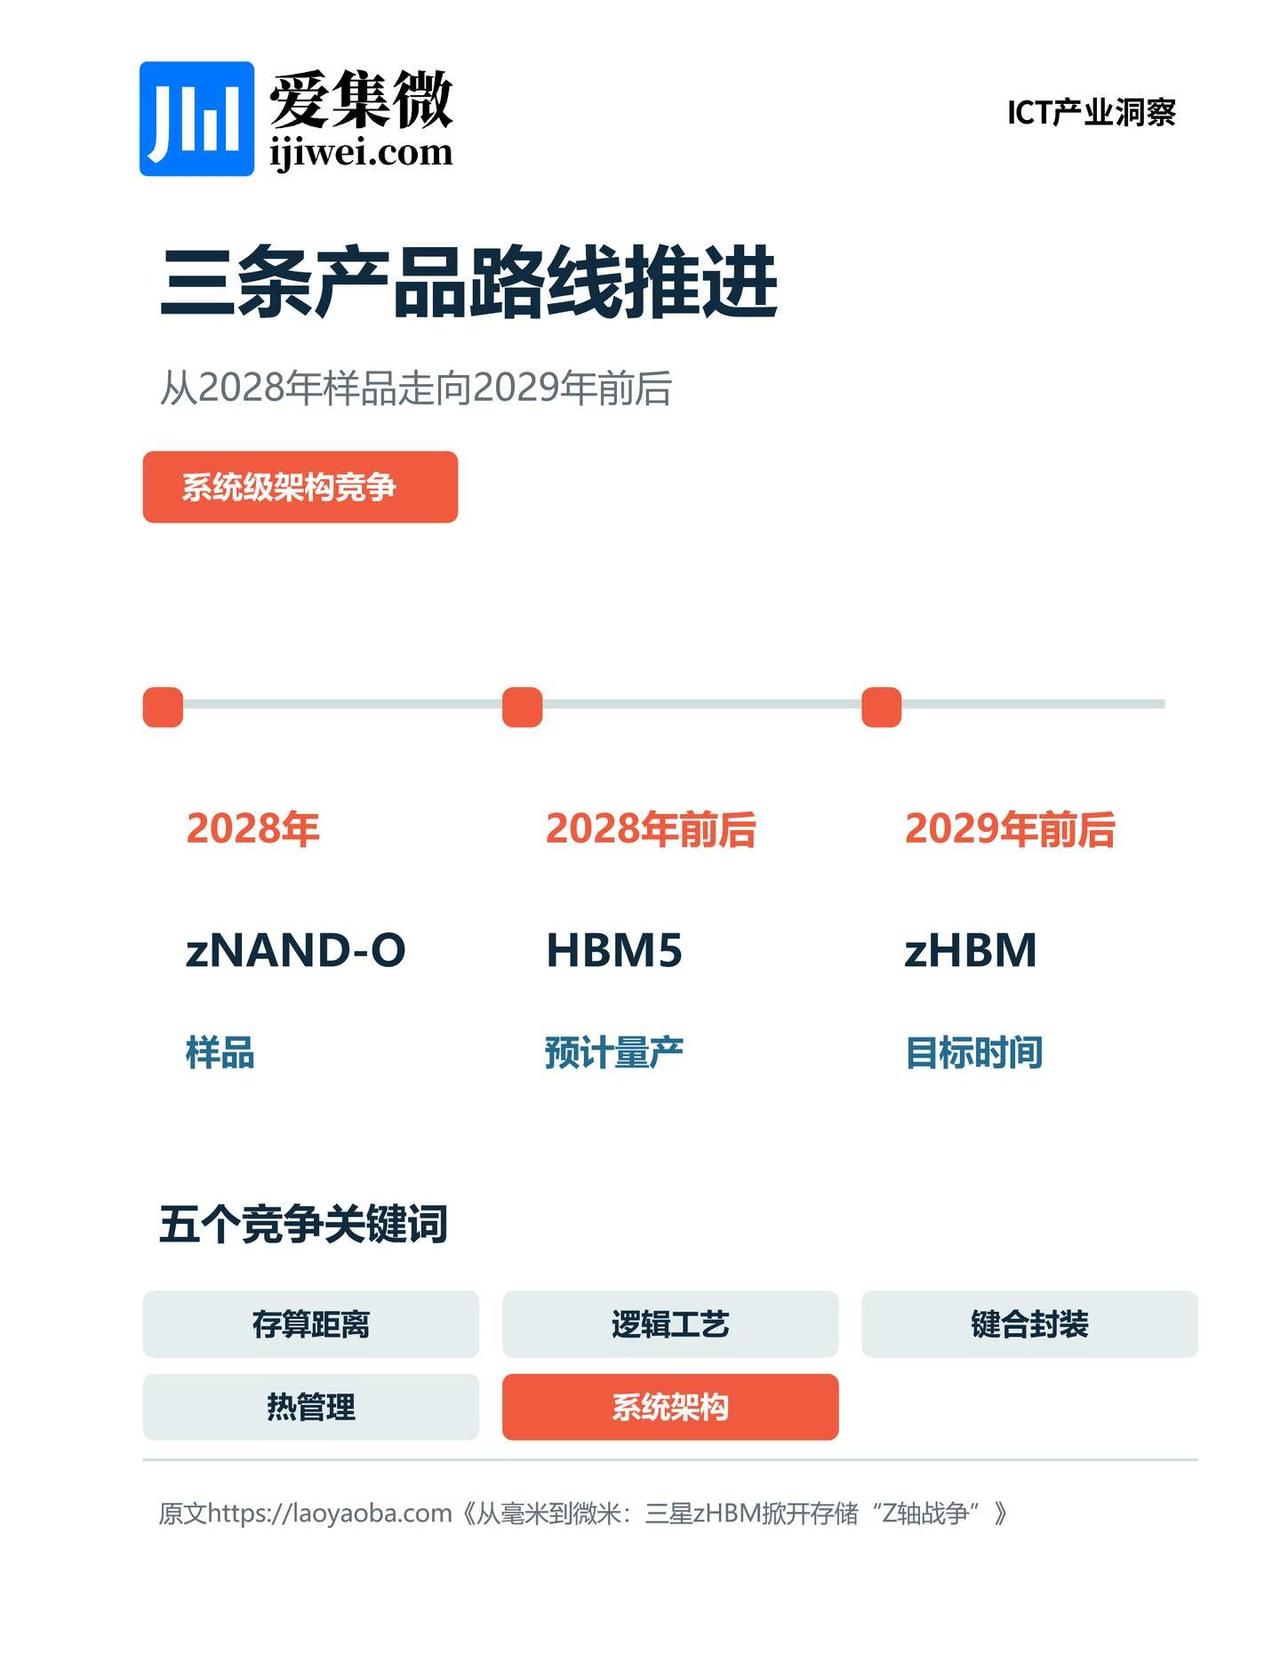
🔖 时间之问:zNAND-O样品2028年、HBM5约2028年量产、zHBM定于2029年前后,路线图激进但均无正式量产承诺;三星自己也承认,下一阶段竞争是内存、逻辑、键合封装、热管理与系统架构的一体化比拼。
芯片 与集成电路 产业的竞争重点,正在由单一存储参数转向存算距离、逻辑工艺、封装键合、热管理和系统协同。
全文🔍集微网文章《从毫米到微米:三星zHBM掀开存储“Z轴战争”》
爱集微 半导体 三星电子 高带宽内存 先进封装 存储解决方案