一旦中国拿下高端光刻机,多数产业堵点都将迎刃而解。届时再叠加中国全而优、全而韧的制造体系,中国产业竞争力将一骑绝尘!
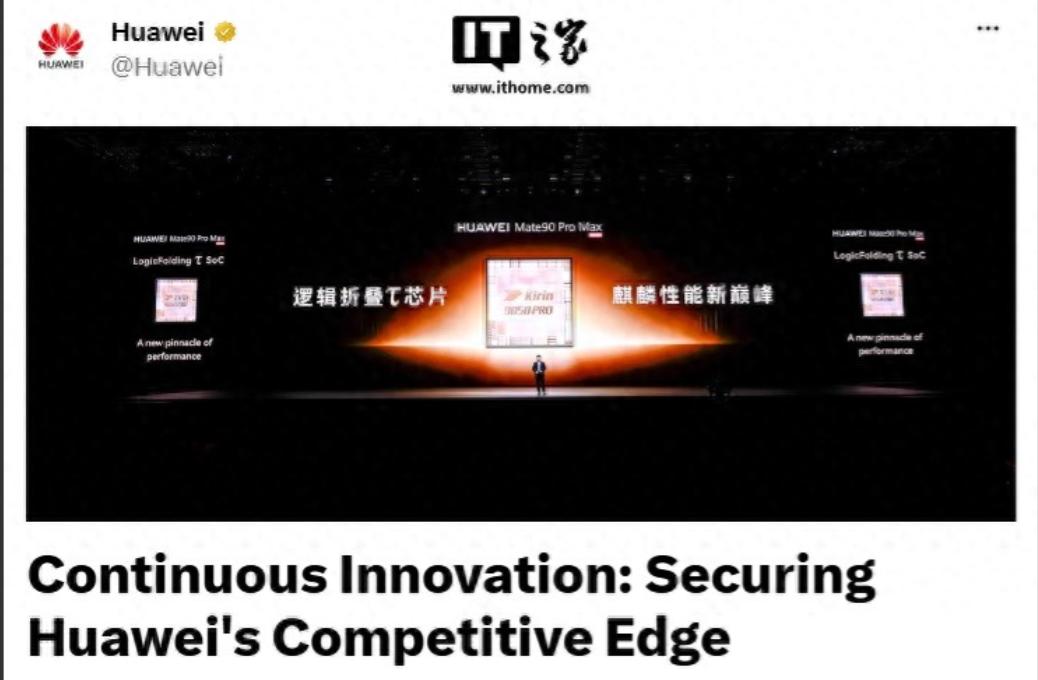
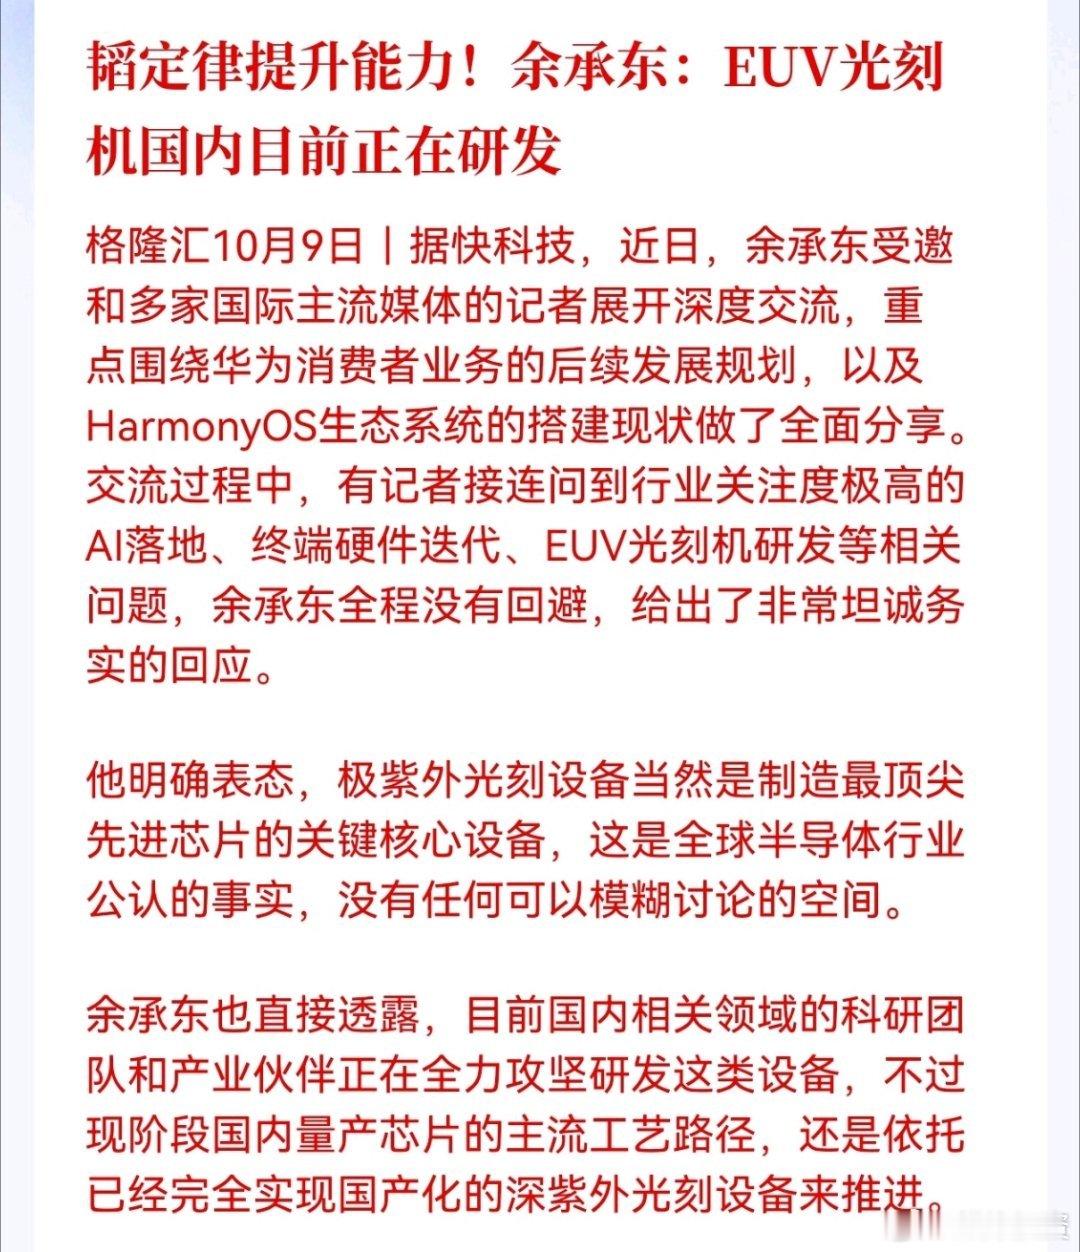
就在近日的国际媒体圆桌会上,华为常务董事余承东明确表态,极紫外光刻设备是先进芯片制造的核心前提,国内相关科研团队与产业力量正在全力攻坚研发。
这绝非企业层面的单点发声,其背后是国家层面近二十年的持续技术布局——早在2008年,国家“极大规模集成电路制造装备及成套工艺”专项就已将极紫外光刻技术列为核心攻关任务,这场面向高端制造核心的攻坚,早已稳步推进多年。
不用把光刻机讲得玄乎,它的本质就是芯片制造的“核心机床”。芯片是所有高端产业的“基础粮食”,小到手机耳机,大到汽车、工业机器人、AI服务器,所有智能化产品都离不开芯片。
而极紫外光刻机,就是生产7纳米以下先进制程芯片的唯一必备设备。目前全球只有荷兰ASML一家能造出量产级EUV光刻机,还受严格出口管制,我们有钱也买不到。
过去国内企业能设计出顶尖架构的芯片,却卡在制造环节,就像有一流的菜谱,却没有合用的炉灶,再好的想法也落不了地。
这场攻坚从来不是喊口号,每一步都有官方公开的进展可查。根据上海市科委对人大代表建议的正式答复,国家02专项先后分三个阶段启动极紫外光刻关键技术攻关:2008年启动基础技术研究,2012年切入关键设备研发,2018年深化核心子系统攻关,覆盖了极紫外光源、投影物镜、磁浮工件台、光刻胶等全部核心环节。
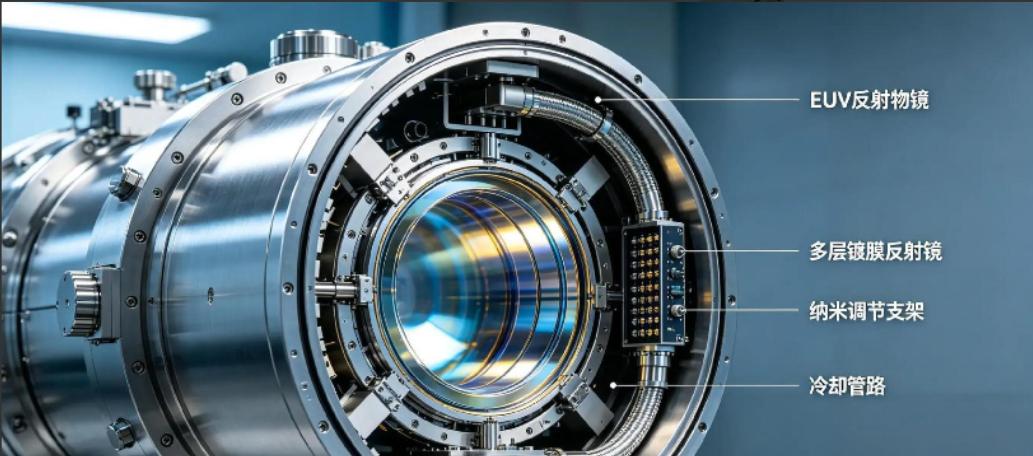
中科院长春光机所牵头的专项项目早已通过验收,突破了超高精度光学加工、极紫外多层膜等核心技术,成功研制出波像差优于0.75纳米的EUV光刻物镜系统,国内首次获得32纳米线宽的光刻曝光图形,打下了高端光学系统的技术底子。就在2026年,中科院上海光机所还接连实现技术突破,首次完成EUV光源的绝对波前测量和结构光场干涉检测,把极紫外波段的检测精度推进到纳米级,解决了长期制约高端光刻检测的卡脖子难题。这些不是实验室里的概念展示,是一步步迈向整机集成的扎实地基。
而真正的核心优势,在于“高端光刻机+完整制造体系”的化学反应,这是全球其他任何国家都不具备的条件。
现在全球掌握EUV相关技术的西方阵营,有上游设备能力,却没有完整的终端制造链条。荷兰有ASML,但其国内没有成规模的手机、汽车、工控终端产业;美国有顶尖的芯片设计能力,中低端制造却早已向外转移,产业链空壳化严重。他们的技术突破,只能单点获利,无法带动全产业升级。
中国完全不同。我们拥有全球门类最齐全的工业体系,从芯片设计、封装测试,到消费电子、新能源汽车、工业机器人、通信设备,上中下游全链条都扎根在国内。过去就差高端光刻机这最关键的一环,上游被卡脖子,整个产业的高端化都放不开手脚:想做更先进的AI芯片,没有对应工艺支撑;想做高可靠性的汽车电子,随时面临断供风险;想迭代高端智能设备,核心器件要看别人脸色。
一旦国产高端光刻机落地,相当于给整个中国制造业打通了核心命脉。上游芯片制造自主可控,不用再看出口管制的脸色;中游制造环节能放开手脚迭代工艺,还能依托规模化优势把成本打下来;下游终端产品能更快升级,性价比还能持续提升。别人突破一项技术,只是多了一款产品;我们突破光刻机,带动的是一整条产业链的升级。这种全链条协同的爆发力,才是真正难以匹敌的产业竞争力。
当然也要说句实在话:不是有了高端光刻机,所有科技难题就自动解决了。材料、工艺、设计软件,还有很多关口要闯。但光刻机是最核心的“卡脖子”节点——过去很多技术攻关不是我们做不出来,是怕投入到一半被断供,不敢全力下注。有了自主可控的高端光刻机,就有了产业的“压舱石”,后面的所有创新都能放开手脚干,不用再担心中途被釜底抽薪。
还有人拿“造不如买”说事,这早就被产业现实反复打脸。当年光伏、面板、盾构机,我们都曾被国外垄断、被卡脖子,也都有人说“自己造不划算”。结果呢?一旦我们突破技术壁垒,不仅能满足自身需求,还能把高端产品的价格打下来,让全球产业都受益。光刻机也是同理:它很贵、很难,但再难也得自己做,因为核心装备买不来、讨不来,更靠不住。
说到底,高端光刻机的意义,从来不止是一台设备。它是中国高端制造向上突破的标志性关口。过去几十年,我们从一穷二白到造出两弹一星,从追赶到领跑高铁、特高压、新能源,每一次闯过“卡脖子”的关口,靠的都是啃硬骨头的韧劲,靠的都是完整工业体系的托举。
现在轮到光刻机这道关了。它确实难,难到全球只有一家企业能造;但难不代表做不到。一旦这道坎迈过去,配上我们全而韧的制造底盘,从核心芯片到终端产品的全链条自主就会成为现实。到那时,受益的不只是半导体行业,而是整个中国制造业的能级跃升,全球产业格局也会因此迎来真正的变局。